Resumen del 24 de septiembre de 2026
En una sesión en la que el nuevo repunte de los precios del petróleo y la nueva caída de los precios de los bonos -que llevó a sus rendimientos a niveles máximos de las últimas dos décadas- eclipsaron por completo la cumbre entre los presidentes de EEUU y China, Trump y Xi, los principales índices bursátiles europeos cerraron AYER nuevamente a la baja, aunque ligeramente por encima de sus niveles mínimos del día.
El desencanto de los inversores ante la falta de avances para alcanzar un acuerdo que permita reabrir el estrecho de Ormuz, en el marco de la reunión de la Asamblea General de la ONU, provocó un nuevo repunte del crudo, situando el Brent holgadamente por encima de los $100 por barril. A ello se sumó la mayor resistencia que vienen mostrando las economías de la Eurozona y EEUU, así como las declaraciones de varios miembros del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal (Fed), que siguen apuntando a nuevas subidas de tipos.
Todo ello volvió a castigar a los mercados de deuda, elevando sus rendimientos en muchos casos a niveles no vistos desde antes de la Gran Crisis Financiera. Este movimiento supone un importante lastre para la renta variable, al elevar tanto la tasa de descuento utilizada para valorar los beneficios empresariales como el coste de financiación de las cotizadas, con un impacto especialmente relevante en las compañías de crecimiento y en los sectores cuyos flujos de caja se concentran en el futuro.
A nivel sectorial, AYER fueron los sectores de la energía y de la alimentación y bebidas los que mejor comportamiento mostraron en las bolsas europeas. En sentido contrario, los mayores recortes se registraron en el sector del automóvil, en el de la tecnología -donde continuaron las tomas de beneficios en valores vinculados al desarrollo de infraestructuras para IA- y en el de las materias primas minerales.
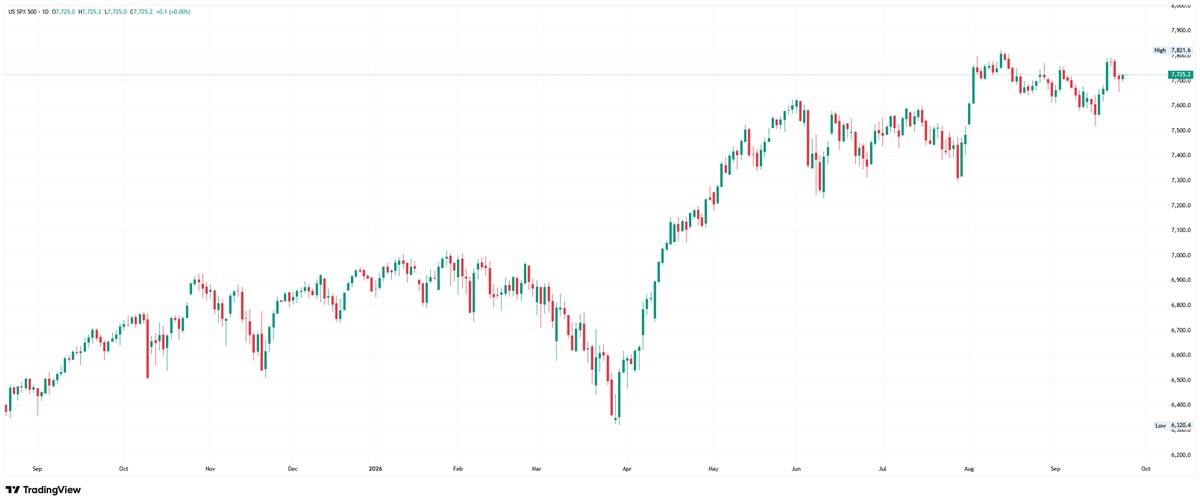
En Wall Street, la sesión de AYER fue de menos a más, con los principales índices terminando la misma prácticamente planos, con la excepción del Dow Jones, que cerró ligeramente a la baja. La recuperación estuvo impulsada, en buena medida, por una información publicada por Reuters según la cual EEUU e Irán estarían negociando un plan por fases para reabrir el estrecho de Ormuz. Según las informaciones conocidas posteriormente, el acuerdo contemplaría una tregua de siete días durante la cual Irán no atacaría nuevos buques en el estrecho, mientras EEUU iría levantando progresivamente el bloqueo al que está sometiendo al país persa.
La noticia permitió moderar temporalmente las subidas del petróleo y las caídas de los bonos, llegando incluso los índices estadounidenses a entrar en terreno positivo. No obstante, nuevos ataques de los hutíes contra posiciones de Arabia Saudita revirtieron parcialmente la reacción, aunque la renta variable estadounidense logró, contra pronóstico, mantener el tipo hasta el cierre. Por sectores, AYER destacaron el de servicios de comunicación, con Meta (META-US) prolongando su particular rally, el de la sanidad y el de la energía, mientras que las utilidades y las compañías de materiales fueron los sectores más castigados.
Calendario y proyecciones para 25 de septiembre de 2026
HOY, y tras las últimas informaciones que apuntan a posibles avances en las negociaciones para reabrir el estrecho de Ormuz, esperamos una apertura alcista de los principales índices bursátiles europeos, apoyada por el descenso del precio del petróleo y la ligera relajación de los rendimientos de los bonos. A partir de ahí, serán las nuevas informaciones que se conozcan sobre las negociaciones -al parecer, una delegación iraní se ha desplazado a Doha (Catar)- las que determinen si las bolsas consolidan sus avances o, por el contrario, vuelven a terreno negativo. Un día más, el precio del crudo seguirá siendo la principal referencia para los inversores.
Por lo demás, destacar que esta madrugada las bolsas asiáticas que permanecen abiertas -los mercados de la China continental, de Corea del Sur y de Taiwán están HOY cerradas- han finalizado la sesión de forma mixta, con la japonesa liderando las alzas, apoyada en la reciente debilidad del yen frente al dólar; que el dólar, por su parte, muestra un comportamiento mixto frente a la cesta de principales divisas; que el precio del crudo retrocede, al igual que lo hacen los precios del oro y de la plata; y que las principales criptomonedas cotizan todas ellas con ligeros descensos.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.