Claves semanales
Los inversores europeos afrontan una semana de “calma tensa”, en la que no tendrán grandes referencias ni macroeconómicas, ni de decisiones de política monetaria de bancos centrales aunque, no obstante, creemos que el escenario geopolítico de Irán, y la elevada inflación, situada muy por encima de los objetivos de los bancos centrales a ambos lados del Atlántico, seguirá manteniendo bajo presión a los mercados de bonos y de renta variable.
Así, los flojos datos de creación de empleo no agrícola estadounidenses (ver sección de Economía y Mercados), confirmaron el enfriamiento del mercado laboral y a falta de conocer si la inflación sigue moderando su presión, parecieron descartar casi definitivamente (los analistas le dan una probabilidad inferior al 25%), que la Fed vuelva a subir sus tipos de interés en su próxima reunión del 27-28 de octubre, una medida que tampoco parece que vayan a adoptar ni el Banco Central Europeo (BCE) ni el Banco de Japón (BoJ). Creemos que únicamente el Banco de Inglaterra (BoE) que no realizó subida de tipos de interés en septiembre, lo hará, en 25 puntos básicos.
Como indicábamos, la agenda macroeconómica, aun teniendo alguna referencia de relativa importancia, no creemos que marque el desarrollo de la semana bursátil en Europa. Para empezar, HOY lunes los inversores contarán con los índices finales de actividad del mes de septiembre del sector servicios, PMI servicios, en la Eurozona, sus principales economías: Alemania, Francia, Italia y España, en Reino Unido y en EEUU.
En este último país también se publicará la lectura final de un índice similar, el ISM servicios, elaborado por the Institute of Supply Management (ISM). Esperamos que las lecturas muestren una expansión moderada en Europa, y una más consolidada en EEUU. Además, también se publicará el índice de precios de la producción (IPP) de agosto de la Eurozona, que se espera haya repuntado con respecto al mes anterior.
El martes se publicarán los pedidos de fábrica en Alemania de agosto, y la producción industrial de Francia y de España, ambas del mismo mes, así como las ventas minoristas de la Eurozona correspondientes a agosto. Por la tarde, en EEUU se publicará la balanza comercial de agosto. El miércoles la referencia más importante será la publicación de las actas del FOMC de su reunión de septiembre, ya con los mercados europeos cerrados. Además, los inversores contarán con la producción industrial alemana de agosto, con la balanza comercial de Francia, también de agosto, y con las expectativas de inflación de los consumidores de EEUU, del mes de septiembre.
El jueves se producirá una de las mayores referencias de la semana, con la reunión del Eurogrupo, donde se tendría que producir el nombramiento de la persona que sustituirá a la alemana Schnabel, que se va al FMI, y podría además dar pistas sobre el relevo del economista jefe del BCE, Philip Lane y sobre el de la presidenta francesa Christine Lagarde, con el factor de las elecciones francesas de abril del próximo ejercicio rondando por ahí.
Además, se publicará la balanza comercial de Alemania de agosto, y las siempre relevantes peticiones semanales de subsidios de desempleo de EEUU y los inventarios mayoristas del mismo país, del mes de agosto. Finalmente, el viernes se publicará la balanza comercial de Italia de agosto y, ya por la tarde, la lectura preliminar del índice de sentimiento de los consumidores de EEUU de octubre, elaborado por la Universidad de Michigan.
En lo que se refiere al conflicto bélico entre EEUU e Irán se mantiene el estancamiento de la diplomacia, tras haber rechazado el presidente de EEUU, Donald Trump, las exigencias que le planteó Irán en su plan de paz, aunque parece que el flujo de crudo en esa zona se ha normalizado, como indicamos en nuestra sección de Economía y Mercados. Señalar que el Gobierno de Yemen anunció ayer domingo una fuerte ofensiva para recuperar los territorios controlados por los hutíes, a través del que controlan el Estrecho de Bab el-Mandeb.
Los países integrantes de la alianza OPEP+ han acordado este fin de semana mantener sus niveles de producción de crudo en noviembre, aunque muchos de ellos mantienen su producción por debajo de sus objetivos previstos. Como señalamos siempre, el precio del petróleo será la principal referencia y el “termómetro” que nos marcará la situación del conflicto en tiempo real. De momento, cede ligeramente, cotizando por debajo de los $ 102 por barril en su modalidad Brent.
Proyecciones para 5 de octubre de 2026
Esperamos que HOY los índices de renta variable europeos abran planos o ligeramente al alza, continuando con la senda del cierre de Wall Street de la semana pasada. Indicar que los inversores no contarán con la referencia de Corea del Sur ni de las bolsas continentales de China durante la primera mitad de la semana por una festividad local.
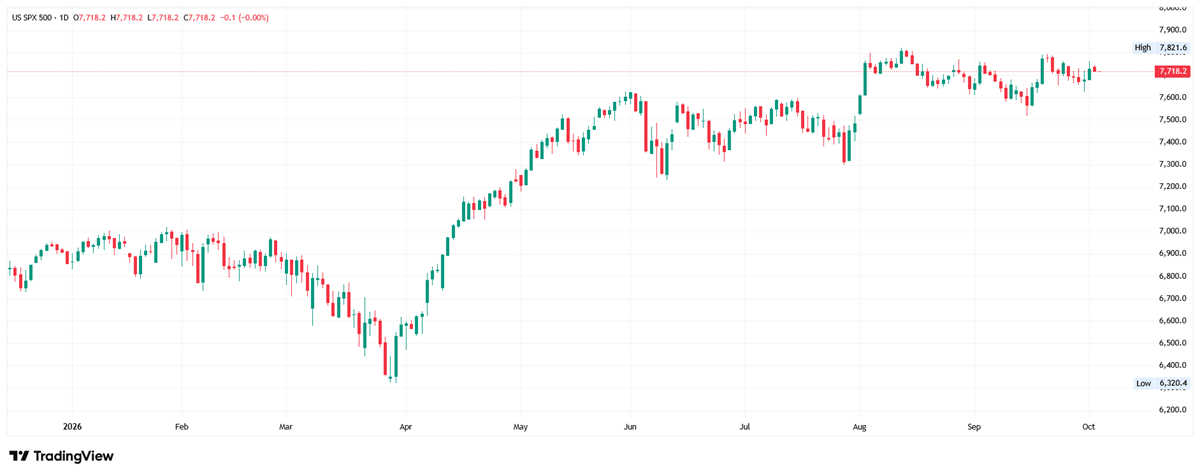
Por lo demás, el dólar se mantiene elevado con respecto a la cesta de principales divisas, con una presión creciente sobre el euro; los precios y rendimientos de los bonos también registran pocos cambios; el precio del petróleo cede ligeramente, mientras que los precios de la plata y del oro se fortaleciendo; y finalmente las criptomonedas cotizan en su gran mayoría con avances, cerca de sus máximos de las últimas dos semanas.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.