


Panorama del mercado
Las acciones estadounidenses cerraron la semana mixtas. El Dow Jones Industrial Average cerró en 51.176,96, con una caída del 1,26%. El Nasdaq Composite se situó en 27.190,86, con un avance del 0,45%, y el S&P 500 cerró en 7.722,72, con una caída del 0,27%.
El rendimiento del bono del Tesoro a 10 años alcanzó el 5,34% el jueves antes de retroceder tras el informe de nóminas más débil del viernes. Los mayores costes energéticos, las preocupaciones por la inflación y el elevado endeudamiento para financiar la expansión de la IA siguen siendo los principales problemas para los bonos a largo plazo y las valoraciones de las acciones.
Los resultados del tercer trimestre comienzan a intensificarse con PepsiCo y Delta Air Lines. Se espera que las ganancias del S&P 500 aumenten más del 30% respecto al año anterior, mientras que los planes de gasto de capital de los hiperescaladores siguen siendo la cuestión clave para los traders de tecnología.
Las actas de la FOMC de septiembre, los datos de servicios, las solicitudes de desempleo y la confianza del consumidor preliminar encabezan el calendario económico. Los titulares del mercado petrolero, la reunión de la Fed de octubre y las elecciones legislativas del 3 de noviembre siguen siendo los riesgos más importantes por detrás de los datos.
Principales publicaciones económicas y resultados destacados
Lunes, 5 de octubre
Resultados antes de la apertura
No hay informes programados.
Publicaciones económicas
13:45 GMT: PMI final de servicios, pronóstico 58,7 (previo 58,7).
14:00 GMT: PMI de servicios ISM, pronóstico 55,1 (previo 55,4).
Resultados tras el cierre
No hay informes programados.
Martes, 6 de octubre
Resultados antes de la apertura
Apogee Enterprises (APOG), 0,63 USD por acción;
Lamb Weston (LW), 0,59 USD;
Neogen (NEOG), 0,05 USD;
RPM (RPM), 1,95 USD.
Publicaciones económicas
Cambios semanales del empleo ADP para las semanas terminadas el 19 de septiembre y el 12 de septiembre, con una lectura previa de 20.000 para la semana anterior.
12:30 GMT: Balance comercial, pronóstico −95.200 millones de USD (previo −88.600 millones).
Índice RCM/TIPP de optimismo económico, pronóstico 44,5 (previo 45,6).
20:30 GMT: Boletín estadístico semanal API.
Resultados tras el cierre
Constellation Brands (STZ), 3,55 USD por acción;
Penguin Solutions (PENG), 0,77 USD;
Worthington Steel (WS), 0,92 USD.
Miércoles, 7 de octubre
Resultados antes de la apertura
No hay informes programados.
Publicaciones económicas
14:30 GMT: Inventarios de crudo, previo 0,9 millones de barriles.
17:01 GMT: Subasta del bono del Tesoro a 10 años, rendimiento previo 4,83% y ratio de cobertura 2,7.
18:00 GMT: Actas de la reunión de la FOMC de septiembre.
19:00 GMT: Crédito al consumo, pronóstico 15.400 millones de USD (previo 18.100 millones).
Resultados tras el cierre
Applied Digital (APLD), pérdida de 0,30 USD por acción; Levi Strauss (LEVI), 0,36 USD.
Se espera que Applied Digital reporte un crecimiento interanual de ingresos del 94,0% hasta 124,57 millones de USD, aunque en Wall Street esperan una pérdida trimestral más amplia.
Jueves, 8 de octubre
Resultados antes de la apertura
PepsiCo (PEP), 2,30 USD por acción; Helen of Troy (HELE), 0,50 USD.
Se espera que PepsiCo presente un crecimiento de ingresos del 4,4% hasta 24.980 millones de USD. Los traders estarán atentos a señales de mejoría en sus negocios de alimentación y bebidas en Norteamérica.
Publicaciones económicas
12:30 GMT: Solicitudes de desempleo, pronóstico 200.000 (previo 197.000).
14:00 GMT: Inventarios mayoristas finales, pronóstico 0,7% (previo 0,7%).
14:30 GMT: Almacenamiento de gas natural, previo 64 Bcf.
17:01 GMT: Subasta del bono del Tesoro a 30 años, rendimiento previo 5,31% y ratio de cobertura 2,6.
Resultados tras el cierre
No hay informes programados.
Viernes, 9 de octubre
Resultados antes de la apertura
Delta Air Lines (DAL), 1,94 USD por acción.
Publicaciones económicas
14:00 GMT: Índice preliminar de confianza del consumidor de la Universidad de Michigan, pronóstico 47,6 (previo 48,1).
14:00 GMT: Expectativas de inflación preliminares de la Universidad de Michigan, previo 4,6%.
Resultados tras el cierre
No hay informes programados.
Actividad de los bancos centrales
Martes, 6 de octubre, 14:45 GMT: intervención de la gobernadora Michelle Bowman.
Miércoles, 7 de octubre, 18:00 GMT: actas de la reunión de la FOMC de septiembre.
Jueves, 8 de octubre, 17:40 GMT: intervención del presidente de la Fed de St. Louis, Alberto Musalem.
Viernes, 9 de octubre, 20:00 GMT: intervención de la presidenta de la Fed de Boston, Susan Collins.
FedWatch mostraba una probabilidad del 83,9% de que no hubiera subida de tipos en octubre tras el informe de nóminas del viernes, pero las actas y los oradores aún pueden desplazar las expectativas hacia una subida en diciembre.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
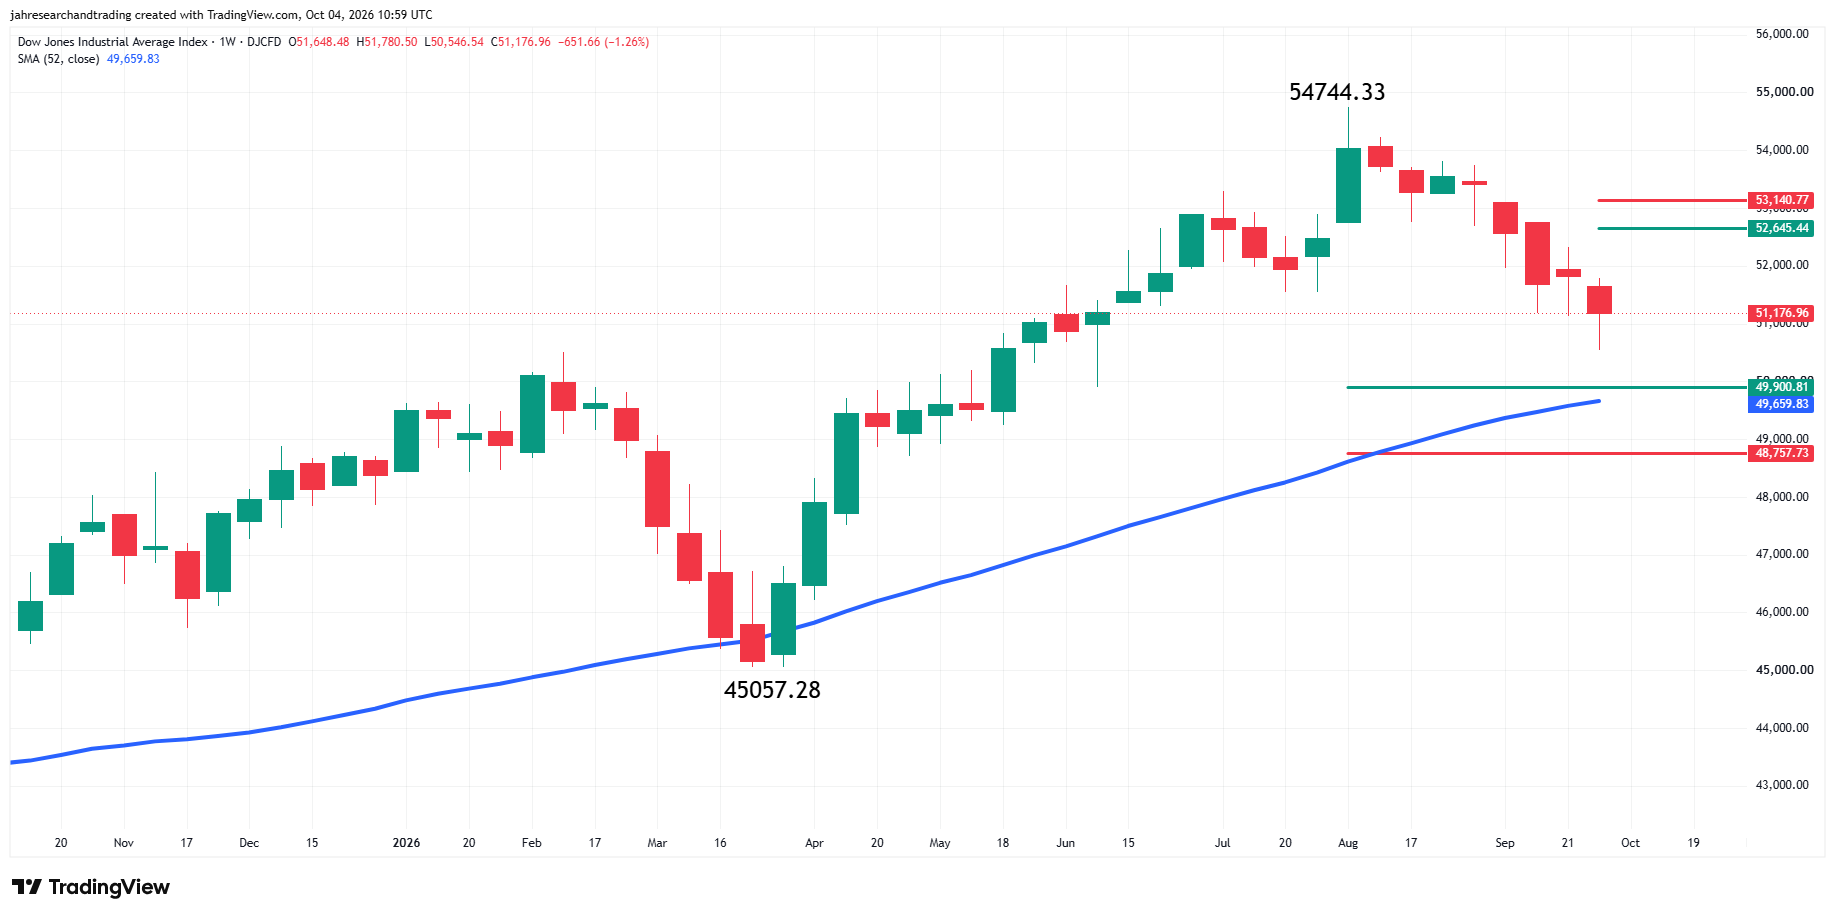
El Dow Jones: 51.176,96 (-1,26%), Soporte en 49.900,81, la SMA de 52 semanas en 49.659,83, 48.757,73 y 45.057,28, Resistencia en 52.645,44, 53.140,77 y 54.744,33.
Índice semanal Nasdaq Composite
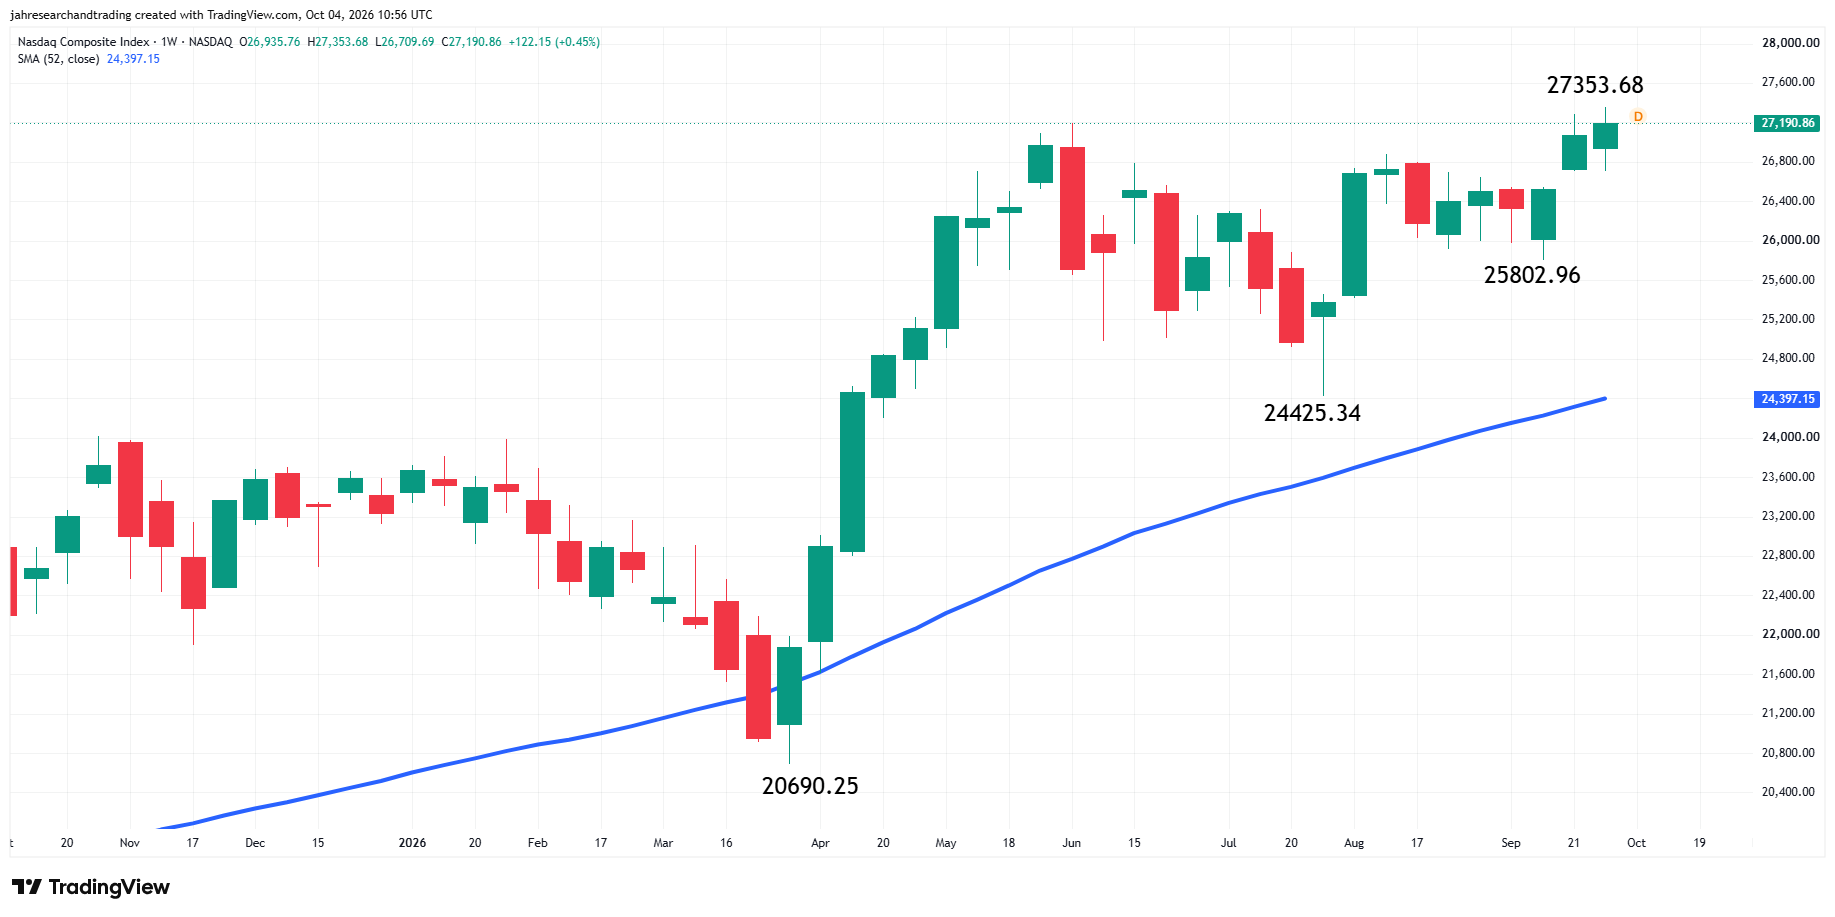
El Nasdaq: 27.190,86 (+0,45%), Soporte en 25.802,96, 24.425,34, la SMA de 52 semanas en 24.397,15 y 20.690,25, Resistencia en 27.353,68.
Índice semanal S&P 500
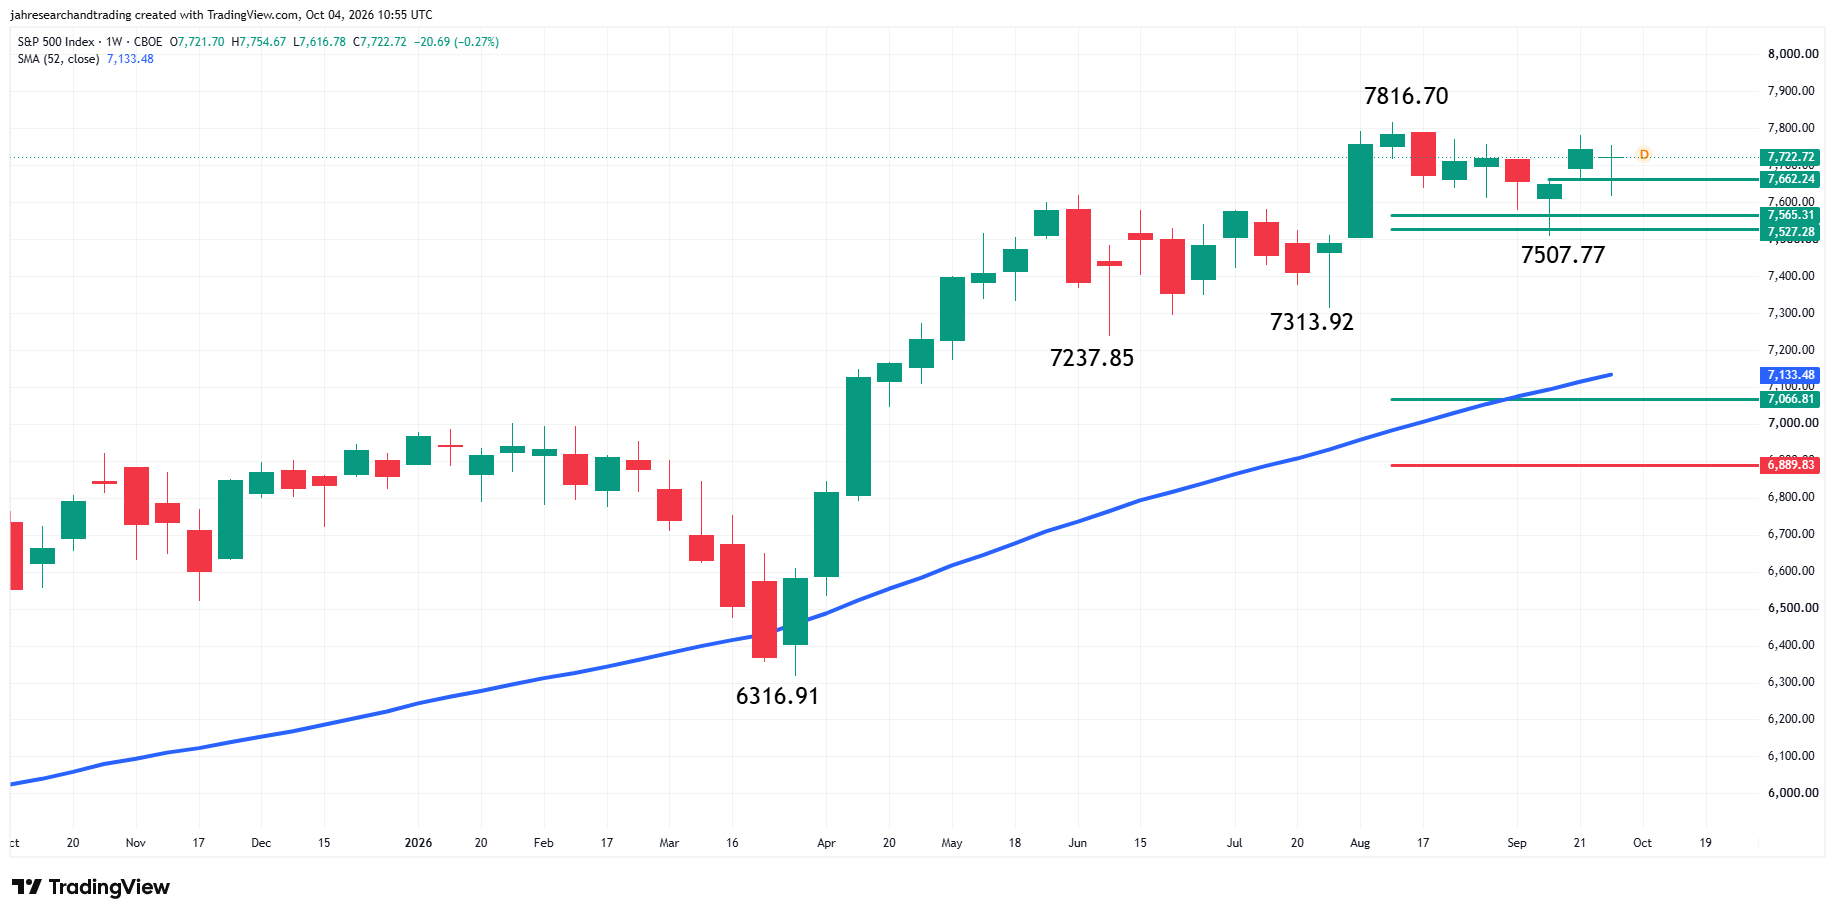
El S&P: 7.722,72 (-0,27%), Soporte en 7.662,24, 7.565,31, 7.527,28, 7.507,77, 7.313,92, 7.237,85, la SMA de 52 semanas en 7.133,48, Resistencia en 7.816,70.
Todos los índices principales se mantienen por encima de las SMA de 52 semanas al alza, lo que confirma una tendencia alcista intacta a largo plazo.
Perspectiva
Las actas de septiembre de la Fed, las subastas del Tesoro y los datos preliminares de confianza del consumidor en octubre son las pruebas inmediatas para los rendimientos. Los traders también vigilarán si la acción de la OPEP+, los titulares desde Oriente Medio y las liberaciones de stocks de combustible en Europa mantienen la presión sobre los precios de la energía.
La fortaleza estacional y el crecimiento de las ganancias respaldan el caso para el cuarto trimestre, especialmente con el Nasdaq cerca de su máximo histórico. El rally sigue siendo vulnerable si los rendimientos a largo plazo reanudan su ascenso, los precios de la energía repuntan o los planes de gasto en IA no cumplen con las altas expectativas del mercado.