Resumen del 6 de octubre de 2026
Los principales índices bursátiles europeos cerraron la sesión de AYER al alza, aunque lejos de sus niveles más elevados del día, alcanzados durante la mañana. El nuevo descenso de los precios del petróleo, que no del gas, tras las noticias que apuntaban a una recuperación del flujo de crudo procedente del Golfo Pérsico, hasta situarse cerca de los niveles previos al inicio de la guerra entre EEUU e Irán, y el estrechamiento de las primas de riesgo soberanas, especialmente de la francesa, animaron a los inversores a incrementar sus posiciones de riesgo en renta variable.
Cabe destacar que AYER el Gobierno francés insistió en que llevará a cabo los recortes de gasto contemplados en su proyecto de presupuesto, con el objetivo de reducir el déficit público hasta el 5% en 2027. Además, el ministro de Finanzas francés, Roland Lescure, afirmó que estaba dispuesto a negociar el presupuesto siempre que se mantuviera el objetivo de reducción del déficit, y señaló que Francia está lejos de necesitar, por ahora, el apoyo del BCE. En este sentido, el Gobierno parece dispuesto, en caso de no contar con los apoyos necesarios, a recurrir al artículo 49.3 de la Constitución, que permite aprobar la ley de presupuestos sin una votación parlamentaria, aunque ello supondría, previsiblemente, afrontar una nueva moción de confianza.
Por su parte, el principal partido de la oposición, Agrupación Nacional (AN), liderado por Marine Le Pen, se comprometió a reducir el déficit público francés hasta el 3% en 2032 de alcanzar el poder. Todo ello contribuyó a relajar los rendimientos de los bonos franceses y, como hemos señalado, a estrechar la prima de riesgo frente a Alemania, favoreciendo el buen comportamiento de las bolsas de la región.
A nivel sectorial, AYER fueron los valores de ocio y turismo, alimentación y bebidas, automóviles y bancos los que mejor se comportaron, mientras que los de telecomunicaciones, nuevamente los de defensa, y los de materias primas minerales fueron los únicos que cerraron a la baja.
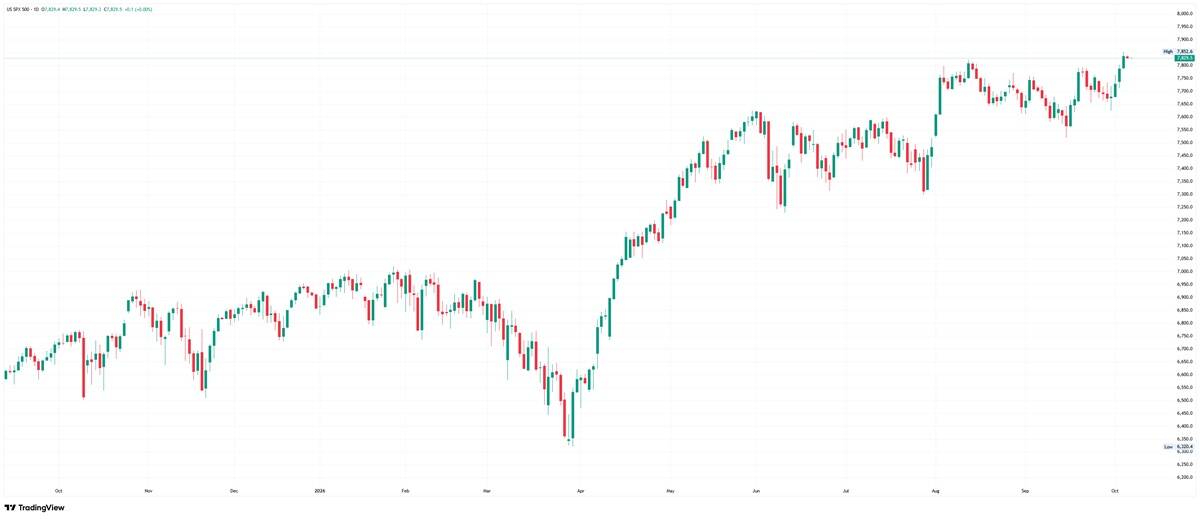
En Wall Street, la sesión volvió a ser positiva, apoyada por el buen comportamiento de los grandes valores tecnológicos, lo que permitió que tanto el S&P 500 como el Nasdaq Composite cerraran la jornada en nuevos máximos históricos. Las alzas fueron generalizadas -únicamente el sector de la sanidad cerró en negativo-, destacando especialmente el buen comportamiento del sector de las utilidades, después de conocerse que Constellation Energy (CEG-US) había alcanzado un importante acuerdo de suministro de energía nuclear con Alphabet (GOOGL-US) para abastecer sus centros de datos.
La caída del precio del crudo y el ligero repliegue de los rendimientos de los bonos también apoyaron a la renta variable estadounidense. No obstante, los valores de pequeña capitalización se desmarcaron del resto del mercado, lo que llevó al Russell 2000 a cerrar la sesión a la baja.
Calendario y proyecciones para 7 de octubre de 2026
HOY, la agenda macroeconómica se presenta muy liviana. En Europa destaca únicamente la publicación esta mañana de la producción industrial de Alemania y de la balanza comercial de Francia, ambas correspondientes al mes de agosto. Esta tarde se publicarán las actas de la reunión que celebró en septiembre el Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal (Fed), en la que el organismo optó por elevar sus tasas de interés de referencia en 25 puntos básicos, hasta el intervalo del 3,75%-4,00%.
Los inversores tratarán de determinar a través de las actas hasta qué punto el comité está predispuesto a seguir incrementando los tipos oficiales y cuáles serán los principales factores que guiarán sus próximas decisiones. Por el momento, y tras los flojos datos de empleo de septiembre, publicados el pasado viernes, el mercado otorga una probabilidad muy elevada a que el FOMC mantenga sus tasas sin cambios cuando se reúna a finales de este mes.
De cara a la apertura, esperamos que los principales índices bursátiles europeos, tras encadenar tres sesiones consecutivas de avances, comiencen HOY la jornada a la baja, con los inversores muy pendientes de la evolución de las negociaciones presupuestarias en Francia. El Gobierno tratará de recabar los apoyos necesarios para sacar adelante su proyecto de ley, una evolución que previsiblemente seguirá teniendo reflejo en el comportamiento de los bonos franceses y, por contagio, en el de la deuda de otros países con elevados niveles de endeudamiento, como Italia o España.
Los inversores también seguirán muy atentos a los acontecimientos en Oriente Medio, donde todo parece indicar que Irán, que ha perdido en las últimas semanas parte de su capacidad negociadora tras la recuperación de los flujos de crudo procedentes de la región, ha vuelto a incrementar sus ataques contra buques petroleros que atraviesan el estrecho de Ormuz. De intensificarse esta situación, podría producirse un nuevo repunte del precio del crudo.
Por lo demás, cabe señalar que esta madrugada las bolsas asiáticas han cerrado, en su mayoría, a la baja; que el dólar se revaloriza frente al resto de las principales divisas; que los precios de los bonos retroceden y sus rendimientos repuntan ligeramente; que el precio del petróleo avanza, mientras que el del oro y el de la plata bajan; y que las principales criptomonedas presentan recortes generalizados.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.