La infraestructura de IA se lleva el dinero mientras la energía lo devuelve
El mercado bursátil sube el viernes pero la compra está concentrada. Akamai sube 8,27% tras su acuerdo multianual con Anthropic.
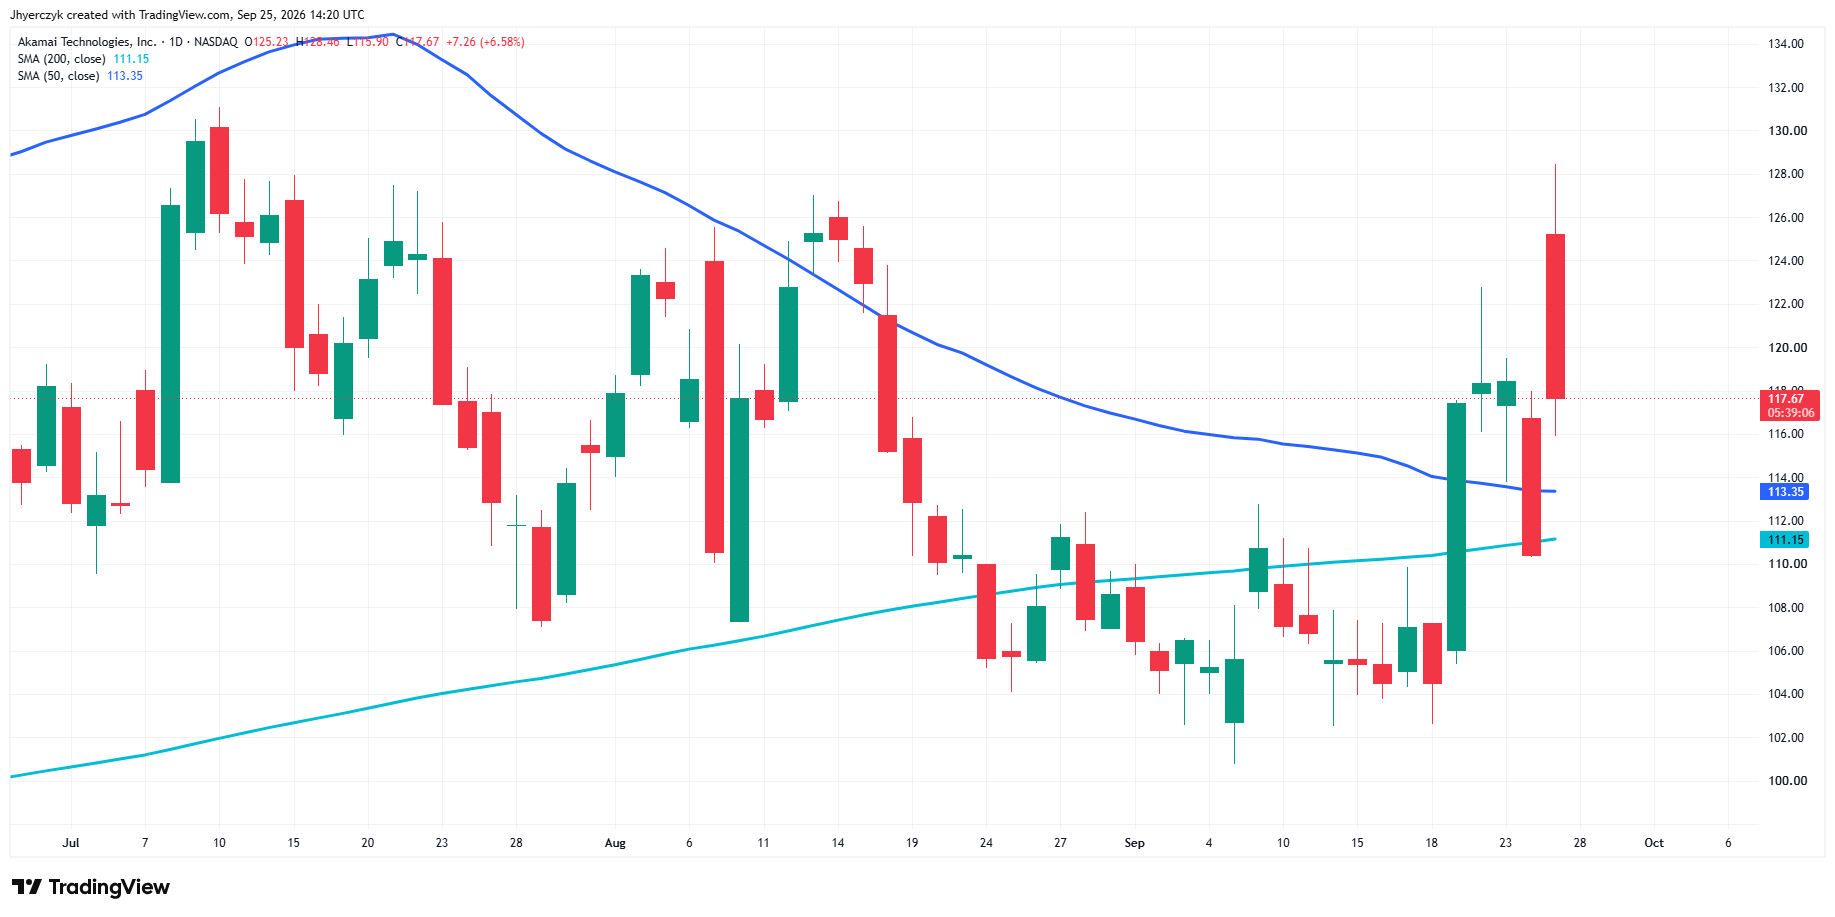
Dell sube 4,01%. Flex sube 3,95%. Synopsys, Microsoft, ON Semiconductor, Qualcomm y Super Micro Computer suben más de 3%. En el otro extremo, Valero baja 2,82%, Devon Energy baja 2,46% y Marathon Petroleum baja 2,40%. El dinero rota desde las energéticas hacia la infraestructura de IA en la misma sesión.
A las 13:48 GMT, el índice S&P 500 cotiza en 7.721,15, subiendo 17,02 o 0,22%. El Dow Jones Industrial Average cotiza en 51.528,01, subiendo 178,03 o 0,35%. El Nasdaq Composite cotiza en 27.018,78, subiendo 79,41 o 0,30%.

Análisis técnico diario del Nasdaq Composite (IXIC)
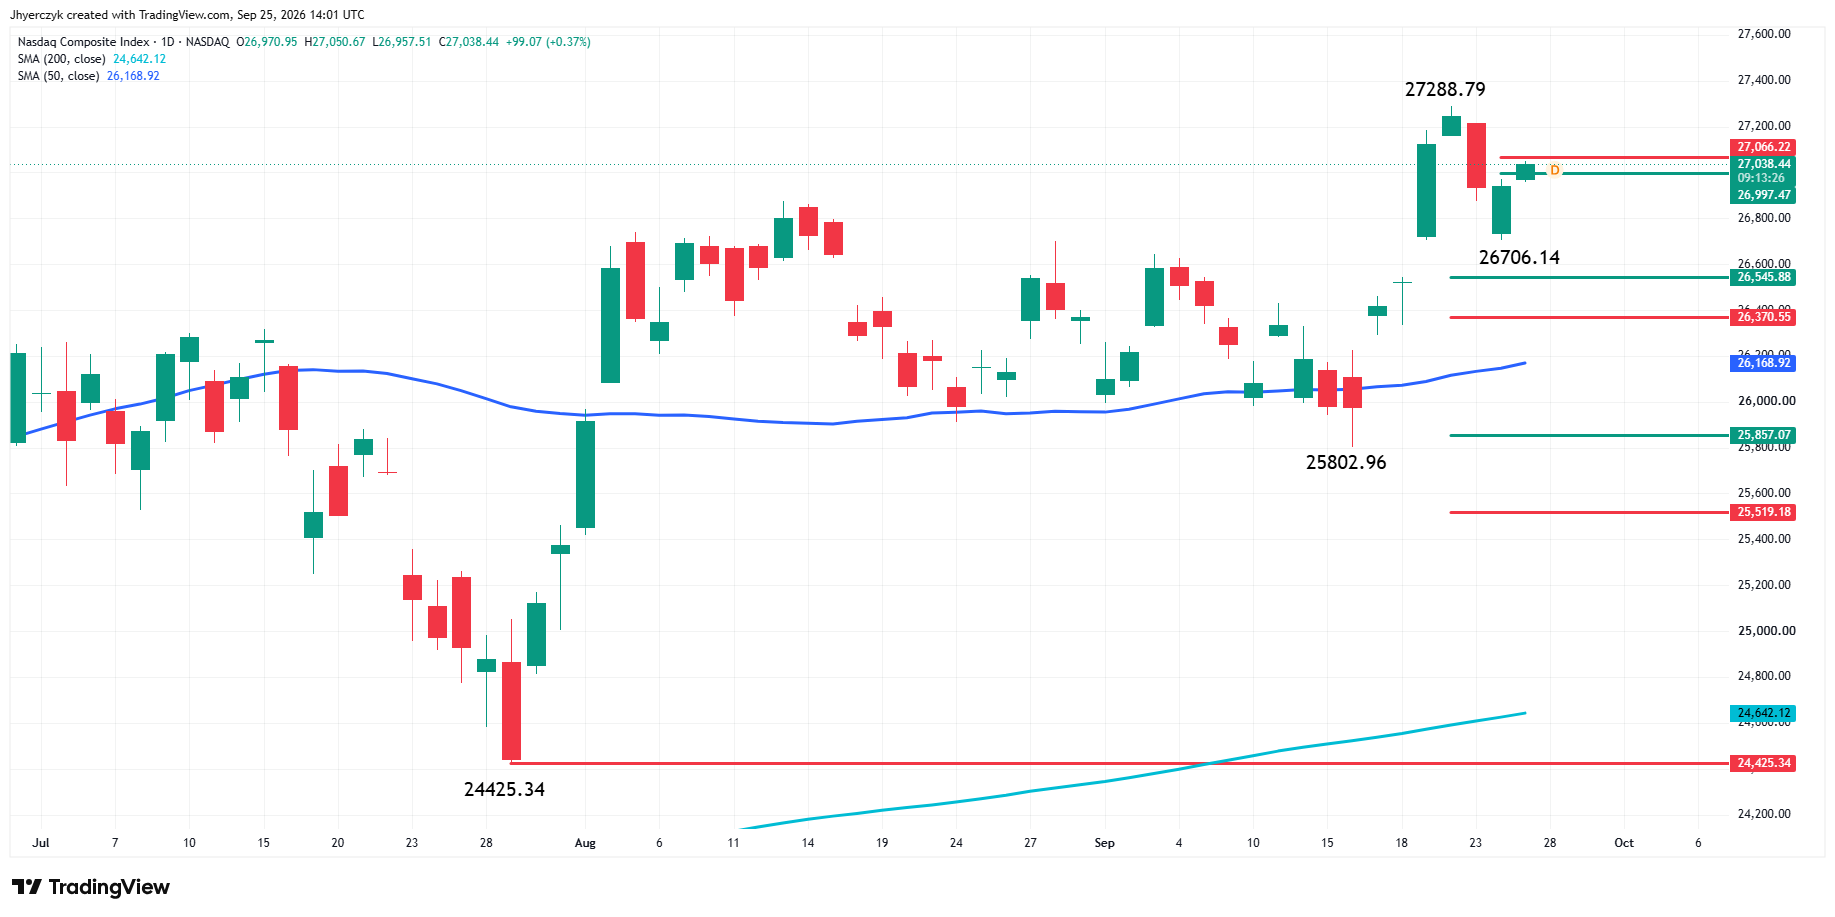
El Nasdaq Composite está probando la zona de retroceso a corto plazo entre 26.997,47 y 27.066,22 tras la rotura del jueves. El máximo del viernes en 27.050,67 se detuvo dentro de la zona, por lo que los compradores aún no la han superado.
Un movimiento sostenido por encima de 27.066,22 señalaría la presencia de compradores y pondría de nuevo en juego el máximo principal en 27.288,79. Una negociación por encima de ese nivel reafirmaría la tendencia alcista.
Si no se mantiene el extremo inferior de la zona en 26.997,47, volvería a aparecer el reciente mínimo en 26.706,14. Por debajo de ese punto, el siguiente objetivo bajista es la zona de retroceso entre 26.545,88 y 26.370,55. La media móvil de 50 días en 26.168,92 se sitúa por debajo de ello.
Análisis técnico diario del S&P 500 (SPX)
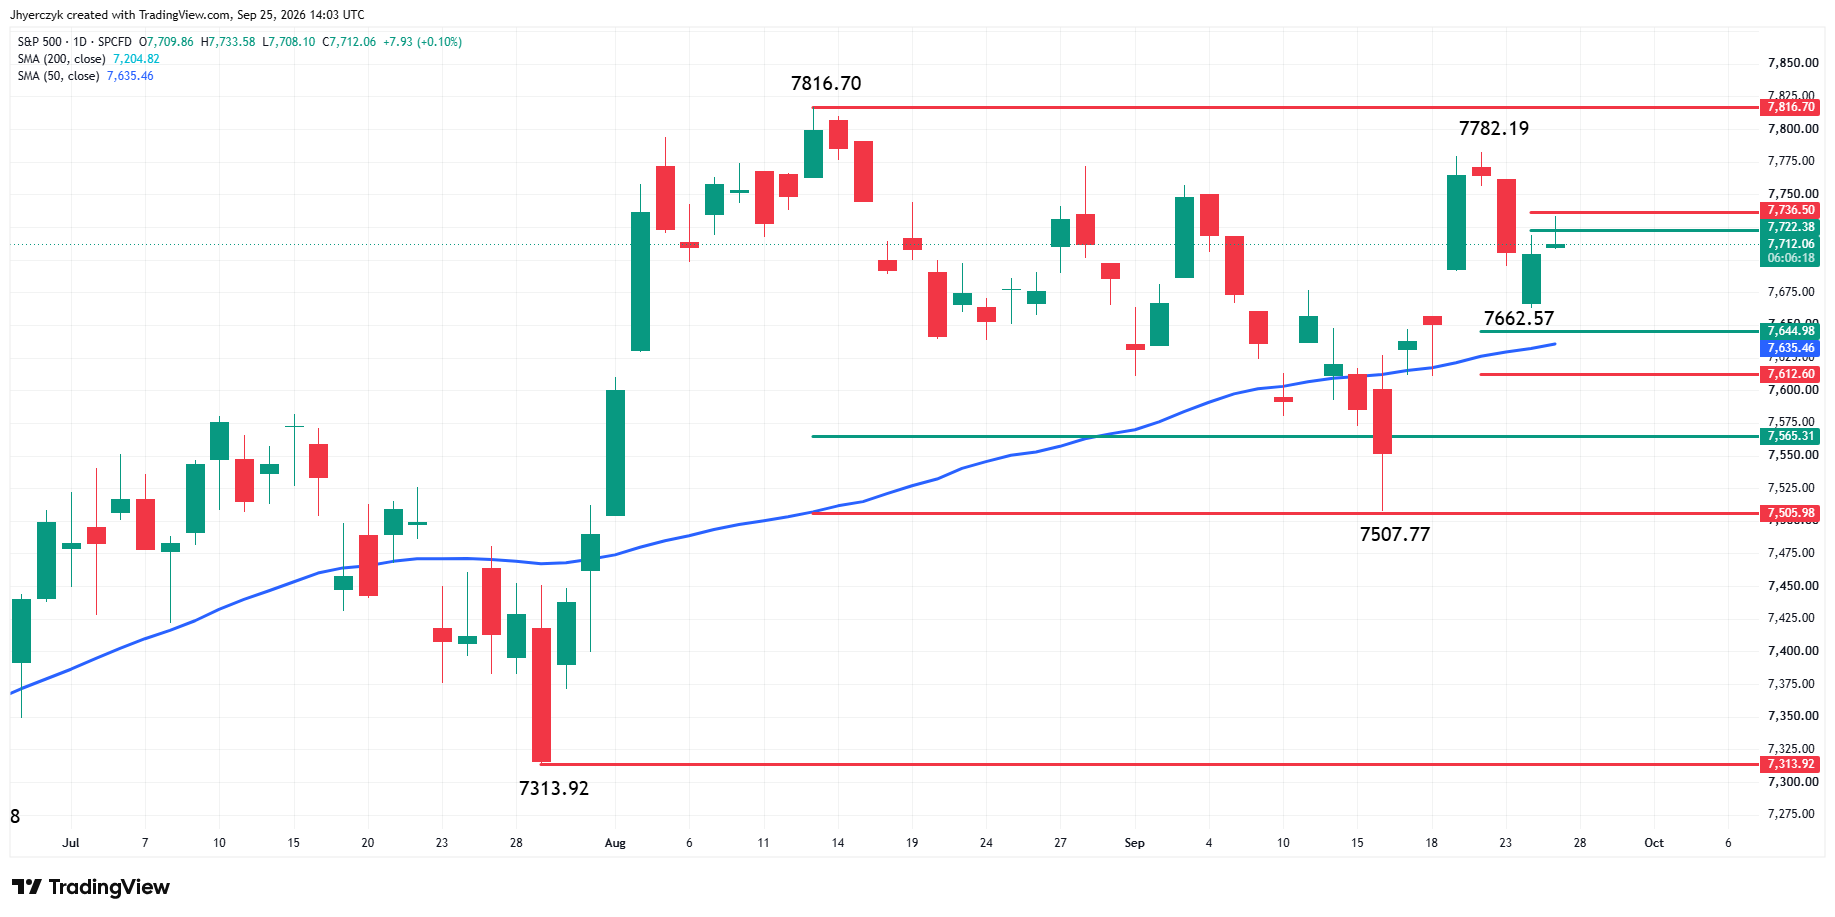
El S&P 500 rebotó desde el mínimo del jueves en 7.662,57 y alcanzó la zona de retroceso a corto plazo entre 7.722,38 y 7.736,50. El máximo del viernes en 7.733,58 se detuvo dentro de la zona y el índice cotiza por debajo de ella.
Un movimiento sostenido por encima de 7.736,50 indicaría que los compradores toman el control de la recuperación. Eso podría generar suficiente impulso al alza para desafiar el máximo menor en 7.782,19, seguido por el máximo principal en 7.816,70.
Si no se recupera y mantiene 7.722,38, el foco se mantiene en el mínimo de 7.662,57. Una ruptura por debajo de ese nivel pondría de nuevo en juego la zona de soporte entre 7.644,98 y 7.612,60, con la media móvil de 50 días en 7.635,46 situada dentro de ella.
El titular sobre Irán está impulsando a la tecnología
Los futuros del WTI de noviembre cotizan cerca de 93 dólares tras la oferta de Irán de reabrir el estrecho de Ormuz y reiniciar las conversaciones nucleares si Estados Unidos acepta sus condiciones. Los futuros del Brent de noviembre cotizan cerca de 105 dólares. El mercado está eliminando la prima por riesgo de suministro ante la posibilidad de un acuerdo.
La caída del crudo es suficiente para atraer ventas en refinerías y productoras de energía. También basta para dar mayor interés comprador a los nombres de IA. Mosaic, LyondellBasell y Dow están a la baja con la caída de materias primas y costes energéticos.
La historia física no ha cambiado. Los tránsitos por el estrecho de Ormuz han caído a nueve, muy por debajo de lo normal. Misiles y drones hutíes alcanzaron objetivos en Arabia Saudí el viernes. La oferta de Irán es condicional y el marco de junio al que hace referencia ya fracasó una vez. El crudo cotiza en base a la esperanza. Las acciones energéticas lo están pagando. El mercado aún tiene que ver flujos normales de petroleros y costes de seguro más bajos antes de poder decir que el estrecho está abierto.
La demanda por IA es específica, no amplia
Meta baja 2,68% a pesar de su reciente subida ligada al agente de IA Muse. Palo Alto Networks baja 3,19%. Coinbase baja 2,31%. Los compradores no persiguen a todos los grandes valores tecnológicos esta mañana del viernes. Están comprando en las empresas directamente vinculadas al gasto en infraestructura de IA.
Akamai tiene un catalizador directo con Anthropic. Dell, Flex y Super Micro negocian el lado de equipos de la expansión. Synopsys refleja el lado del diseño. ON Semiconductor y Qualcomm sostienen la demanda en chips. Es dinero que se mueve hacia partes específicas de la cadena de suministro de IA, no un repunte amplio de las mega caps.
El Dow se encamina a su cuarta semana consecutiva en negativo. El índice Nasdaq Composite sube 1,6% en la semana. El índice S&P 500 sube 0,7%. La concentración lo explica.
El mercado de bonos no ha cedido terreno
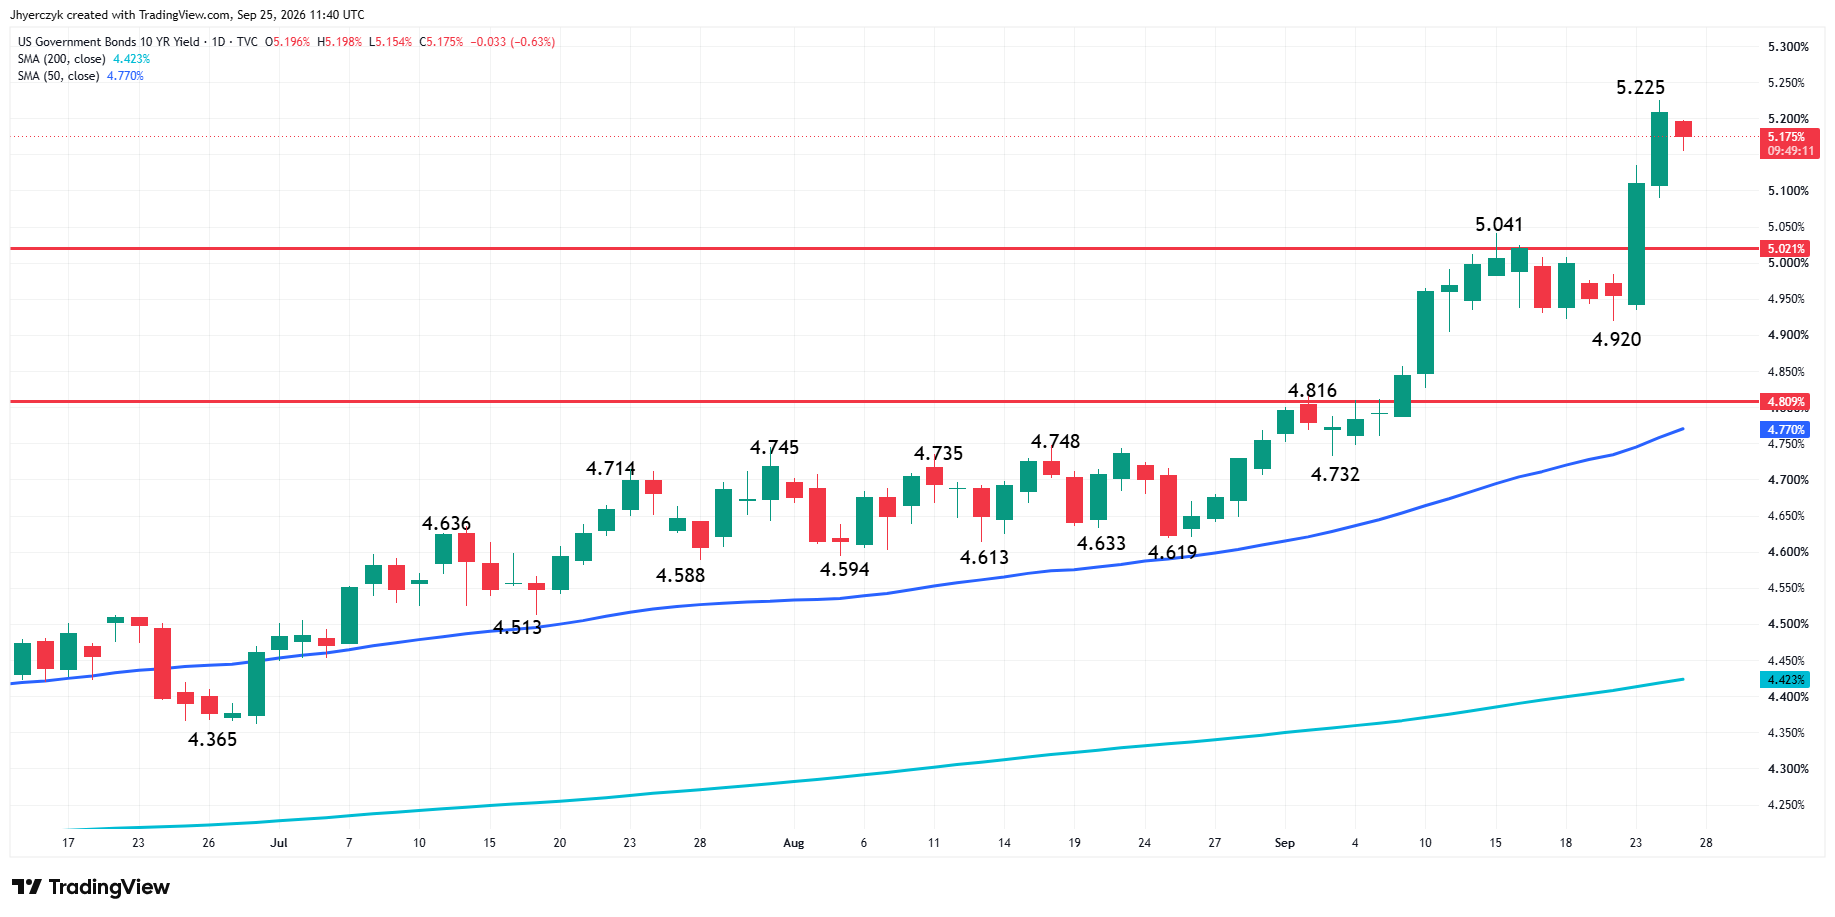
El rendimiento del bono a 10 años está cerca de 5,18% tras alcanzar su nivel más alto desde 2007 el jueves. El a 30 años está cerca de 5,48%, próximo a su nivel más alto desde 2004. Los futuros sobre los fondos federales descuentan aproximadamente un 66% de probabilidad de otra subida de tipos en octubre.
Los pedidos de bienes duraderos fueron planos en agosto, mejor que la caída del 0,3% esperada. Sin contar transporte, los pedidos subieron 0,3%. No es lo suficientemente débil como para reducir las probabilidades de subida de tipos en el mercado.
Las hipotecas subieron hasta 7,45%. Los bancos regionales, las utilities y las constructoras de viviendas ya muestran la presión por la velocidad del movimiento de los rendimientos esta semana. Los índices suben el viernes. La dinámica de tipos que los sustenta no se ha invertido.
Qué vigilar
La negociación del viernes es una rotación fuera de las energéticas y hacia la infraestructura de IA. El movimiento funciona mientras el crudo se mantenga más bajo y los compradores sigan tomando posiciones en nombres de chips, servidores y software. El titular sobre Ormuz no ha normalizado el estrecho. Nueve tránsitos con ataques hutíes a objetivos saudíes el viernes no constituyen una vía marítima normalizada.
El 10 años en 5,18% y las probabilidades de subida en octubre en 66% siguen presentes sobre la tape. Los bienes duraderos vinieron planos, no lo bastante débiles como para cambiar la historia de tipos. El Nasdaq Composite tiene 27.066,22 justo por encima. El S&P 500 se detuvo dentro de la zona 7.722,38 a 7.736,50 y retrocedió. Los índices suben. El mercado de bonos y el estrecho siguen sin resolverse. Los nombres de IA están llevando la sesión del viernes. El resto del mercado observa.
Más información en nuestro Calendario Económico.