El intento inicial de la tecnología duró hasta que la rentabilidad a 10 años despertó
La tecnología intentó liderar la primera jornada de octubre y no duró. Las rentabilidades del Tesoro volvieron a subir, Micron giró a la baja tras un informe con el que la mayoría de compradores de chips habría estado conforme, y el Índice Nasdaq Composite volvió a caer por debajo de su zona de retroceso a corto plazo. El Índice S&P 500 y el Índice Dow Jones Industrial Average ya estaban en rojo.
El informe de PCE débil del miércoles redujo las probabilidades de alza en octubre. No cambió los costos de endeudamiento a largo plazo, y es el tramo largo de la curva al que las acciones están respondiendo hoy.
A las 15:10 GMT, el Índice Nasdaq Composite cotiza en 26.746,55, con una caída de 114,51 puntos o -0,43%. El Índice S&P 500 está en 7.619,31, con una bajada de 32,23 puntos o -0,42%. El Índice Dow Jones Industrial Average cotiza en 50.574,36, con una pérdida de 331,69 puntos o -0,65%.
Análisis técnico diario del Índice Nasdaq Composite (IXIC)
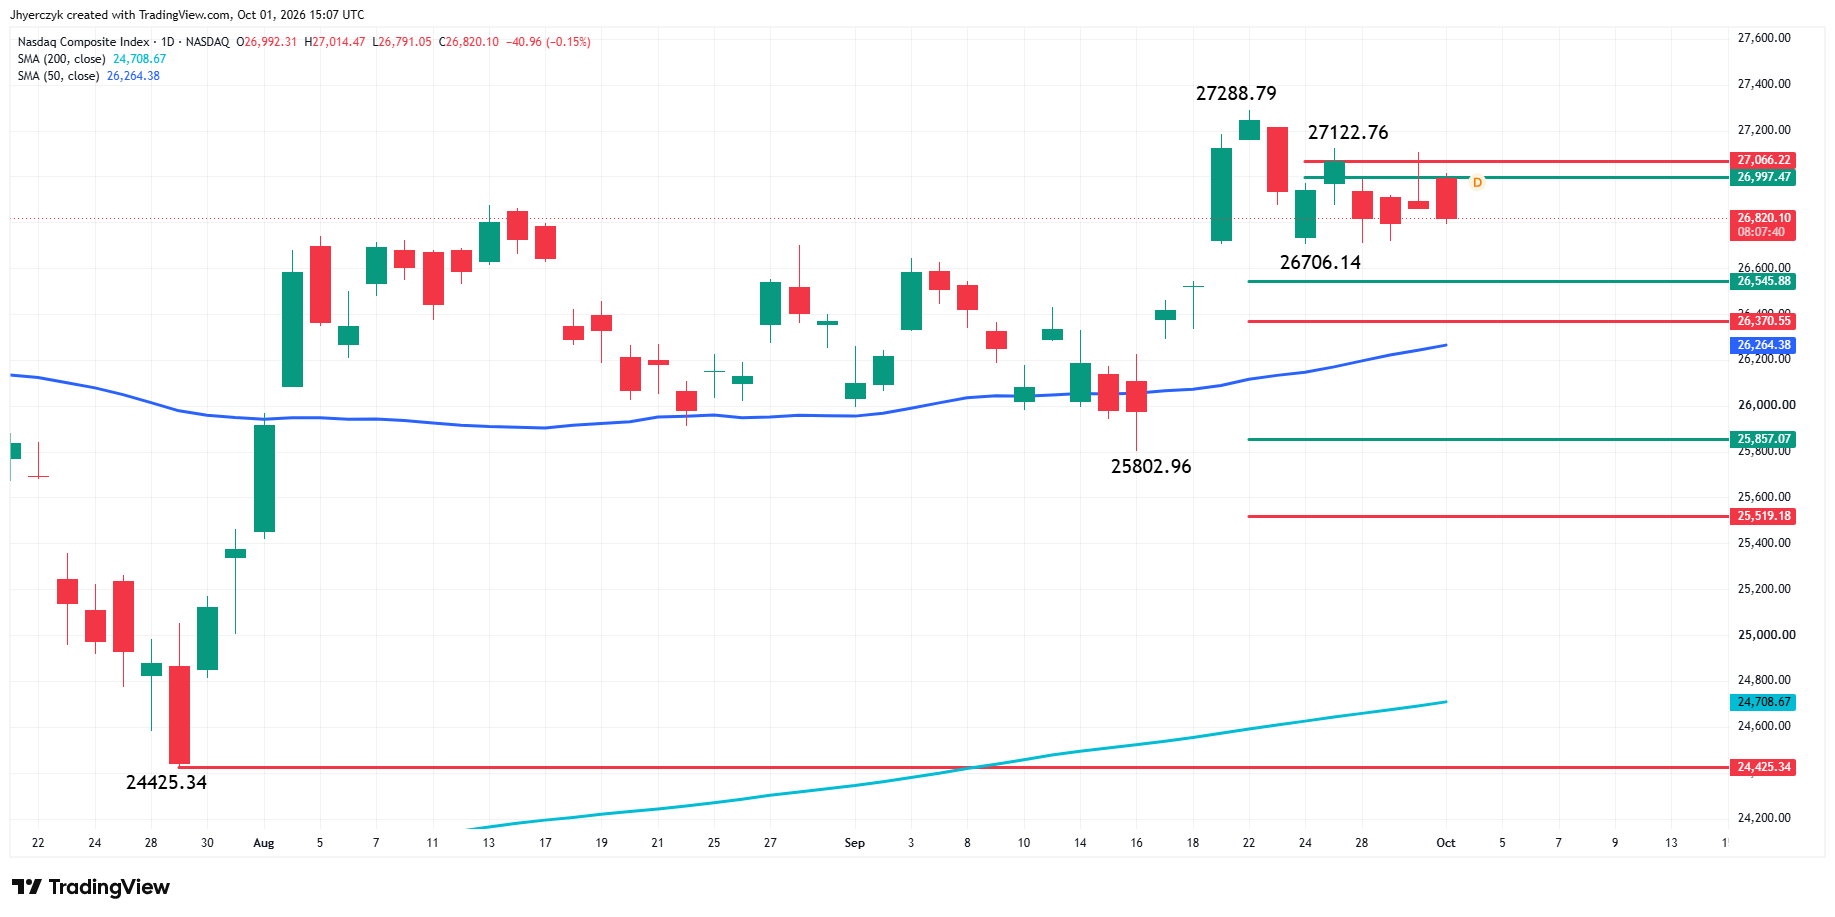
El Índice Nasdaq Composite cae levemente el jueves, poco antes de la mitad de la sesión. La tendencia principal es alcista; sin embargo, los vendedores mantienen al índice por debajo de la zona de retroceso a corto plazo entre 26.997,47 y 27.066,22.
Un movimiento sostenido por encima de 27.066,22 señalaría la presencia de compradores. Una operación por encima de 27.122,76 mostraría que la compra se está fortaleciendo, con el siguiente objetivo alcista en el máximo principal en 27.288,79. Superar ese nivel reafirmaría la tendencia alcista.
Un movimiento sostenido por debajo de 26.997,47 sería un signo de debilidad y podría poner en juego el mínimo menor en 26.706,14. Si ese nivel falla, la tendencia menor cambiará a bajista y podría llevar a poner a prueba otra zona de retroceso a corto plazo entre 26.545,88 y 26.370,55. La media móvil de 50 días en 26.265,45 se sitúa por debajo de esa zona.
Un movimiento sostenido por debajo de la media móvil de 50 días indicaría una presión vendedora más fuerte; sin embargo, la tendencia principal no girará a bajista a menos que falle el nivel en 25.802,96.
El resultado de Micron se convirtió en una venta por toma de ganancias
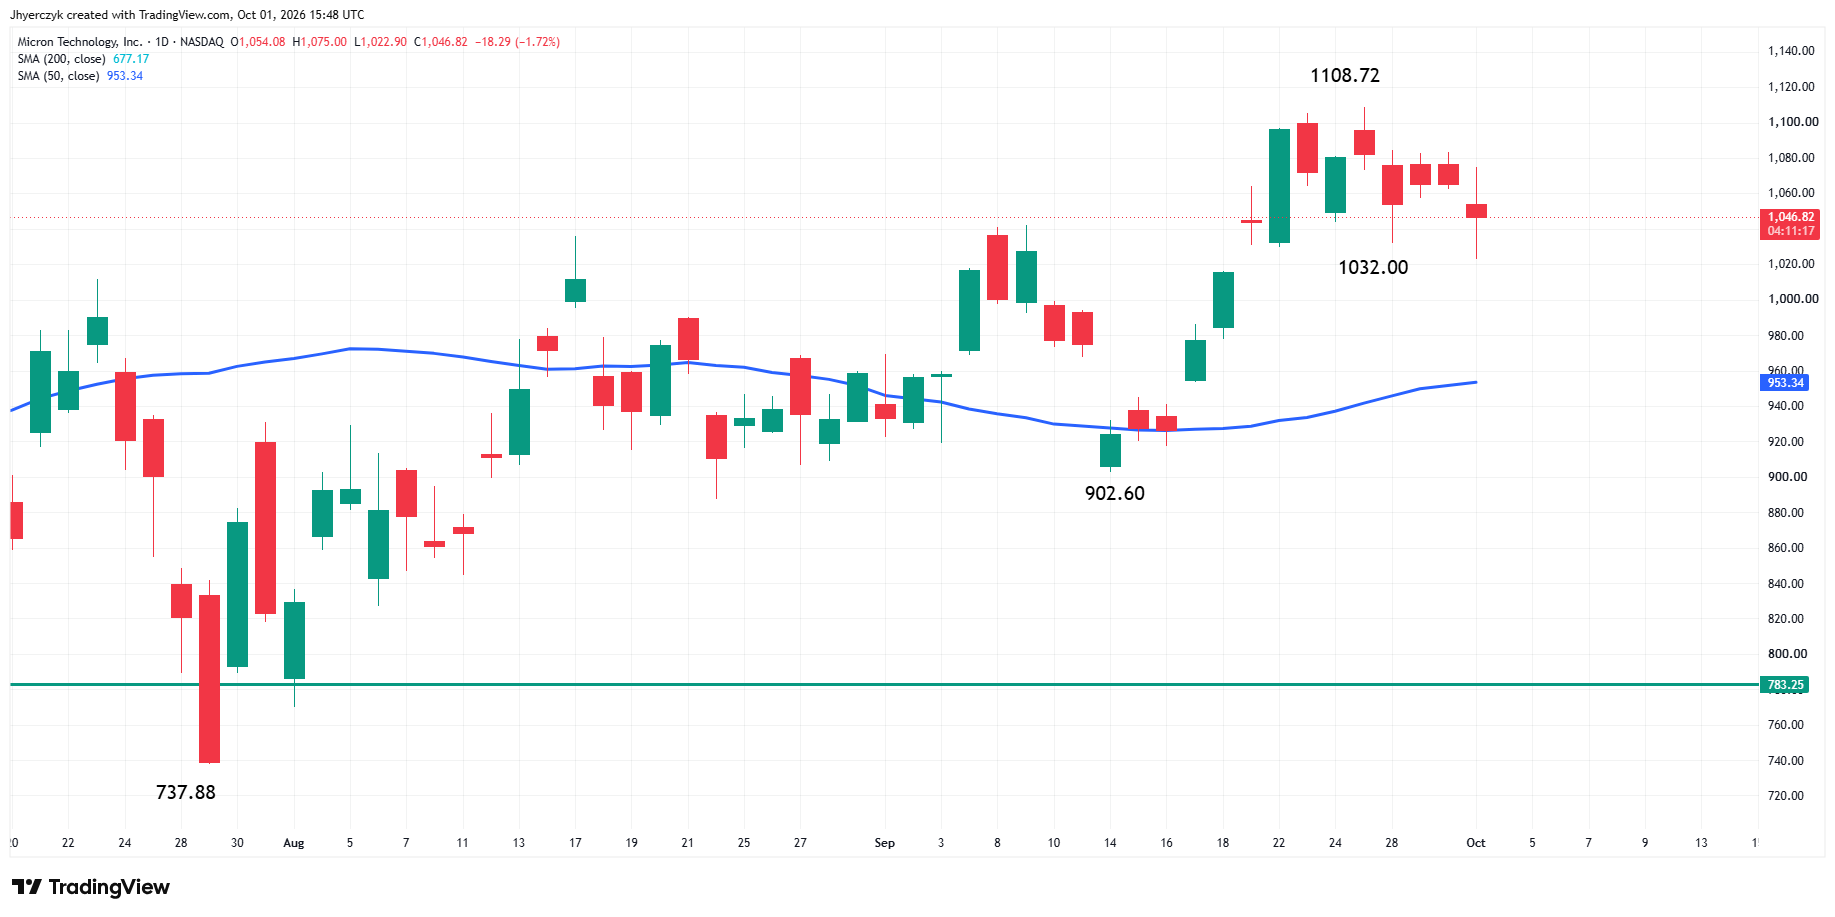
Micron baja alrededor de un 3% el jueves por un informe que debería haber sido un triunfo fácil. Los ingresos se cuadruplicaron respecto al año anterior, la demanda de memoria sigue ajustada y las perspectivas despejaron Wall Street. El sector de semiconductores recibió compras antes de la apertura. Una vez iniciada la sesión en efectivo, los vendedores fueron tras la acción igualmente.
Yo lo llamaría una toma de ganancias, no un veredicto sobre el trimestre. Micron sube más de un 200% este año, y cuando una acción ha corrido así, un gran informe es una excusa para vender.
El aspecto de los márgenes es donde se vuelve incómodo. Micron está registrando márgenes de beneficio del 87% y planea subir los sueldos de los trabajadores, con la acción ya valorada para una carrera excepcional en márgenes. El aumento salarial sigue siendo, no obstante, un problema de Micron. Los centros de datos de IA siguen tirando de la demanda de memoria y la oferta de NAND sigue siendo ajustada para todo el sector.
Citi lo calificó como una lectura positiva para SanDisk, señalando un aumento del 42% en los ingresos por NAND de Micron y precios de NAND aproximadamente un 30% al alza por la escasa oferta. Nadie discute la demanda de los centros de datos. Lo difícil es sostener esa historia mientras las rentabilidades a largo plazo siguen subiendo.
La energía impulsó al crudo al alza mientras los financieros sufrieron
La tecnología estuvo ligeramente en positivo al principio y la demanda no se extendió. Los financieros, materiales, inmobiliarias y consumo discrecional están entre los grupos más débiles. Energía sube junto con el crudo.
La división sectorial de septiembre vuelve a imponerse. La infraestructura de IA, el software y los centros de datos captaron el dinero el mes pasado y todo lo demás tuvo que lidiar con las tasas y el petróleo. La primera sesión de octubre no cambia eso.
El Nasdaq aún tiene el mejor gráfico a largo plazo. Lo que no tiene son compradores dispuestos a romper resistencias con unos bonos tan hostiles.
La rentabilidad a 10 años tocó un máximo de abril de 2002 y las acciones titubearon
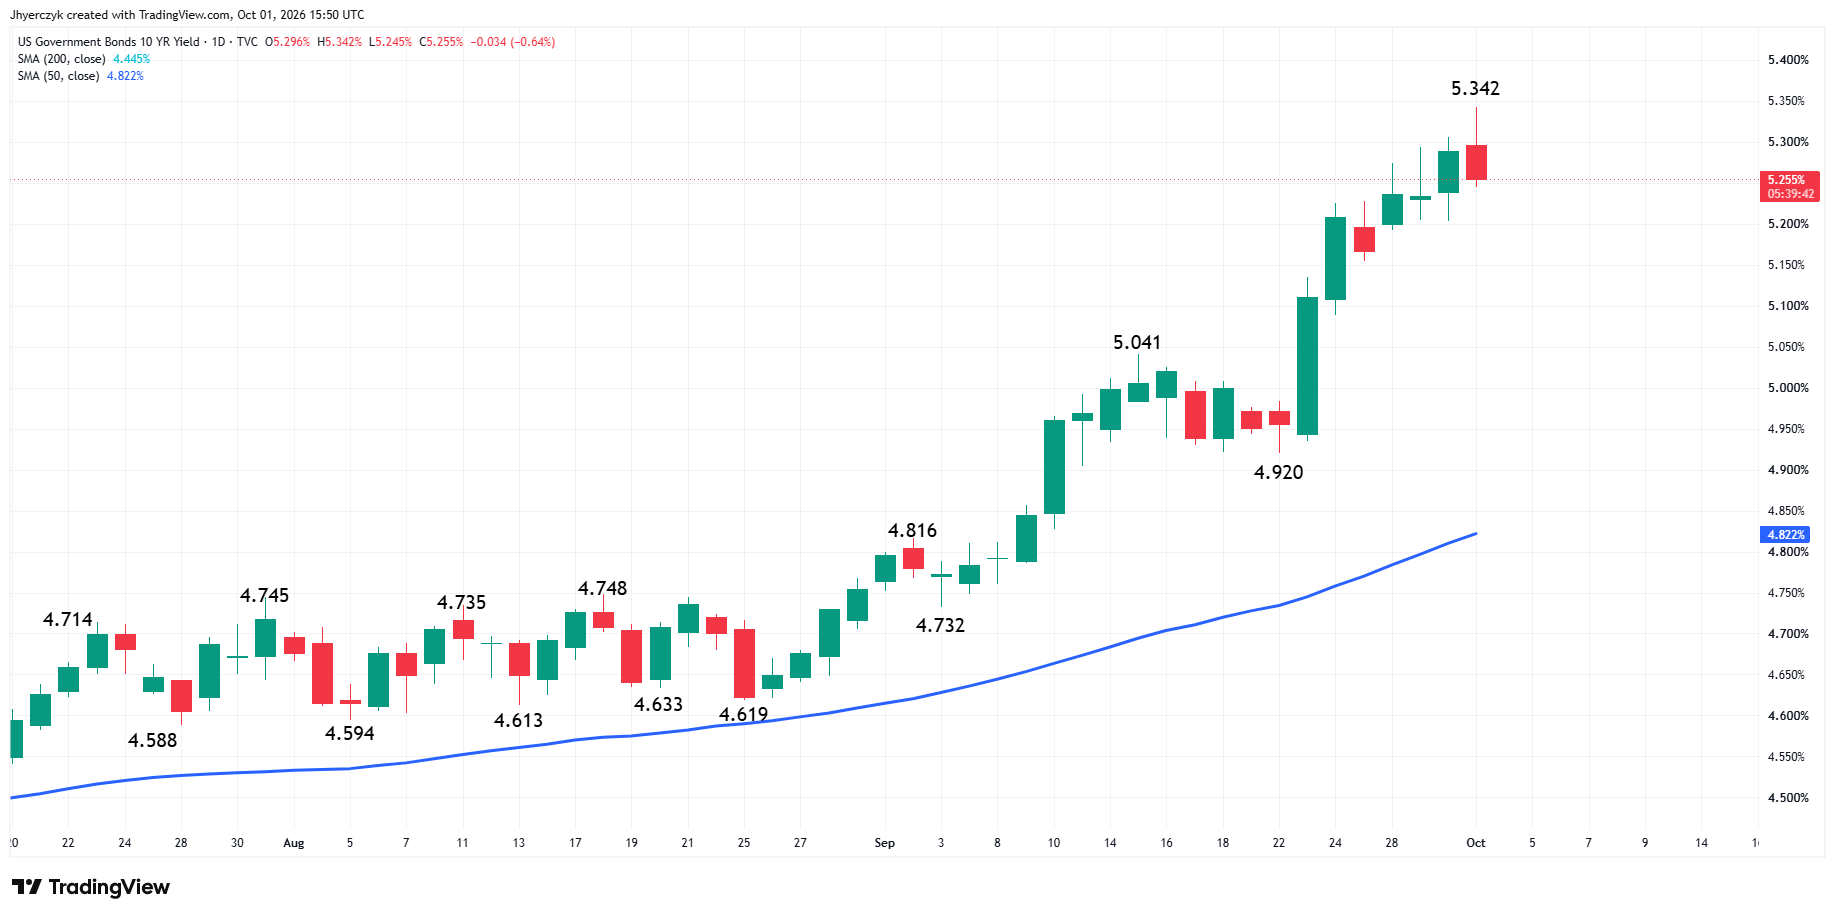
La rentabilidad del Tesoro de EE. UU. a 10 años tocó el 5,342% el jueves, el nivel más alto desde abril de 2002. La de 30 años se situó cerca del 5,663%, de nuevo en niveles de hace más de dos décadas.
Un informe de resultados no arregla eso para la tecnología. Y no son solo las valoraciones de crecimiento las que sufren el impacto. Los financieros, las inmobiliarias, las industriales y las compañías más pequeñas también están soportando el movimiento de rentabilidades, y ninguna de ellas tiene ingresos por IA detrás para esconderse.
El Índice S&P 500 abrió octubre al alza atravesando el movimiento de rentabilidades, y luego giró a la baja como el resto. El Dow está siendo el más golpeado porque la presión de las tasas se ha extendido mucho más allá de los nombres de crecimiento.
Los traders de bonos ignoraron la reunión de octubre una vez que el PCE redujo las probabilidades de alza. Están valorando el petróleo, los déficits, la oferta del Tesoro y la rentabilidad necesaria para mantener deuda a largo plazo. Hasta que ese trade gire, cada rebote de acciones empieza con un límite encima.
Los precios del ISM y las solicitudes de subsidio no dieron nada a los bonos
Los futuros del crudo WTI de noviembre vuelven a cotizar por encima de 91 dólares el barril mientras los operadores esperan el siguiente movimiento del presidente Trump en el conflicto con Irán. PCE débil o no, el petróleo sigue alimentando la trama inflacionaria.
El ISM manufacturero de septiembre no ayudó. El índice general se mantuvo en 54,5, por lo que el sector fabril sigue expandiéndose, pero la componente de precios es la que saltó a la vista. Subió 6,8 puntos hasta 77,9. El empleo subió a 52,7. Los compradores de bonos necesitaban algo suave tras la ruptura de rentabilidades y obtuvieron lo contrario.
El mercado laboral tampoco les dio nada. Las solicitudes iniciales de subsidio por desempleo fueron 197.000 en la semana terminada el 26 de septiembre, por debajo de la estimación de 200.000, y los anuncios de recortes de empleo de Challenger cayeron un 39% desde agosto y un 20% respecto al año anterior. La contratación no se está debilitando lo bastante como para tirar del tramo largo hacia abajo.
Qué vigilar
El informe de Nóminas No Agrícolas del viernes es la próxima prueba para el mercado en general, aunque la rentabilidad a 10 años está marcando la sesión del jueves. Los números de Micron no han logrado atraer de nuevo a los compradores de chips con las rentabilidades donde están, y los valores que lideraron en septiembre siguen siendo vendidos.
A las 15:10 GMT, el Índice Nasdaq Composite se encuentra por debajo de la zona 26.997,47 a 27.066,22, y la reacción de los traders a esa zona marcará el tono hasta el cierre. El índice cotiza justo por encima del mínimo menor en 26.706,14, y ese es el nivel que mantiene la tendencia menor alcista.
Más información en nuestro Calendario Económico.