


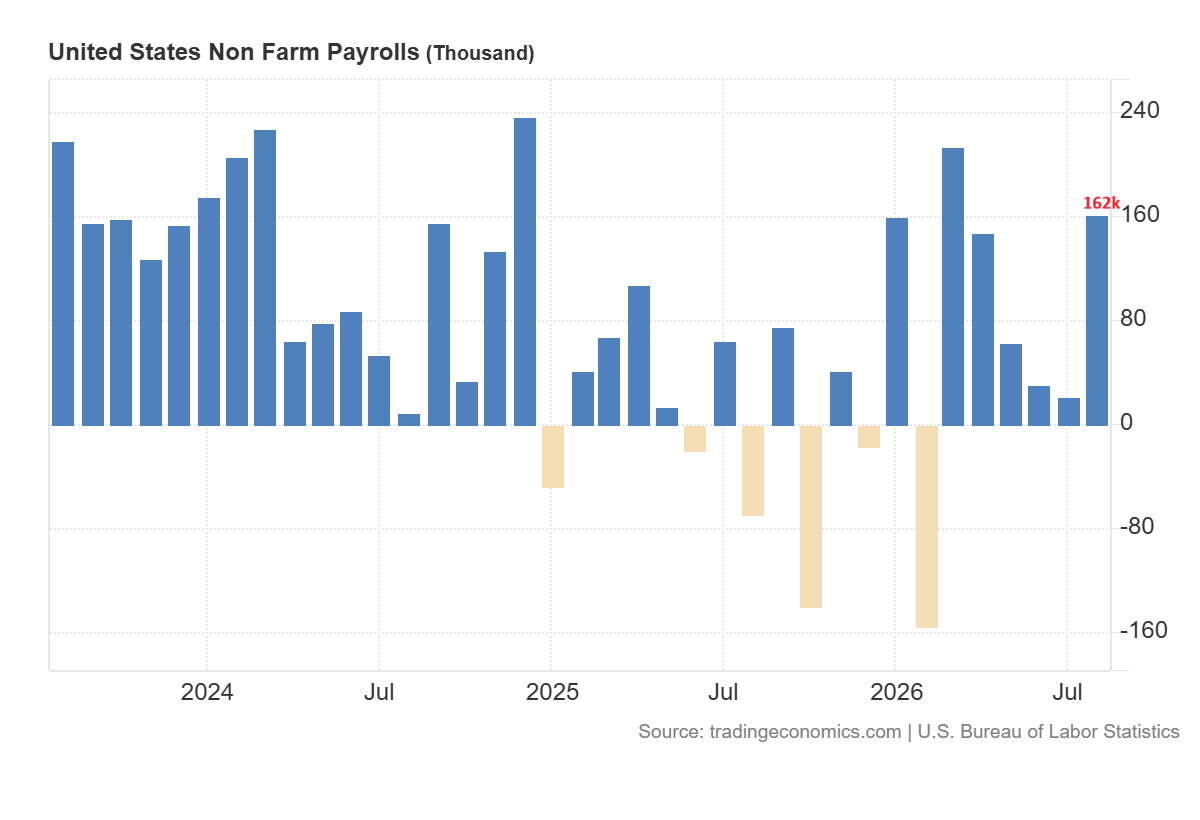
La perspectiva de los tipos de interés en EE. UU. se ha vuelto más agresiva tras la creación de 162.000 empleos en agosto. El sólido informe de empleo empujó el rendimiento del bono del Tesoro a 2 años hasta el 4,41% y elevó las expectativas de una subida de tipos de la Fed en septiembre. Pero el menor crecimiento salarial y una tasa de bajas voluntarias baja dan a la Fed cierto margen para esperar, mientras que las condiciones financieras laxas, el aumento de los precios del combustible y un fuerte crecimiento nominal mantienen elevados los riesgos de inflación. En mi opinión, la Fed podría mantener los tipos sin cambios en septiembre, pero unos datos del IPC y del IPP más fuertes podrían respaldar una subida y elevar los rendimientos de los bonos del Tesoro y el dólar estadounidense. Este artículo presenta las señales clave laborales, de liquidez y de crecimiento que configuran los tipos en EE. UU. y examina la perspectiva del índice del dólar estadounidense, EUR/USD, USD/JPY y USD/CHF.
El informe de empleo de EE. UU. eleva las probabilidades de una subida de la Fed en septiembre
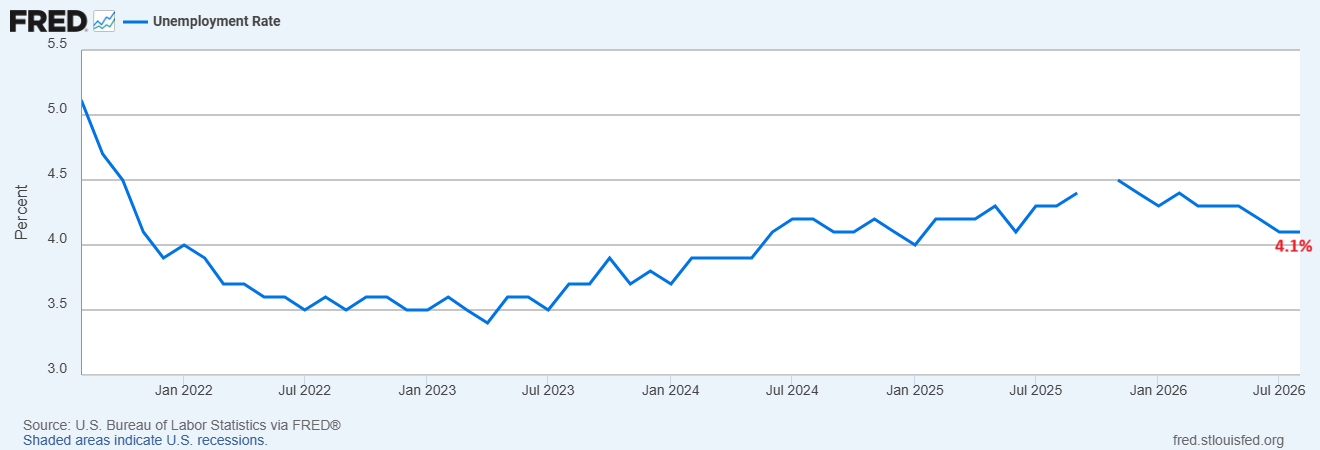
Las nóminas de agosto fueron mucho más fuertes de lo esperado. Pero la encuesta del hogar reveló que no hubo cambios en la tasa de desempleo, que se mantuvo en el 4,1%. Esto sugiere que la economía sigue creando puestos de trabajo sin generar una nueva escasez de mano de obra. El fuerte crecimiento del empleo aumenta el riesgo de un endurecimiento de la política monetaria.
Los indicadores laborales de EE. UU. apuntan a un crecimiento económico sostenido
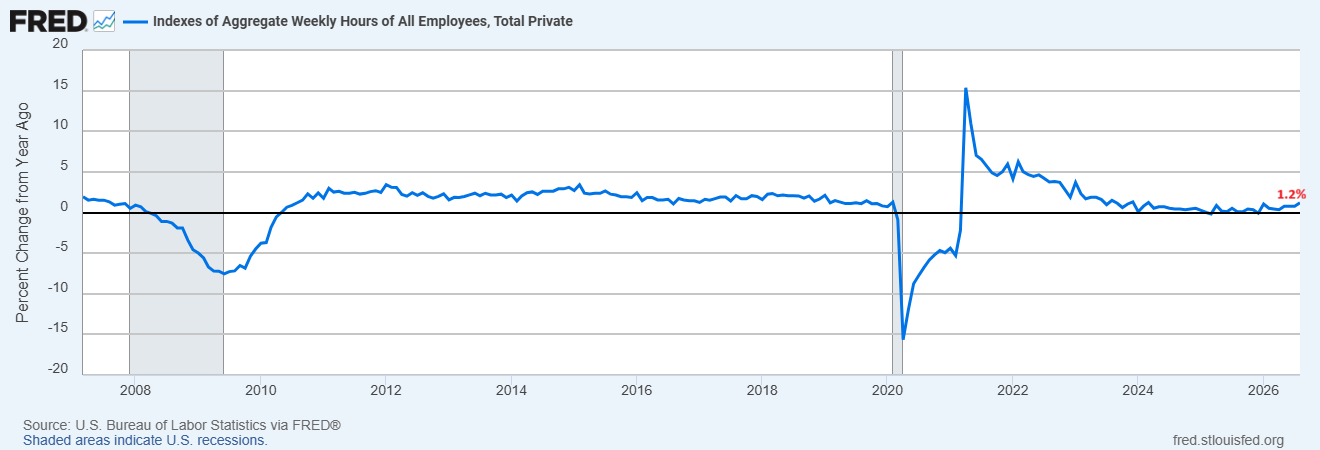
Otros indicadores laborales también mejoraron. Las horas trabajadas por semana aumentaron hasta 34,4 horas.
Pronóstico de precio de EUR/USD
Cada nuevo análisis de EUR/USD a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de EUR/USD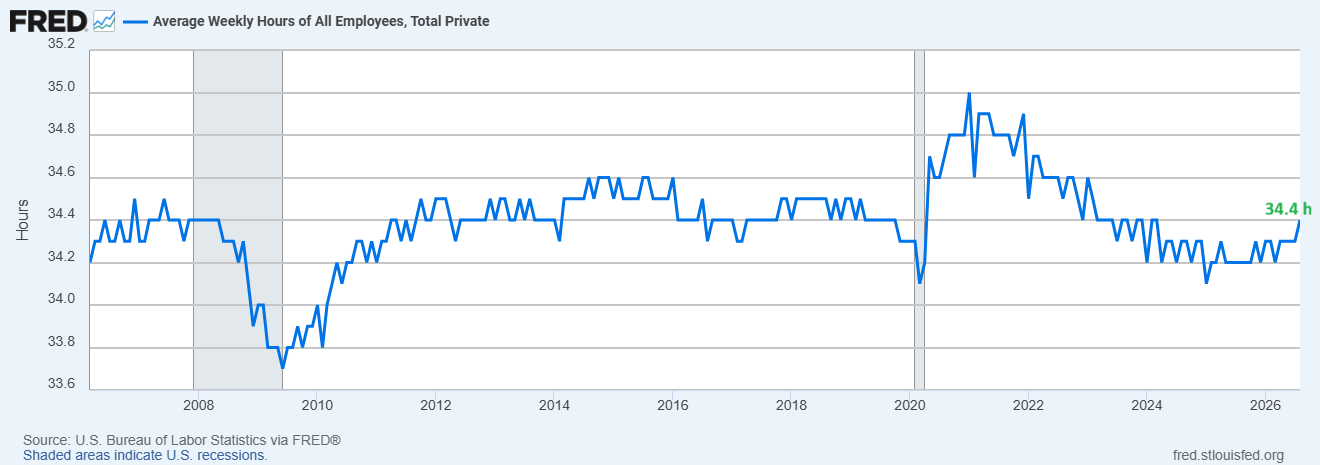
El índice de horas semanales agregadas subió un 1,2% interanual.
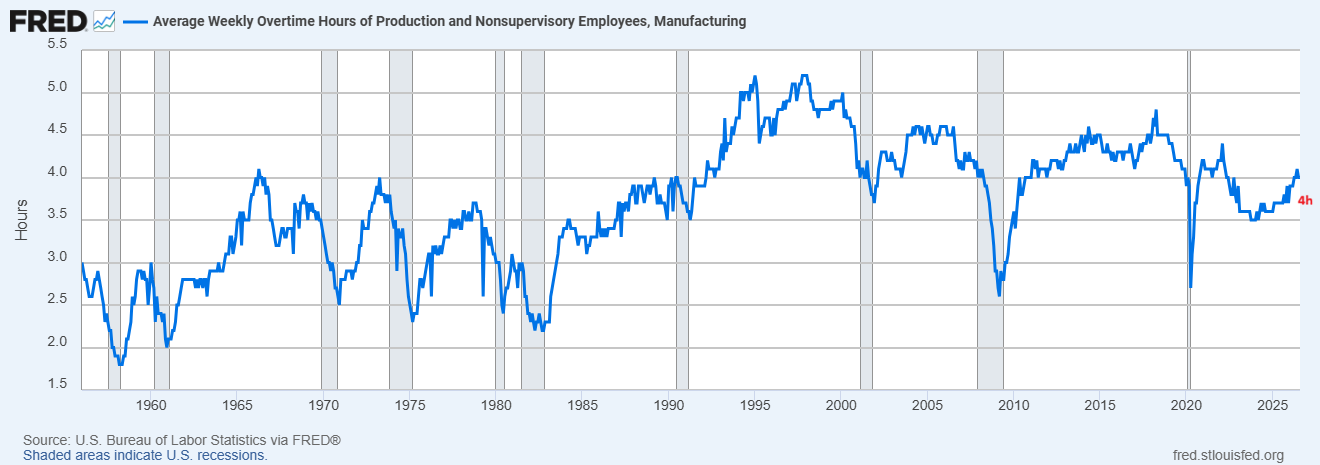
La producción manufacturera y los trabajadores no supervisores también registraron, de media, 4,0 horas extra por semana.
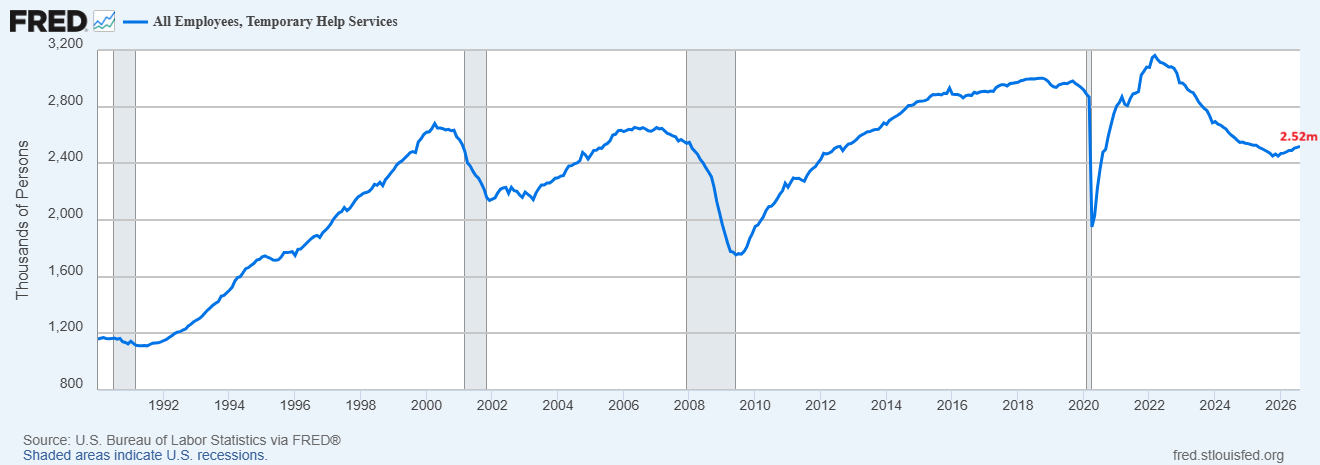
El gráfico siguiente muestra que el empleo en ayuda temporal subió hasta 2,52 millones. Muchas empresas tienden a contratar personal temporal antes que permanente, por lo que el repunte reciente apunta a un crecimiento adicional.
El menor crecimiento salarial da margen a la Fed para esperar
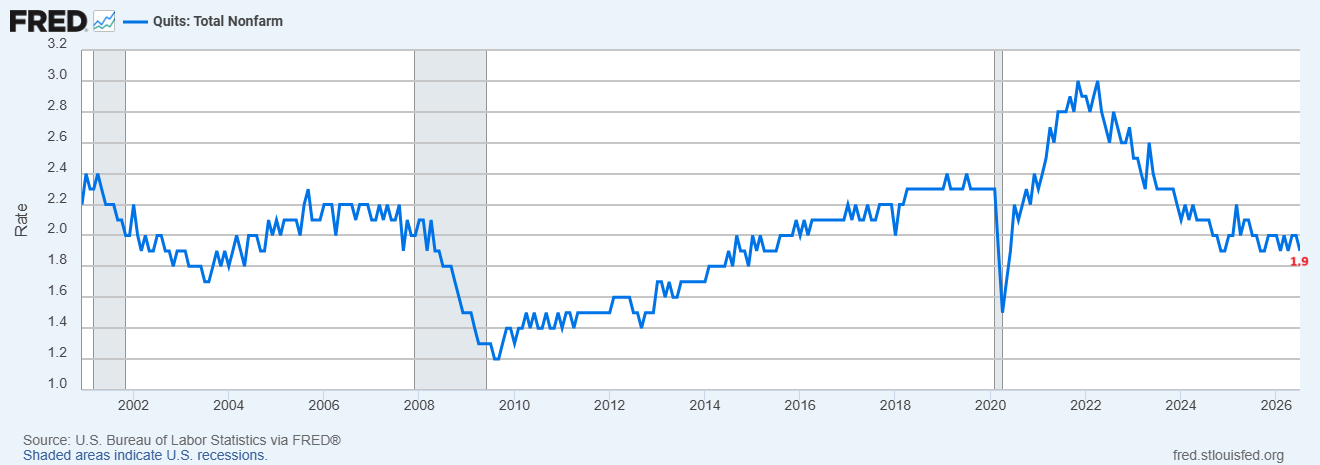
Pero otros indicadores confirman que el mercado laboral no se está sobrecalentando en todos los frentes. El gráfico siguiente muestra que la tasa de bajas voluntarias (quits) cayó hasta el 1,9% en julio. Cuando las personas se sienten confiadas respecto a las oportunidades futuras, tienden a dejar sus empleos.
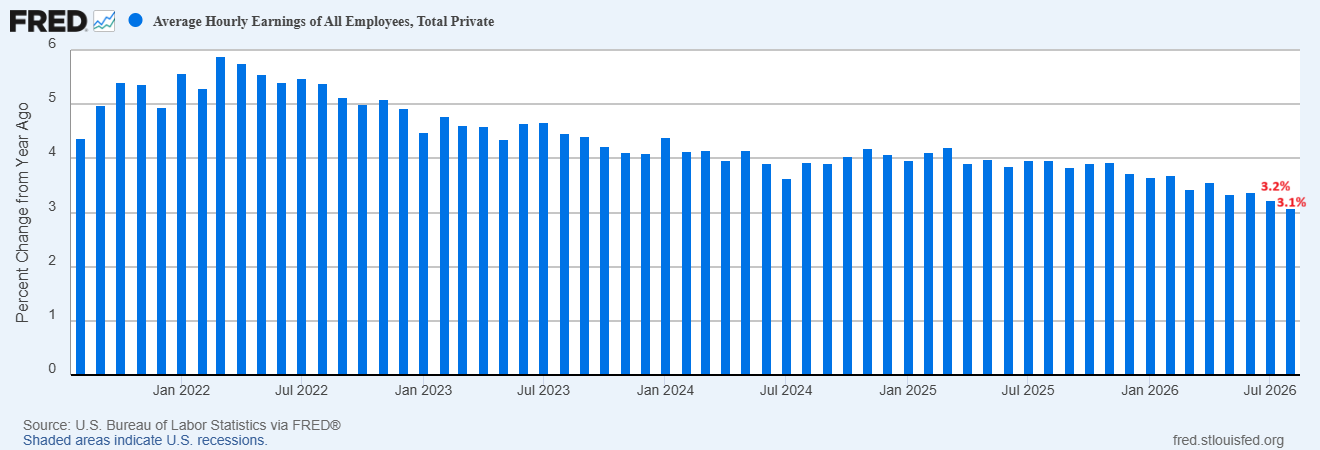
El gráfico siguiente muestra que el salario medio por hora aumentó solo un 3,1% frente al 3,2% de julio. Estos datos dan a la Fed cierto margen para esperar. El presidente Kevin Warsh opina que el mercado laboral está cerca del pleno empleo, pero también ha centrado su atención en la inflación. En mi opinión, si los datos de inflación son más fuertes de lo esperado, la Fed podría subir hasta el 3,75%-4%.
Condiciones financieras laxas y la deuda de EE. UU. mantienen elevados los rendimientos del Tesoro
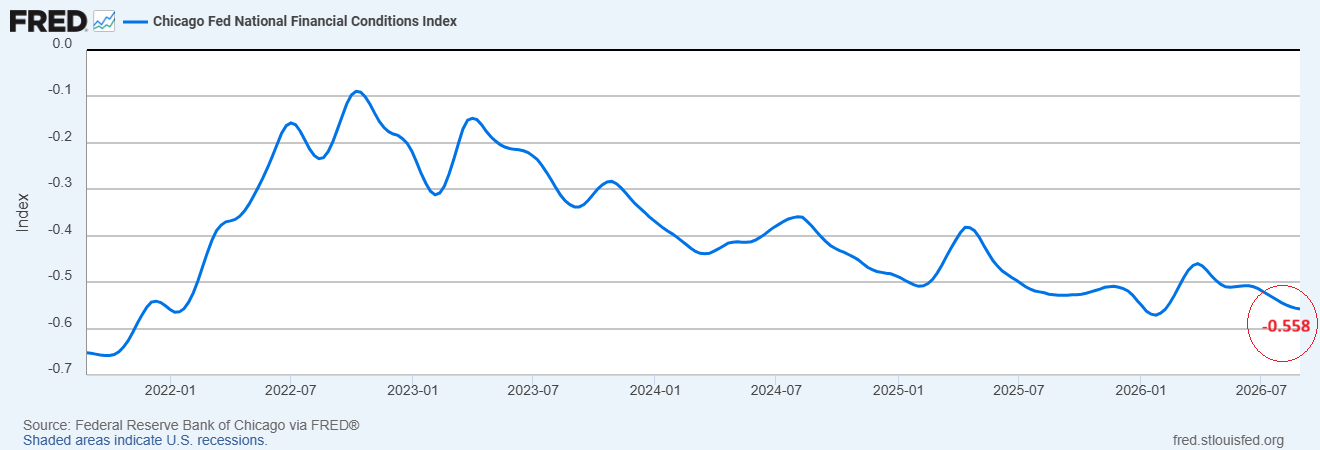
Las condiciones financieras siguen siendo laxas a pesar del elevado tipo de política. El Chicago Fed National Financial Conditions Index también cayó hasta -0,558. El índice mantiene una fuerte tendencia negativa desde 2023. La lectura negativa indica que las condiciones financieras están más laxas que la media histórica.
Reservas bancarias y el balance de la Fed sostienen la liquidez del mercado
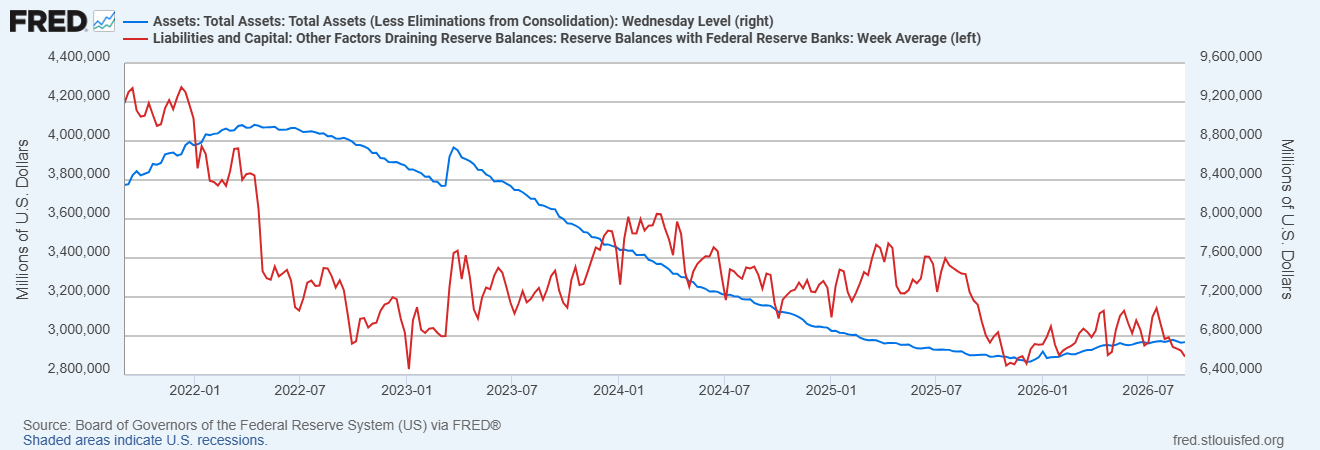
Esta liquidez sigue apoyando a las acciones y a los mercados de crédito. Los saldos de reservas de los bancos comerciales en la Fed han caído hasta unos 2,895 billones de dólares, pero siguen siendo considerables. Warsh querría reducir aún más el balance de la Fed. Pero la turbulencia del mercado de repos de septiembre de 2019 demuestra que eliminar reservas demasiado rápido puede desestabilizar los mercados de financiación a corto plazo.
El fuerte crecimiento del PIB nominal aumenta el riesgo de inflación
Otro problema para los tipos es la política fiscal. El secretario del Tesoro, Scott Bessent, dijo que un crecimiento más fuerte ayudará a EE. UU. a gestionar la carga de una deuda de más de 40 billones de dólares. También mencionó que la productividad derivada de la IA podría respaldar un crecimiento económico más rápido sin aumentar la inflación.
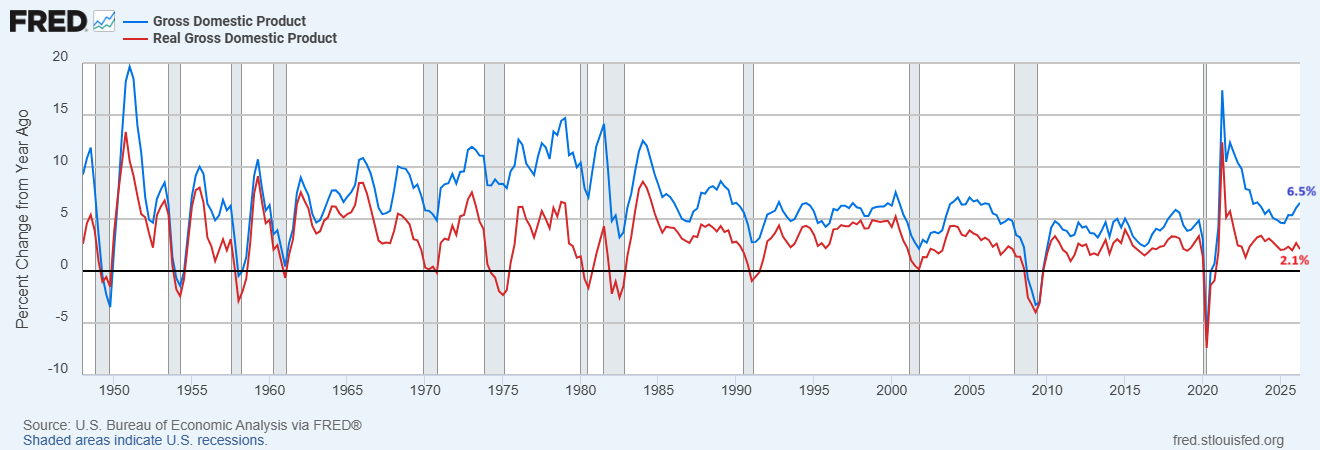
El gráfico siguiente muestra que el PIB creció un 6,5% en el segundo trimestre, mientras que el PIB real creció un 2,1%. Esta amplia brecha entre el PIB nominal y el PIB real indica que los precios más altos contribuyeron de forma significativa al crecimiento nominal. El modelo GDPNow de la Reserva Federal de Atlanta ahora pronostica un crecimiento real del 4,7% para el tercer trimestre. El fuerte crecimiento nominal puede sostener los ingresos fiscales, pero también puede mantener la inflación y los rendimientos de los bonos elevados.
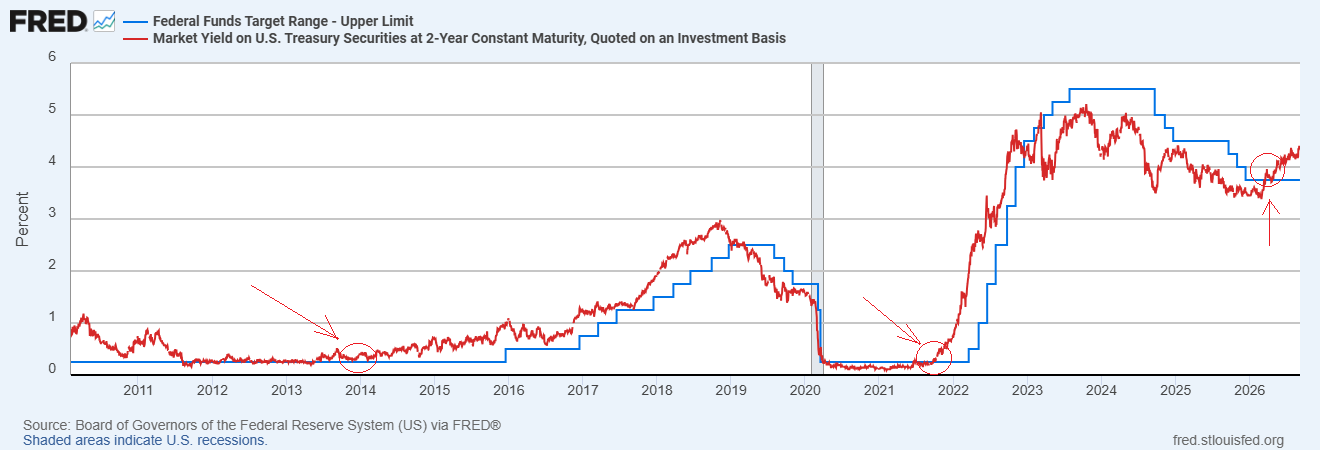
El rendimiento del bono del Tesoro a 10 años sigue cerca del 4,8%. Si la Fed mantiene el tipo de interés en los niveles actuales en septiembre mientras el crecimiento y la inflación siguen siendo altos, podría dispararse por encima del 5%. Se observa en el análisis de los gráficos que los tipos de interés de la Fed tienden a subir meses después de que el rendimiento del bono a 2 años muestre impulso positivo.
El gráfico muestra que el impulso positivo en los rendimientos a 2 años comenzó a principios de 2014, pero la subida de tipos se produjo en diciembre de 2015. De forma similar, el impulso positivo en los rendimientos a 20 años comenzó en octubre de 2021, y la Fed subió los tipos en marzo de 2022. Ahora, los rendimientos del Tesoro de EE. UU. vuelven a estar fuera de control, lo que apunta a subidas de la Fed en breve.
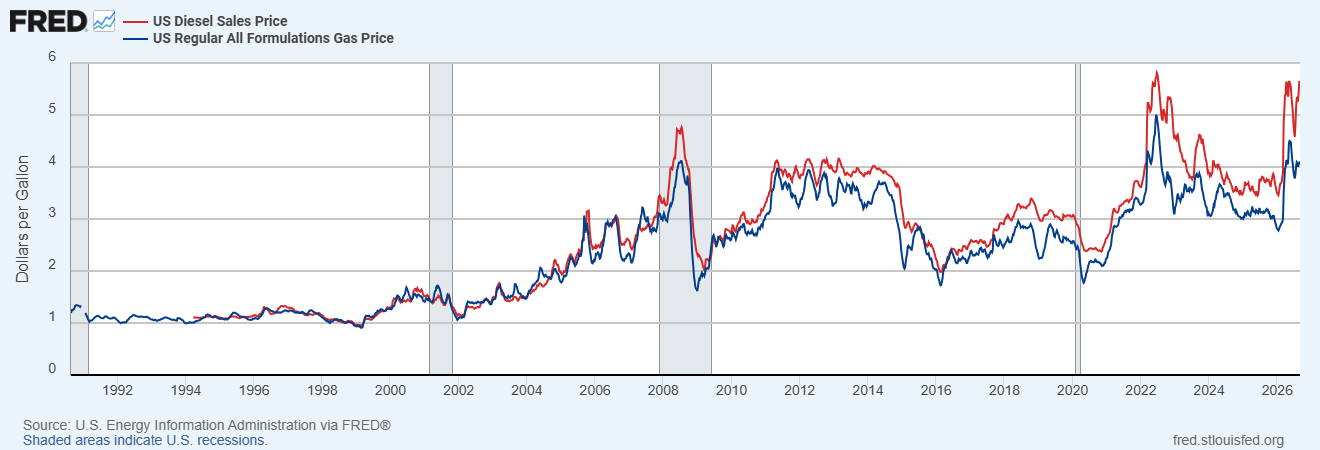
El gráfico siguiente muestra que los precios del combustible y la gasolina han subido de forma notable tras la guerra EE. UU.-Irán. Los precios más altos siguen aumentando el riesgo. El precio medio de la gasolina normal ronda los 4 dólares por galón y el precio medio del diésel se sitúa en torno a 5,60 dólares. Estos precios podrían reducir la actividad del consumidor, pero también pueden mantener la inflación general en niveles más altos.
Cómo podría afectar la decisión de la Fed al índice del dólar estadounidense
Los mayores rendimientos de los bonos del Tesoro y las crecientes expectativas de subidas de tipos pueden mantener al dólar más fuerte. El dólar podría apreciarse aún más si el IPC de EE. UU. y los datos del IPP superan lo esperado y elevan las expectativas de una subida de la Fed. Un movimiento del rendimiento a 10 años por encima del 5% podría limitar la tendencia bajista, ya que atraería capital hacia la clase de activos estadounidense. Haría falta una desaceleración de la inflación, un enfriamiento del crecimiento y un descenso claro de los rendimientos del Tesoro para que se produzca una reversión más sostenida del dólar.
Las expectativas sobre las tasas de interés en EE. UU. seguirán siendo el principal motor de EUR/USD, USD/CHF y USD/JPY. Una decisión hawkish de la Fed y unos rendimientos del Tesoro en alza normalmente respaldarían al dólar. Esto podría presionar a EUR/USD y elevar USD/CHF y USD/JPY. Sin embargo, los flujos hacia valores refugio pueden fortalecer al franco suizo o al yen japonés en periodos de tensión en los mercados.
Previsión del índice del dólar: las apuestas por una subida de la Fed desafían la visión bajista del DXY
El gráfico semanal del índice del dólar estadounidense muestra una fuerte consolidación entre los niveles 99,70 y 98,70. La rotura de cualquiera de esos niveles definirá el siguiente movimiento a corto plazo. Pero la inversión clave desde el nivel 101,80 en junio de 2026 indica un sesgo ligeramente bajista en el corto plazo.
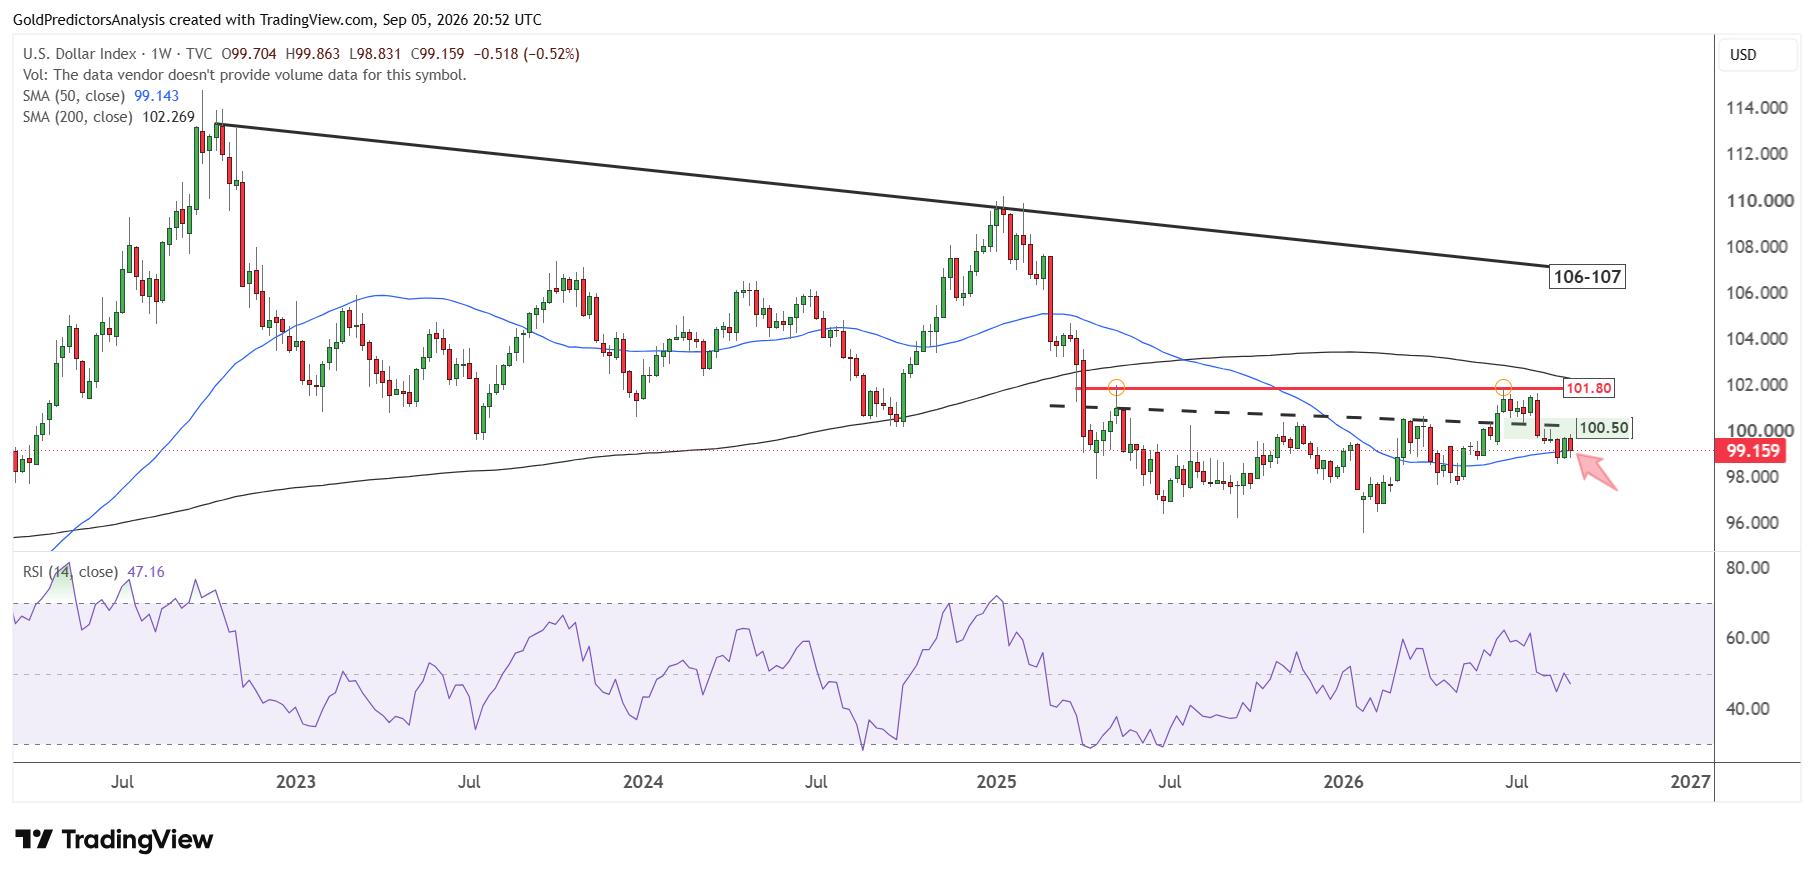
El soporte a largo plazo entre los niveles 96 y 97 será el área clave para definir el siguiente movimiento. Una rotura por debajo de 96 abriría el camino para una caída fuerte hacia la zona de 90 en el índice del dólar. Pero las expectativas de subidas de tipos en EE. UU. mantienen la perspectiva alcista para el índice. Una rotura por encima de 101,80 sería necesaria para llevar el índice hacia la zona de 106 a 107. La perspectiva a corto plazo sigue siendo bajista, ya que el RSI se mantiene por debajo de la línea media y el índice se encuentra en torno a la media móvil de 50 semanas.
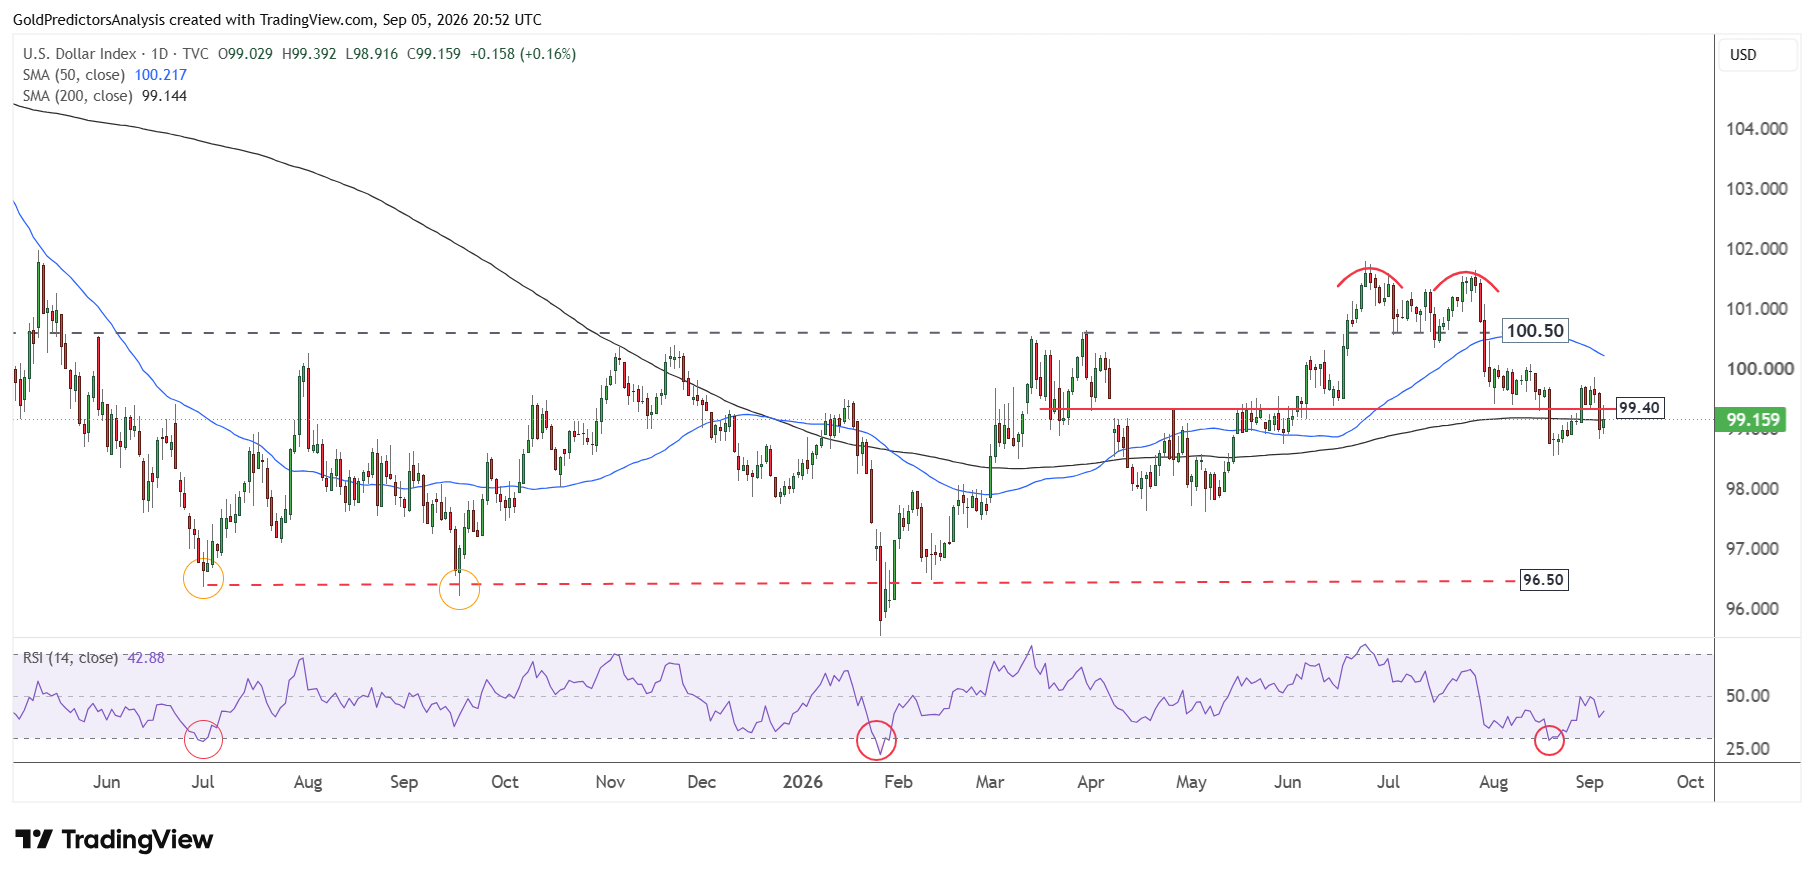
Esta perspectiva bajista también se observa en el gráfico diario. El gráfico muestra la formación de un doble techo en 101,80 en junio de 2026. El índice ya falló en el nivel 100,50 y continúa cotizando alrededor de la media móvil de 200 días. Una rotura por debajo de 98,60 la próxima semana probablemente abrirá el camino hacia 97,80 en el corto plazo. Pero una rotura por debajo de 97,80 empujará el índice hacia 96,50.
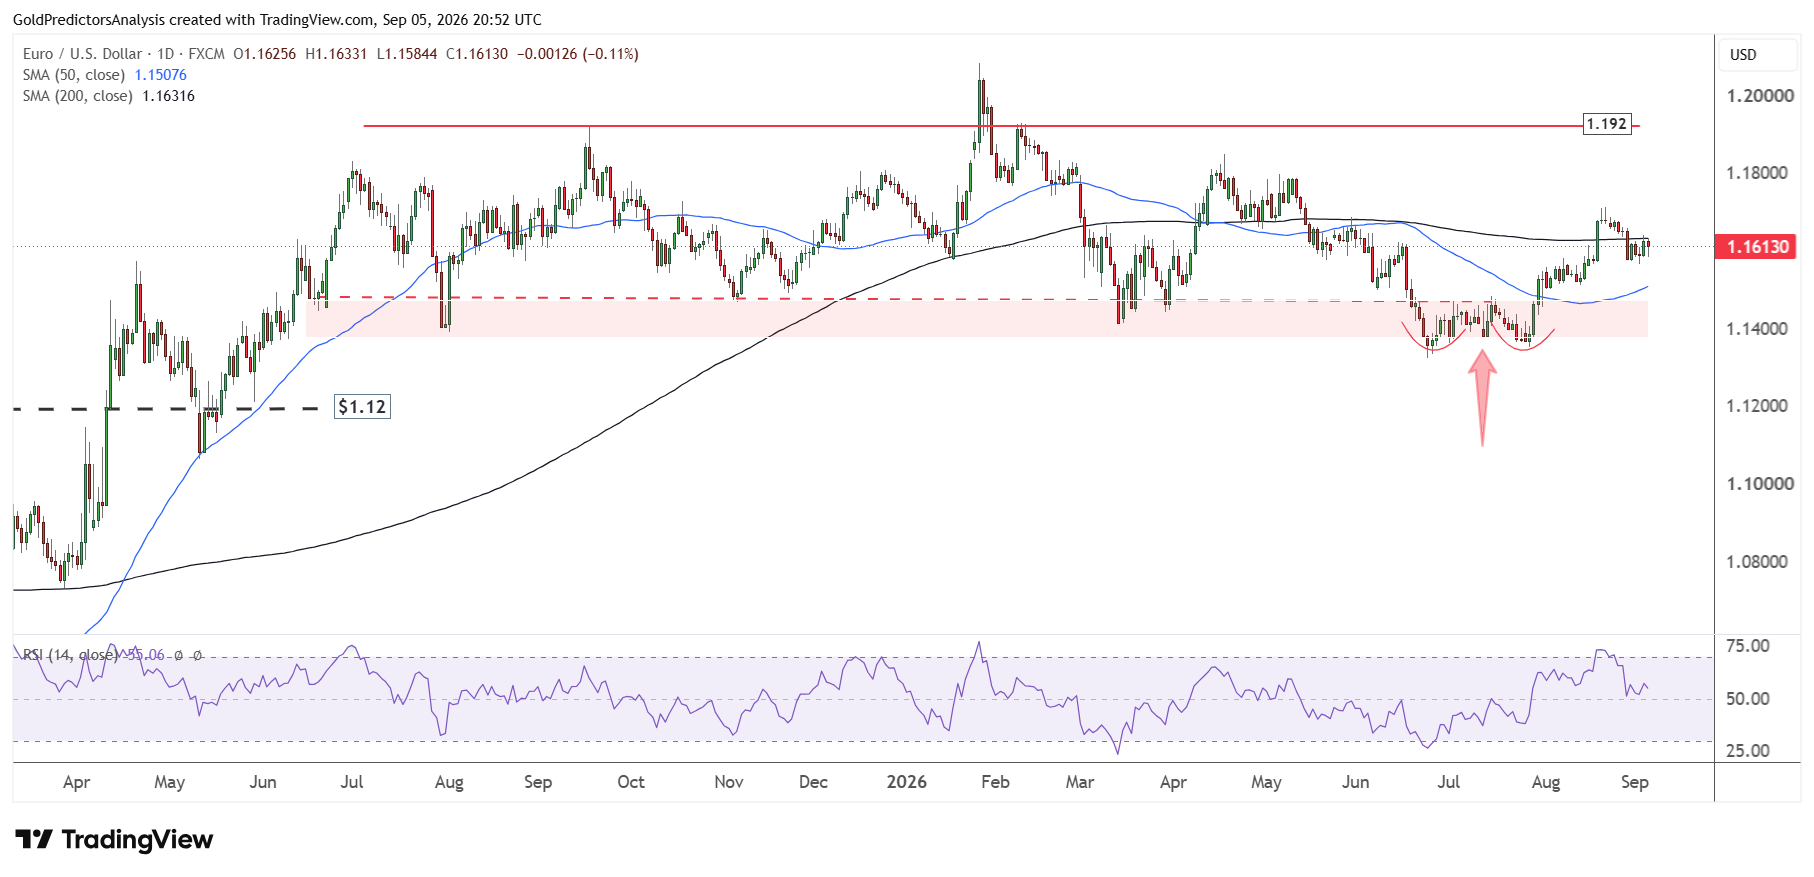
Previsión EUR/USD: rotura por encima de 1,17 apunta a 1,1920
El fallo del índice del dólar estadounidense en la resistencia de 101,80 ha dejado un doble suelo en EUR/USD en la zona de soporte 1,1350. El rebote tras el doble suelo ha impulsado al par por encima de la media móvil de 50 días. El par ahora cotiza en torno a la media móvil de 50 días y busca la próxima dirección.
Una rotura por encima de 1,17 probablemente empujará a EUR/USD hacia el nivel 1,1920. Pero una rotura por debajo de 1,1515 abriría el camino para una caída adicional hacia 1,1380. En general, el par se consolida entre 1,1380 y 1,1920 y busca su próxima dirección. No obstante, el RSI se mantiene por encima de la línea media, lo que apunta a una perspectiva positiva a corto plazo.
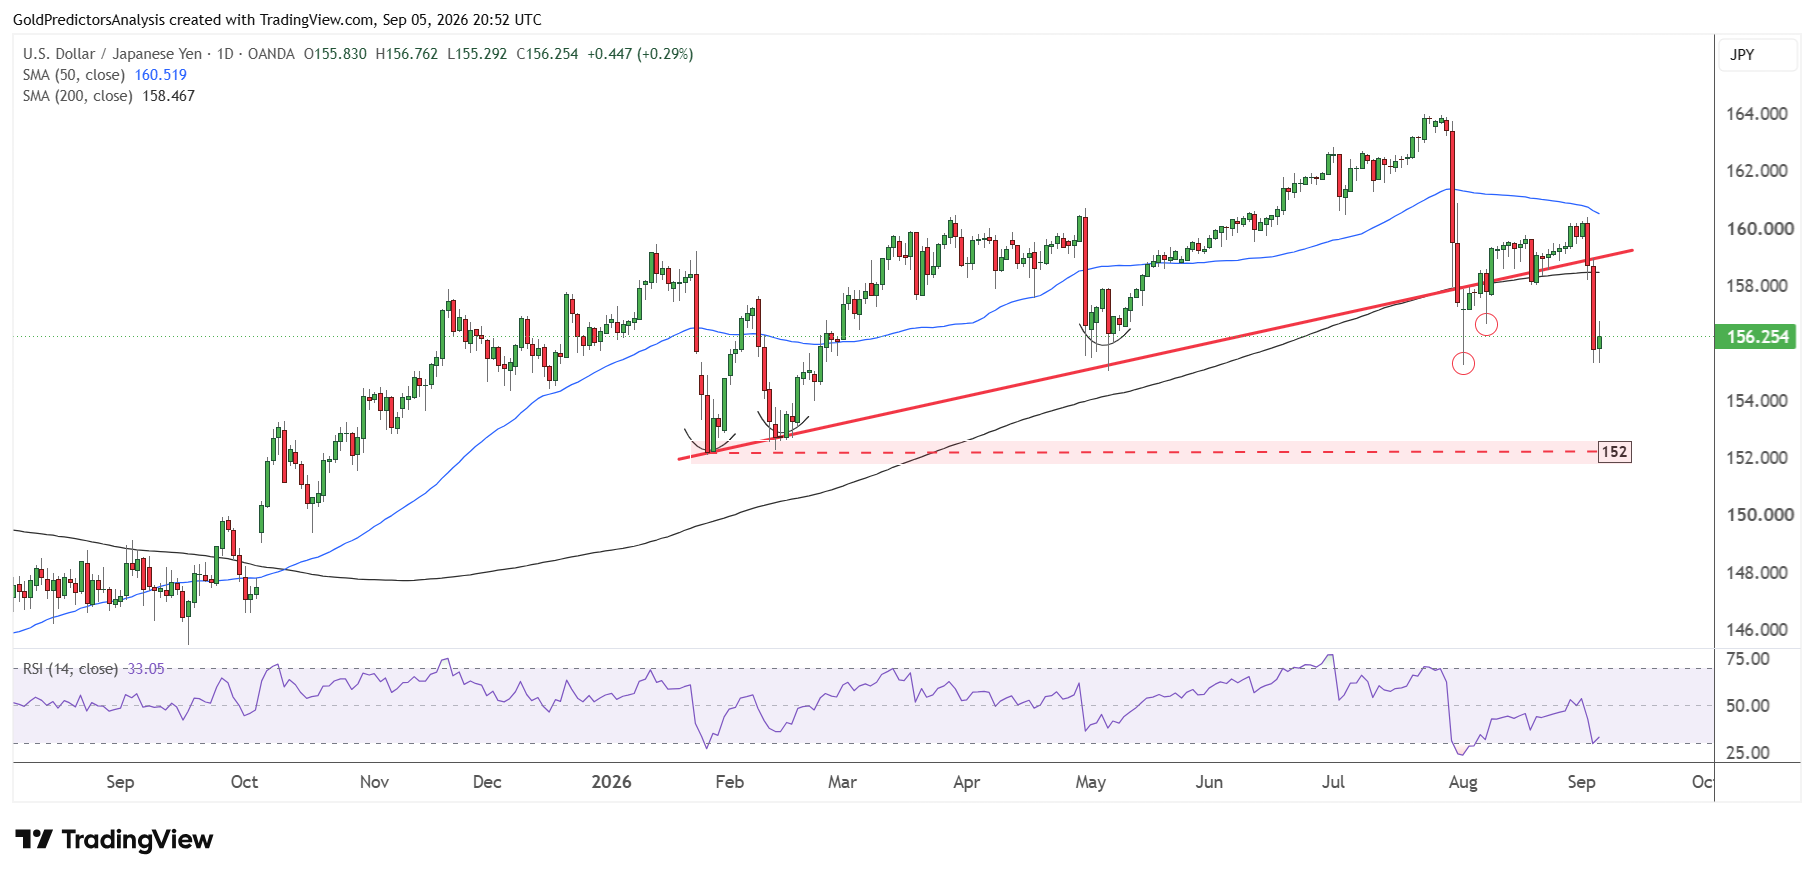
Previsión USD/JPY: la fortaleza del yen pone el soporte 149-150 en el punto de mira
La fortaleza del yen japonés ha llevado a USD/JPY por debajo de la línea de tendencia ascendente que se extiende desde el mínimo de enero de 2026. El par también ha perforado la media móvil de 200 días, lo que indica un sesgo ligeramente bajista en el corto plazo. El par se dirige ahora hacia 152 como objetivo inicial en el corto plazo.
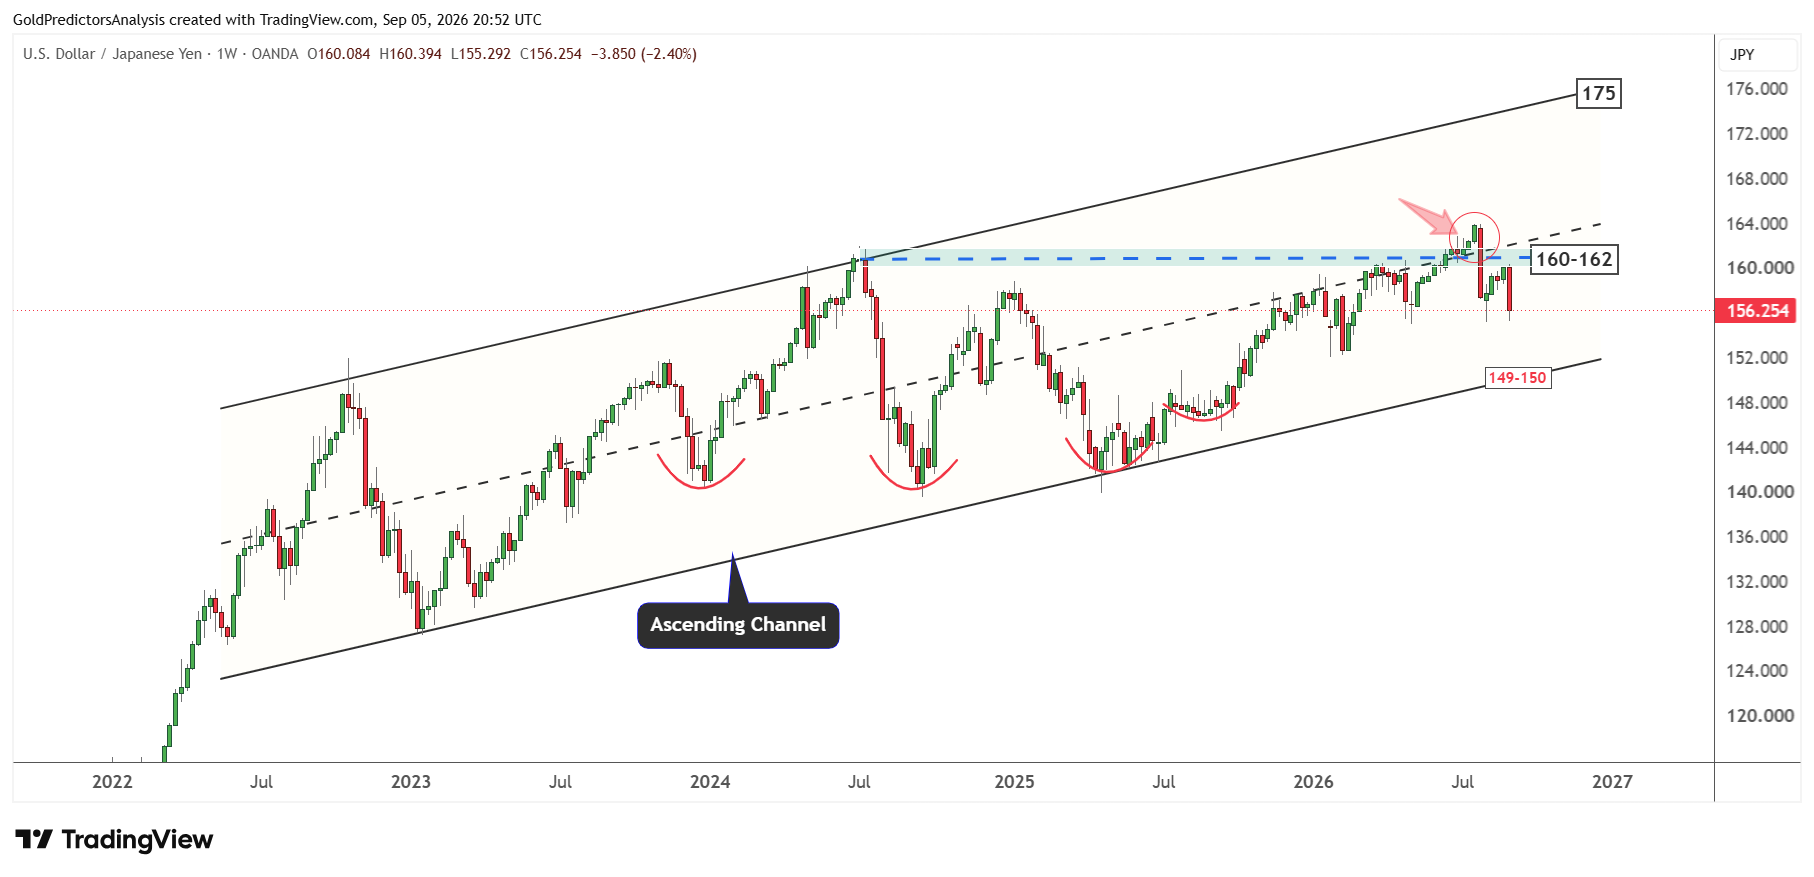
El gráfico semanal de USD/JPY muestra un claro fallo en la zona de resistencia de 160 a 162. El fallo en esa resistencia ha abierto el camino para una caída hacia el área de soporte a largo plazo entre 149 y 150. Pero la región de soporte entre 152 y 153 probablemente definirá el siguiente movimiento en el corto plazo. Una rotura por debajo de 152 abriría la puerta a una caída hacia el soporte a largo plazo entre 149 y 150.
Previsión USD/CHF: el rebote apunta a la resistencia 0,83-0,84
La fortaleza del índice del dólar también ha formado un patrón de suelo en USD/CHF en el soporte de largo plazo de 0,76. Este soporte de largo plazo está definido por la línea de tendencia descendente que se extiende desde los mínimos de julio de 2023. El par ha formado una estructura de fondo redondeado alrededor de este soporte y ahora se consolida en torno a 0,80.
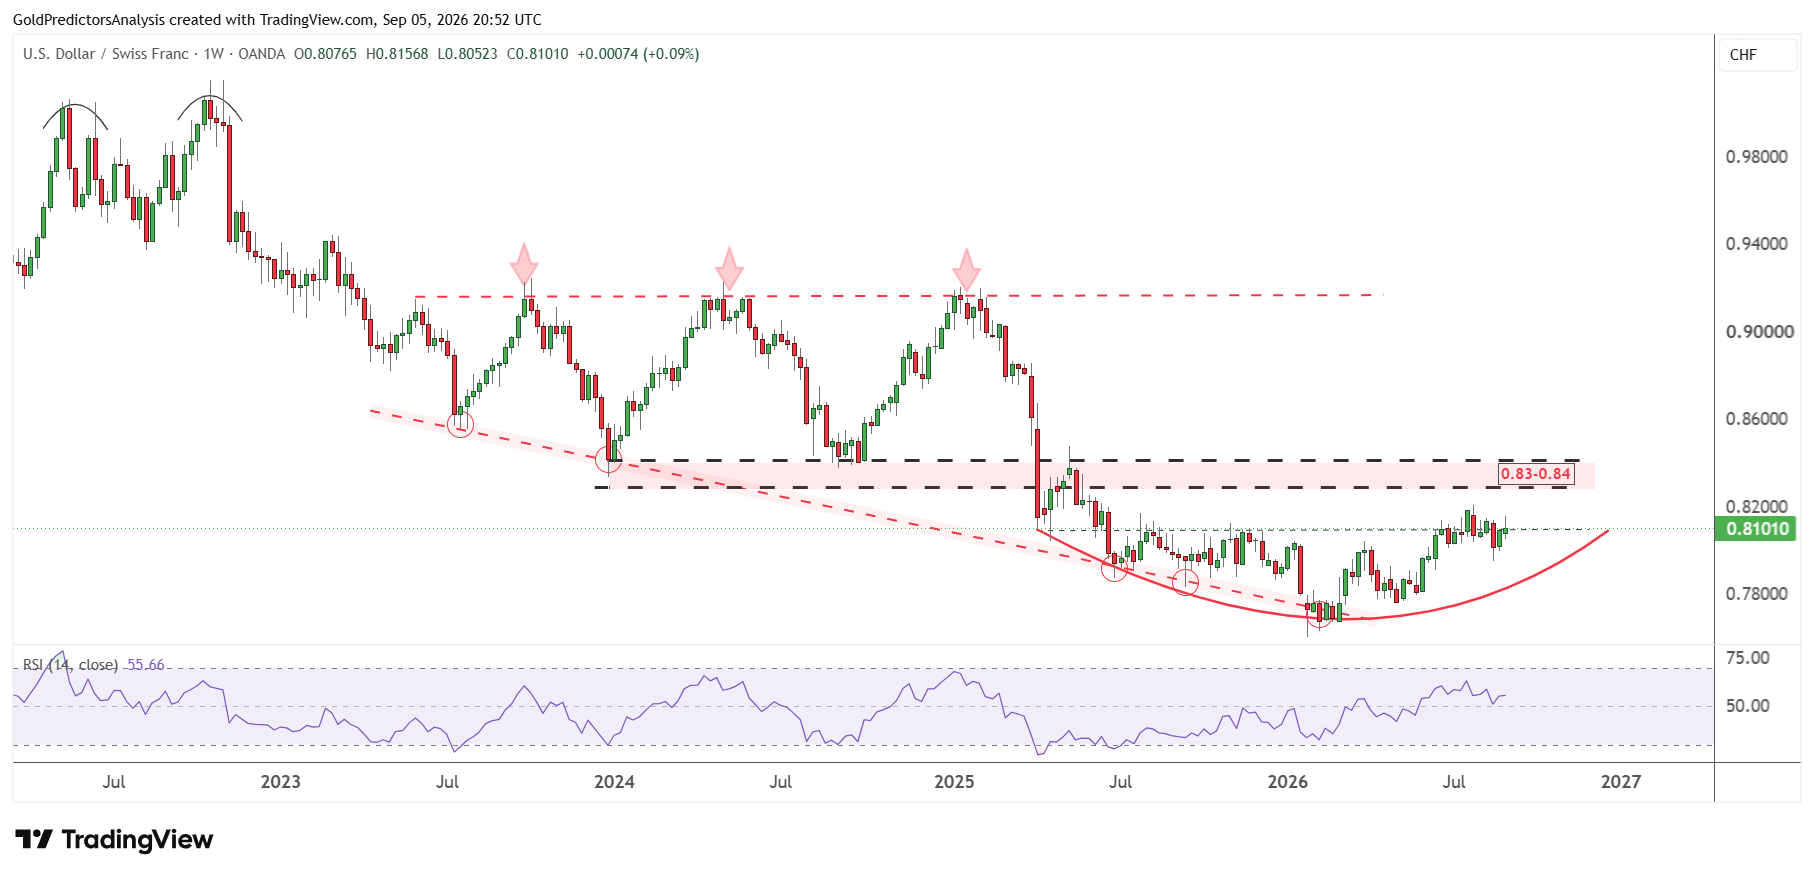
Una rotura por encima de 0,82 probablemente empujará al par hacia la zona 0,83-0,84, que se define como un punto pivote importante para USD/CHF a largo plazo. El par sigue en tendencia negativa mientras se mantenga por debajo de 0,84 debido a la fortaleza del franco suizo. Pero el RSI permanece por encima de la línea media, lo que apunta a una perspectiva positiva hacia la zona 0,83-0,84. Si la Fed continúa subiendo los tipos, USD/CHF probablemente seguirá al alza hacia esa zona pivote de largo plazo. No obstante, el par podría volver a caer tras ese rally para retomar su tendencia negativa a largo plazo.
Conclusión
La perspectiva sobre el tipo de interés en EE. UU. sigue siendo incierta antes de la reunión de la Fed de septiembre. El fuerte crecimiento del empleo, las horas laborales más largas, las condiciones financieras laxas y la subida de los precios del combustible mantienen viva la posibilidad de una subida. Pero el menor crecimiento salarial y la baja tasa de bajas voluntarias dan margen a la Fed para esperar. Los próximos informes del IPC y del IPP probablemente decidirán el resultado. En mi opinión, la Fed mantendrá los tipos sin cambios salvo que estos informes muestren una inflación más intensa. Unos datos de inflación fuertes podrían respaldar una subida de 25 puntos básicos y empujar el rendimiento a 10 años por encima del 5%. Pero una inflación más suave reforzaría el argumento para mantener los tipos sin cambios.
El dólar estadounidense podría permanecer volátil hasta que la Fed ofrezca una señal de política clara. El índice del dólar muestra un sesgo bajista a corto plazo por debajo de 101,80. Una rotura por debajo de 98,60 podría exponer a 97,80 y 96,50. Esta debilidad respalda la recuperación de EUR/USD y aumenta el riesgo a la baja para USD/JPY. USD/CHF todavía podría rebotar hacia 0,83-0,84, pero la perspectiva a largo plazo sigue siendo negativa por debajo de 0,84. Una rotura clara de estos niveles confirmará la siguiente dirección para los pares de divisas.
Lea más: Jobs and CPI to Drive US Dollar and EUR/USD