


Datos de almacenamiento e impacto del clima en el gas natural
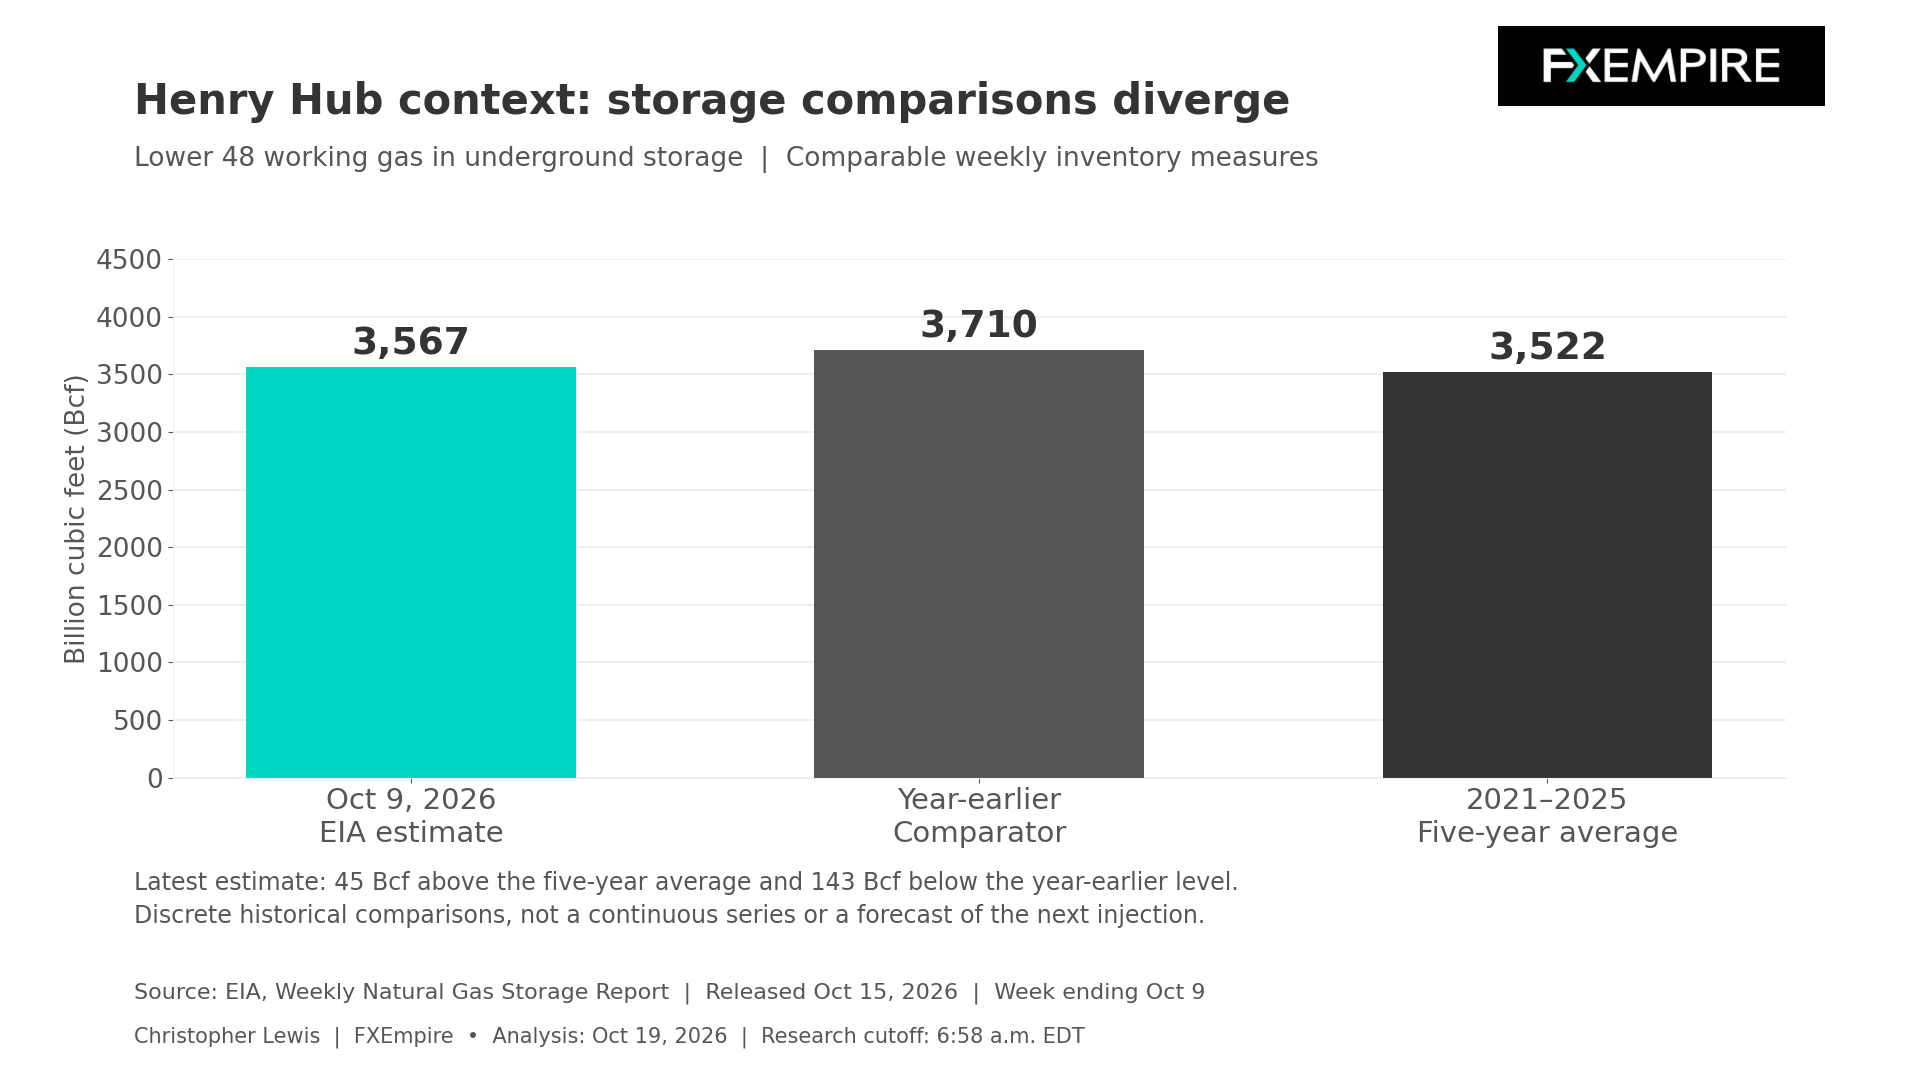
El gas natural de EE. UU. comienza el lunes con una pequeña holgura nacional de inventarios respecto a su promedio estacional, pero una comparación menos cómoda frente al año pasado. El último informe de inventarios de la EIA, publicado el 15 de octubre, estimó el gas utilizable en los 48 estados contiguos en 3.567 Bcf para la semana que terminó el 9 de octubre. Las existencias aumentaron en 67 Bcf respecto a la semana anterior. Las reservas estaban 45 Bcf por encima del promedio de cinco años y 143 Bcf por debajo del nivel del año anterior.
La combinación evita calificar al mercado como uniformemente sobreabastecido o ya corto para el invierno. La comparación entre temporadas ofrece cierta protección frente a la demanda habitual, mientras que el déficit interanual indica una holgura menor que el otoño pasado. Por ello, las revisiones meteorológicas pueden importar más de lo que sugiere solo el total nacional. El próximo informe de inventarios de la EIA está programado para el jueves y será seguido de cerca.
El detalle regional también introduce algunas complejidades. Las existencias en la región Sur Central se situaron en 1.097 Bcf, en comparación con un promedio de cinco años de 1.132 Bcf. Dentro de esa región, las existencias en cavernas salinas fueron de 236 Bcf frente a un promedio de 279 Bcf. Otras regiones compensaron parcialmente ese déficit en la comparación nacional. Estas cifras son relevantes para el balance del área del Golfo asociado con Henry Hub, pero por sí solas no establecen ninguna restricción en la red de gasoductos.
La última perspectiva meteorológica oficial tiende a descartar un amplio impulso de calefacción a finales de octubre. El Climate Prediction Center de la NOAA emitió una discusión a las 15:00 EDT del 18 de octubre para el periodo del 24 al 28 de octubre. Favoreció temperaturas por encima de la normalidad en buena parte de la mitad este del país, con probabilidades superiores al 80% en partes del Alto Medio Oeste. Las probabilidades de temperaturas más frías de lo normal aumentaron en partes del Oeste, mientras que porciones de la costa este se inclinaron más hacia la normalidad.
Se trata de probabilidades relativas a las normas estacionales, no de temperaturas medidas ni de previsiones cuantificadas de demanda de gas. Un Alto Medio Oeste más cálido podría contener las necesidades de calefacción en comparación con una alternativa más fría. Sin embargo, la ubicación y la duración de cualquier ola de frío seguirán siendo importantes, y las condiciones cálidas pueden mantener cierta demanda de refrigeración en el extremo sur del país.
El Short-Term Energy Outlook (perspectiva de corto plazo) de la EIA de octubre ofrece un punto de referencia más amplio con una limitación temporal importante. Publicado el 6 de octubre y vigente hasta el 1 de octubre, pronostica inventarios de 3.850 Bcf al final de octubre, aproximadamente un 2% por encima del promedio de cinco años. Se trata de un resultado modelado, no de gas ya medido en almacenamiento. Además, es anterior al pronóstico de la NOAA del 18 de octubre y a los desarrollos operativos posteriores.
La demanda de GNL sigue siendo un contexto importante más que una aceleración confirmada hoy. El análisis de la EIA del 1 de septiembre reportó que las exportaciones de GNL desde Estados Unidos en el primer semestre promediaron 17,4 Bcf por día, un 23% más que en el primer semestre de 2025. Esto establece la escala de la demanda por exportaciones en ese periodo histórico, no el gas actualmente alimentado a las terminales ni las salidas de cargamentos de esta semana. El texto accesible del suplemento semanal actual no proporcionó cifras utilizables para esta revisión, por lo que el total de GNL sigue siendo una cifra rezagada.
Para el balance de Henry Hub, la producción real, las recuperaciones o pérdidas, la demanda sostenida de licuefacción y el consumo del sector eléctrico podrían compensar la señal meteorológica; pero la nueva capacidad de exportación importa solo si comienza a extraer y procesar gas. Los compromisos de construcción no son exportaciones entregadas. Para generalizar una dislocación de precios regional a la referencia nacional harían falta pruebas específicas de flujos y restricciones en esa ubicación.
El foco del lunes será si la previsión de temperaturas cálidas persiste y si la próxima observación de inventarios preserva el modesto superávit estacional. Más calor junto con un suministro estable reduciría la urgencia por asegurar gas para el invierno. Revisiones hacia temperaturas más frías, pérdidas de producción verificadas o informes reales de exportaciones más fuertes revertirían esa interpretación.

Acción técnica del precio
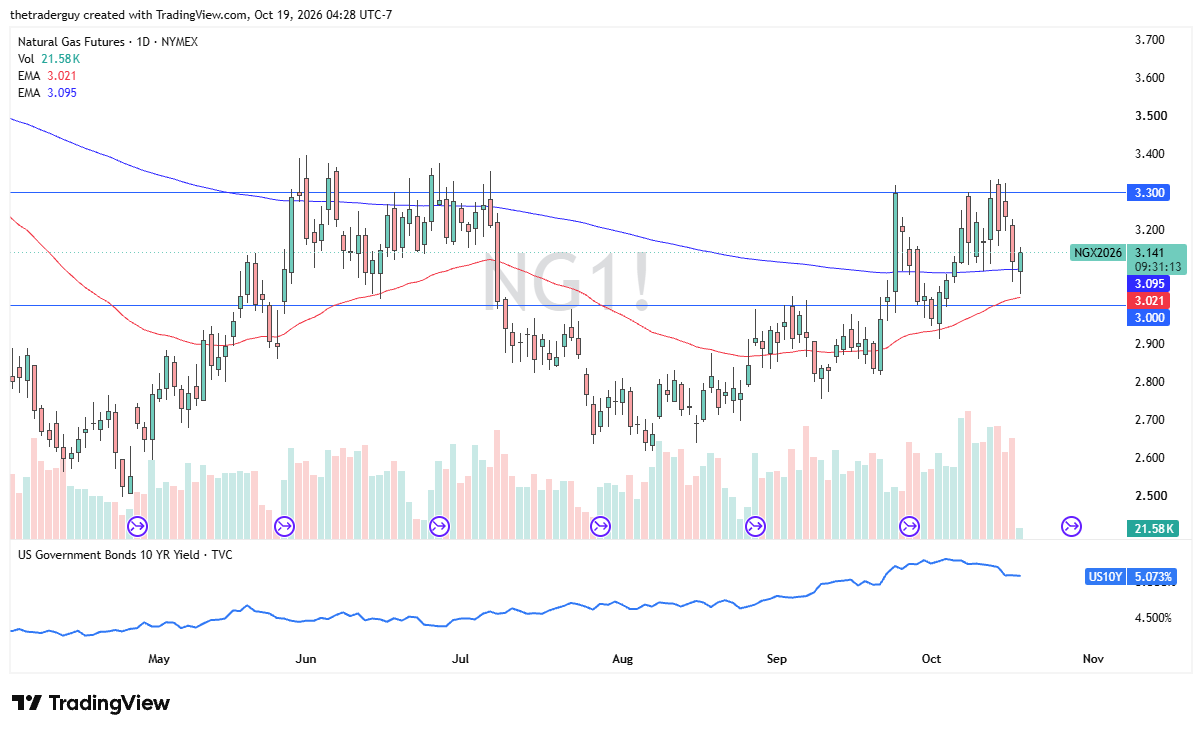
Actualmente, parece que el mercado del gas natural, al abrir a la baja y luego topar con la EMA de 50 días antes de rebotar, refleja la incertidumbre que existe en este mercado.
Aparte de eso, esto señala que seguimos muy dentro de la misma zona de consolidación en la que nos encontrábamos, entre 3 USD como suelo y 3,30 USD como techo. Con todas las dudas sobre el gas natural y el clima, parece que el mercado sigue en una fase de consolidación lateral dentro de este rango, por lo que un rebote tras esa caída no habría sido muy sorprendente.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasCreo que continuamos con mucha volatilidad y movimientos erráticos, y que la evolución será más bien lateral.


