


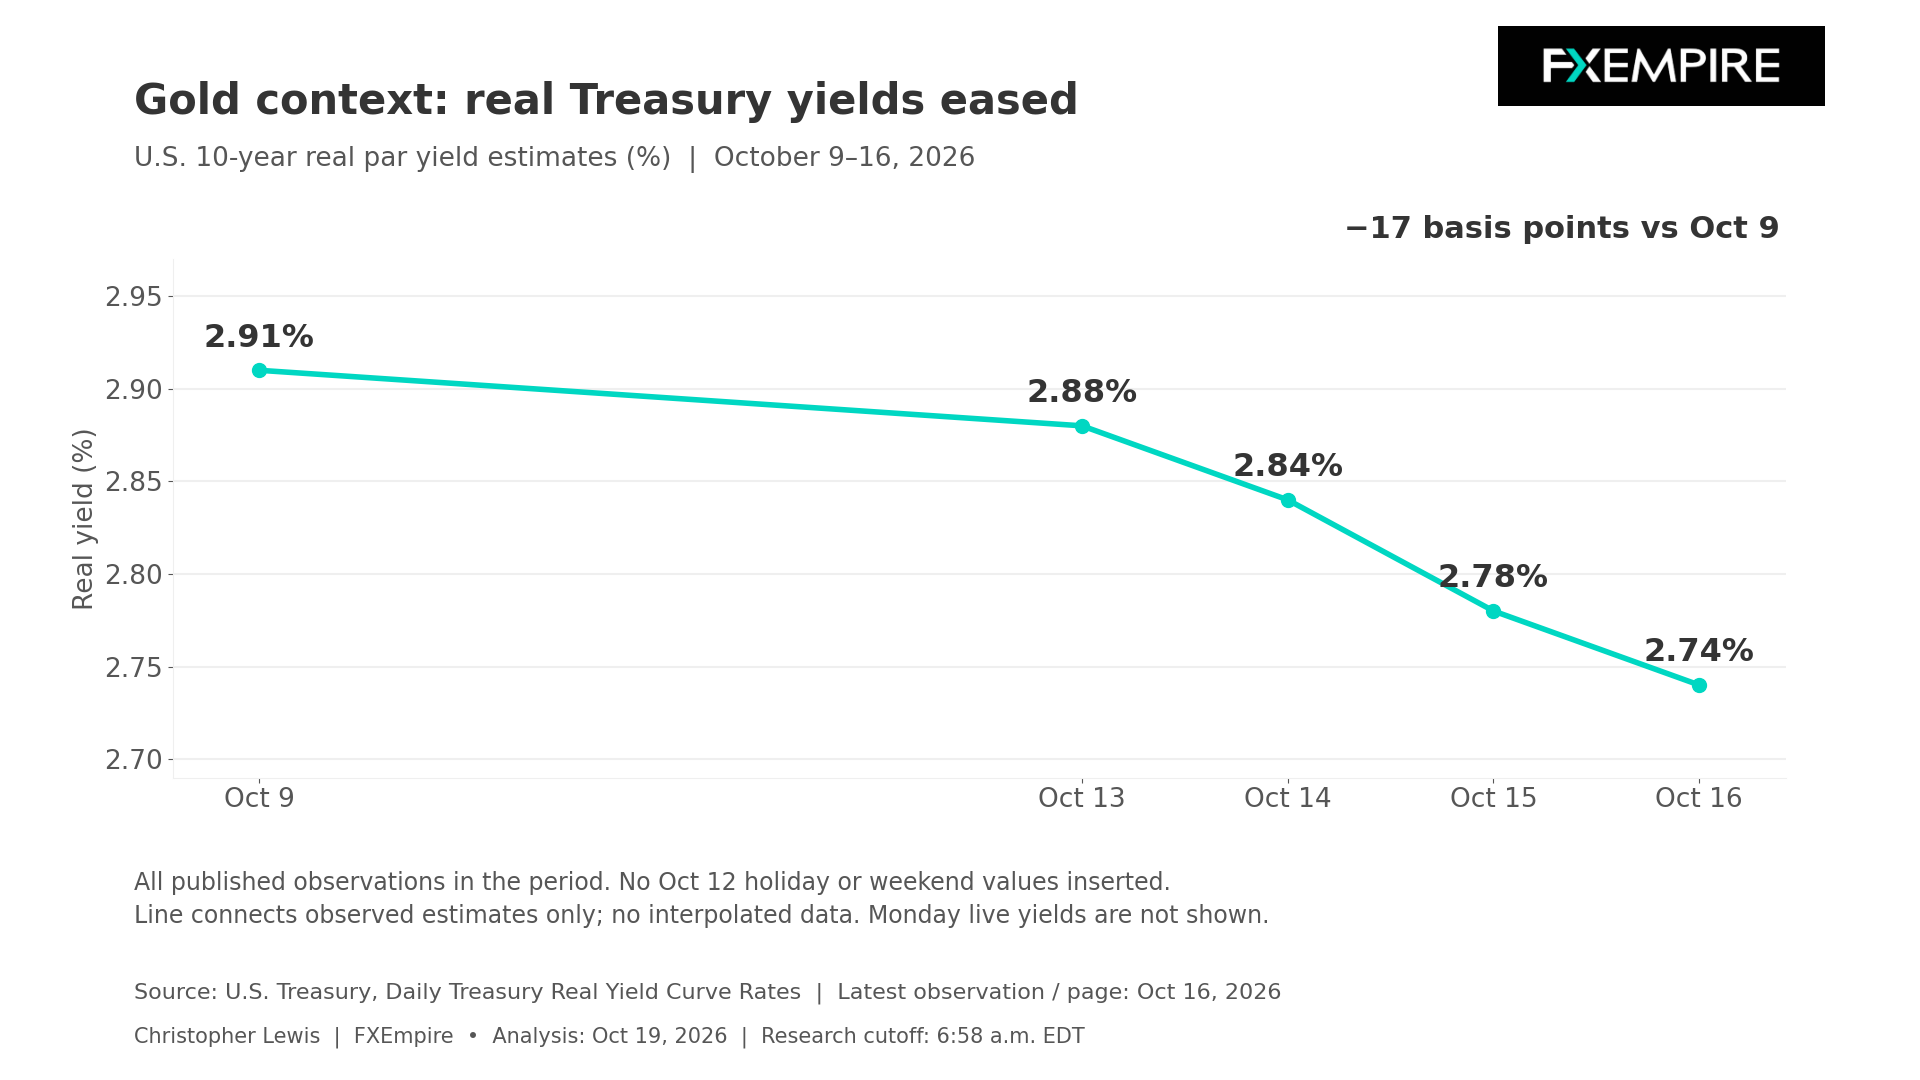
El oro empezó el lunes con un contexto de rendimientos reales más acomodaticio que el de la semana anterior, pero la inflación sigue complicando la perspectiva monetaria en Estados Unidos, Alemania y otros países. La estimación del rendimiento real par a 10 años del Departamento del Tesoro de EE. UU. cerró el viernes en 2,74% la semana pasada, 4 puntos básicos menos que el jueves y 17 menos que el viernes anterior. Esto reduce uno de los costes de oportunidad importantes de mantener oro. Es un dato fundamental que lo respalda, pero no una prueba de que vaya a producirse un movimiento en los precios de las materias primas.

Rendimientos reales
El gráfico a continuación incluye todas las observaciones publicadas en la estimación del rendimiento real par a 10 años entre el 9 y el 16 de octubre. No hay dato para la sesión del 12 de octubre, ya que fue festivo federal en Estados Unidos. Estas son estimaciones del Tesoro derivadas de valores protegidos contra la inflación, no una previsión del movimiento del oro. Esta distinción es útil porque la caída de los rendimientos nominales por sí sola no implica necesariamente que también hayan caído los retornos ajustados por inflación.
Los tipos nominales también cerraron el viernes a la baja. El Tesoro informó un rendimiento par a 2 años del 4,74% y un rendimiento par a 10 años del 5,09%. Ambos siguen siendo alternativas generadoras de interés frente a un metal que, obviamente, no distribuye renta. Los rendimientos más bajos pueden mejorar el atractivo relativo del oro, pero los retornos reales positivos siguen representando competencia que el oro debe tener en cuenta. Las fluctuaciones de divisas, las necesidades de liquidez y los flujos de cartera pueden compensar la influencia de los tipos, por lo que la relación debe tratarse como condicional y como un solo insumo.
IPC
La comparación relevante también es prospectiva. Restar la última tasa del IPC a 12 meses de un rendimiento del Tesoro nominal mezclaría horizontes distintos y no reproduciría la medida oficial del rendimiento real. Para analizar el oro, mantener estos conceptos separados ayuda a distinguir un cambio en el rendimiento que los inversores pueden obtener de un anuncio sobre inflación que ya ha ocurrido.
La evidencia de inflación disponible el lunes sigue siendo el dato de septiembre de la semana pasada. El IPC publicado el día 14 subió un 0,6% mensual en términos desestacionalizados y un 3,7% interanual sin ajuste. Excluyendo alimentos y energía, los incrementos correspondientes fueron del 0,3% mensual y del 2,6% anual.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldIPP
El IPP publicado el día 15 añadió una advertencia adicional. Los precios de la demanda final aumentaron un 1,3% mensual en términos desestacionalizados y un 6,3% anual sin ajuste. La medida que excluye alimentos, energía y servicios comerciales subió un 0,5% mensual. Los precios al productor cubren una cesta distinta de insumos respecto al IPC, y sus aumentos no se trasladan a los hogares uno a uno. No obstante, la amplitud de la evidencia refuta la idea de que la inflación haya desaparecido de la economía estadounidense.
El informe de precios de importación del viernes amplió el panorama, con los precios de importación de septiembre subiendo un 1,1% respecto a agosto, incluidos un 0,7% de incremento excluyendo combustible, sin ajuste estacional. Esa publicación es un antecedente relevante para las expectativas de política, no un importe adicional que debamos sumar al IPC al analizar el oro.
La tensión analítica es sencilla
La persistencia de la presión de precios puede aumentar el interés por proteger el poder adquisitivo, mientras que una respuesta de política restrictiva puede elevar el rendimiento disponible en otros activos, provocando un impulso contradictorio. La actividad ofrece ahora una razón para evitar una narrativa simple y cómoda. El informe de la Reserva Federal del 16 de octubre mostró que la producción industrial aumentó un 0,7%, con la producción manufacturera al alza un 0,3%. Esas estimaciones preliminares también indican expansión en el mes medido y no un colapso que por sí solo justificara asumir un alivio inmediato de la política por parte de la Reserva Federal.
El punto de partida de la política sigue siendo la decisión del 16 de septiembre de elevar el rango objetivo de los fondos federales al 3,75%–4%. La próxima reunión del FOMC está programada para el 27 y 28 de octubre. Ni las publicaciones de inflación de la semana pasada ni la caída de los rendimientos del Tesoro constituyen una nueva decisión de la Reserva Federal. Las expectativas del mercado sobre una política más restrictiva o más expansiva también requerirían evidencias separadas antes de poder confiar en ellas.
Los rendimientos seguirán importando
Para la perspectiva del lunes, la persistencia importa más que extrapolar una observación aislada. Nuevas caídas en los rendimientos reales reforzarían el entorno de financiación favorable. Una reversión, a medida que los inversores vuelvan a evaluar inflación y actividad, lo debilitaría. Un movimiento del dólar también podría alterar el equilibrio, pero en este momento no se asume una dirección amplia del dólar a través de una serie oficial comparable.
El mercado del oro intentó inicialmente un pequeño repunte durante la sesión, pero ha cedido las ganancias por encima del nivel de 4.200 USD. Es un mercado que ha cotizado algo lateral en las últimas semanas mientras seguimos esperando para ver si la Reserva Federal es probable que eleve los tipos entre ahora y final de año. A día de hoy se espera un alza en diciembre, por lo que eso supone un contrapeso a la idea de protección financiera.
Análisis técnico
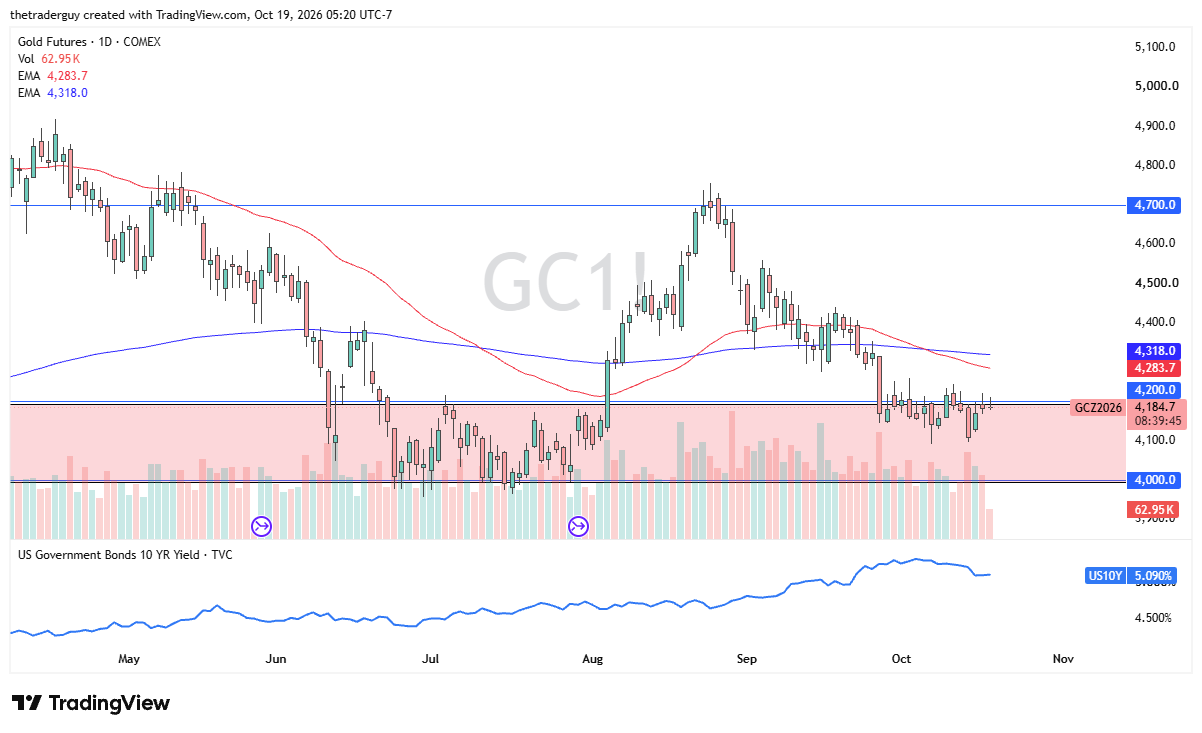
Nos encontramos en la parte superior de una zona de demanda, y parece que el oro simplemente está ganando tiempo tratando de averiguar hacia dónde ir a continuación. Predomina más una mentalidad de comprar en la caída, pero si se produjera una rotura por debajo de 4.000 USD, eso sería tóxico para este mercado. En el lado alcista, el espacio para subir parece por ahora algo limitado.


