Resumen del 17 de septiembre de 2026
Los principales índices bursátiles europeos cerraron AYER con importantes avances, muy cerca de sus niveles más altos de la sesión, impulsados principalmente por dos factores que pasamos a analizar a continuación. Así, y, en primer lugar, cabe destacar que los precios del petróleo descendieron por segundo día consecutivo al moderarse los temores sobre el suministro. Estos temores se habían intensificado tras la interrupción del oleoducto Este-Oeste de Arabia Saudita, aunque el país anunció que espera restablecer aproximadamente la mitad de su capacidad en los próximos días.
A ello se sumó la presión ejercida por China sobre Irán para que controle a los hutíes. En segundo lugar, señalar que los mercados acogieron favorablemente el compromiso mostrado por la Reserva Federal (Fed) para combatir la elevada inflación, lo que AYER se reflejó en un descenso de los rendimientos de los bonos estadounidenses y, por contagio, también de los europeos. De este modo, las curvas de tipos registraron descensos de los rendimientos a lo largo de prácticamente todos sus tramos.
En el buen comportamiento de los bonos europeos también influyó el hecho de que el Banco de Inglaterra (BoE), en línea con lo esperado, mantuvo sus tasas de interés de referencia en el 3,75%, desmarcándose así del BCE, que las elevó la semana pasada; de la Fed, que hizo lo propio el pasado miércoles; y del Banco de Japón (BoJ), que las ha incrementado en un cuarto de punto esta madrugada -ver sección de Economía y Mercados para un mayor detalle-.
A nivel sectorial, AYER destacaron especialmente los valores de compañías relacionadas con las materias primas minerales, los del automóvil y las utilidades, mientras que, en sentido contrario, los únicos sectores que terminaron la sesión en negativo fueron el del lujo y el químico.
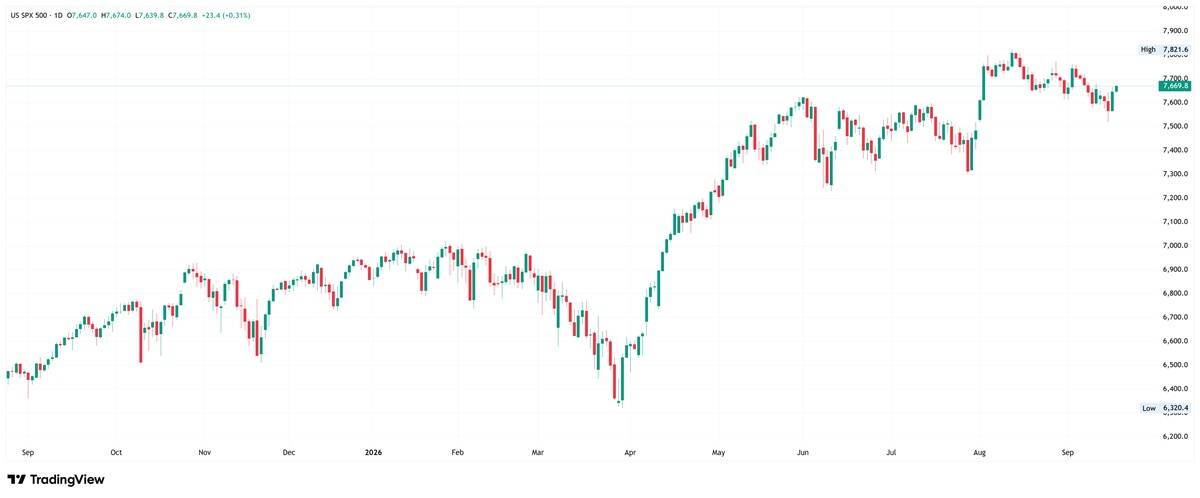
En Wall Street, la sesión de AYER también fue muy positiva. El repliegue tanto del precio del crudo como de los rendimientos de los bonos animó a los inversores a incrementar sus posiciones de mayor riesgo. Los valores vinculados al desarrollo de las infraestructuras de IA, especialmente los fabricantes de semiconductores y de memorias, junto con los grandes valores tecnológicos, destacaron por su buen comportamiento y actuaron como principal soporte de índices como el S&P 500 y el Nasdaq Composite, en los que mantienen un elevado peso relativo.
Todo parece indicar que la confirmación de que la Fed está dispuesta a combatir la elevada inflación, manteniendo su independencia frente a las presiones políticas, ha sido bien recibida por unos inversores que, además, constatan que la economía estadounidense continúa mostrando una mayor resistencia de la que cabría esperar en un entorno geopolítico tan complejo.
Calendario y proyecciones para 18 de septiembre de 2026
HOY la sesión será algo atípica, ya que en los principales mercados bursátiles tendrá lugar el cuádruple vencimiento de los contratos de derivados sobre índices y acciones. Este fenómeno suele elevar la volatilidad y puede distorsionar el comportamiento del mercado de contado, por lo que será un mal día para extraer conclusiones sobre la verdadera tendencia de las bolsas.
Por lo demás, la agenda empresarial aparece prácticamente desierta, mientras que en la macroeconómica destaca la publicación esta mañana de las ventas minoristas de agosto en el Reino Unido y, esta tarde, de los datos de producción industrial del mismo mes en EEUU. No esperamos que ninguna de estas referencias tenga capacidad suficiente para “mover” los mercados, aunque habrá que permanecer atentos a su publicación.
Para comenzar la jornada, y después de las fuertes alzas de AYER, esperamos que HOY las bolsas europeas abran ligeramente a la baja, aunque sin cambios significativos en sus principales índices. Posteriormente, será la evolución del vencimiento de los derivados la que, previsiblemente, determine en buena medida el comportamiento de las bolsas durante la sesión y, con ello, su cierre semanal.
Por último, cabe destacar que esta madrugada las principales bolsas asiáticas han cerrado al alza, lideradas por las de Japón, Taiwán y Corea del Sur, donde el fuerte repunte de los valores tecnológicos ha impulsado con cierta intensidad a sus respectivos índices; que el dólar cede ligeramente frente a las principales divisas europeas, aunque se aprecia con fuerza frente al yen pese a la subida de las tasas oficiales llevada a cabo esta madrugada por el BoJ -ver sección de Economía y Mercados-; que los precios de los bonos, tras las alzas de AYER, ceden ligeramente, elevando sus rendimientos; que el precio del crudo continúa descendiendo; que el del oro y el de la plata se revalorizan; y que las principales criptomonedas registran avances generalizados.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.