Claves semanales
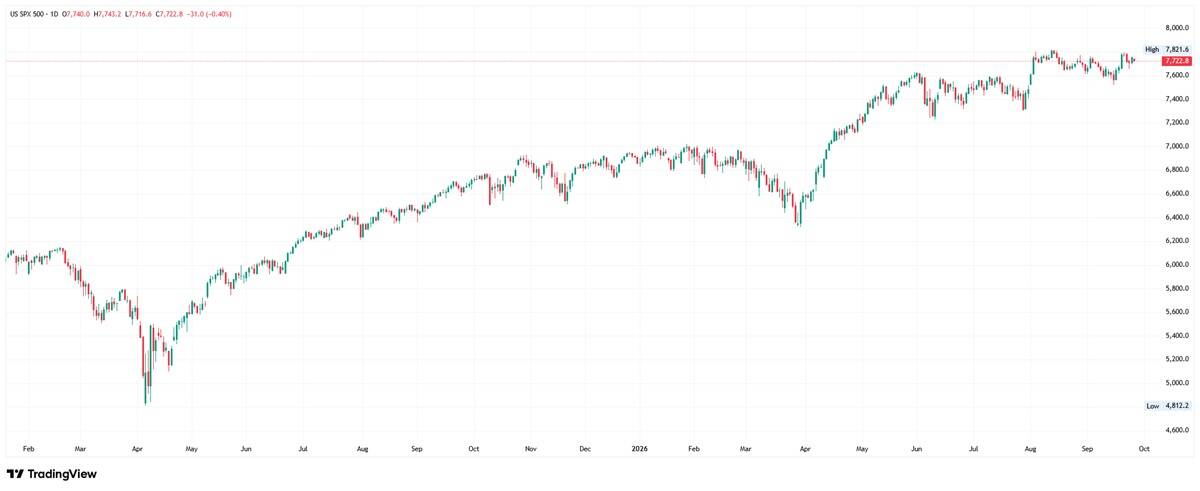
Tras una positiva semana para las bolsas europeas y estadounidenses, en la que el descenso del precio del crudo, ante las expectativas de una reanudación de las negociaciones entre EEUU e Irán para reabrir el estrecho de Ormuz, impulsó al alza a los principales índices de ambos mercados -a pesar de que los rendimientos de los bonos alcanzaron en muchos casos nuevos máximos de varias décadas-, los inversores afrontan HOY la última semana del trimestre con la noticia de que, por el momento, se aleja la posibilidad de alcanzar un acuerdo para poner fin al conflicto en Oriente Medio.
Así, durante el fin de semana el presidente Donald Trump rechazó la última propuesta de Irán para reabrir el estrecho de Ormuz. Trump señaló que el Gobierno iraní había forzado mucho sus demandas y que espera que las negociaciones se reanuden esta semana, lo que contrasta con sus comentarios a su equipo sobre la posibilidad de retomar los bombardeos una vez celebradas las elecciones legislativas de mitad de mandato.
Por su parte, Irán afirmó que espera una respuesta definitiva de EEUU a su propuesta de siete días para reabrir el estrecho, junto con otras demandas, y advirtió de que no modificará sus condiciones después de que Trump rechazara su último plan. Además, en otras zonas de Oriente Medio las tensiones continúan siendo elevadas, después de que Arabia Saudita interceptara drones hutíes dirigidos hacia Riad y frustrara varios ataques contra sus instalaciones energéticas.
Por tanto, una semana más, la evolución del conflicto en Oriente Medio, las posibles negociaciones para acercar posturas que, a estas alturas y dado el creciente daño económico que están generando a ambas partes, consideramos que interesan tanto a EEUU como a Irán pese al inevitable “postureo”, y, por extensión, el comportamiento de los precios del gas y del petróleo determinarán en buena medida la evolución de los mercados de bonos y acciones, así como de las divisas.
No obstante, la agenda macroeconómica y empresarial también presenta algunas citas relevantes. Entre las primeras destaca la publicación, a lo largo de la semana, de las lecturas preliminares de la inflación de septiembre en las principales economías de la Eurozona y en la región en su conjunto. Estas referencias apuntan a un nuevo repunte de la inflación, impulsado por los precios de la energía, lo que podría reforzar las expectativas de nuevas subidas de los tipos de interés oficiales, escenario que los inversores ya vienen descontando.
Además, el miércoles se publicará en EEUU el índice de precios del consumo personal, el PCE, correspondiente a agosto, referencia de inflación especialmente relevante para la Reserva Federal (Fed). Se espera que tanto su tasa general como la subyacente hayan repuntado durante el mes. Finalmente, el viernes se conocerá en EEUU el informe de empleo no agrícola de septiembre.
En principio, se espera que la economía estadounidense haya continuado creando empleo a un ritmo moderado y que la tasa de desempleo se mantenga estable en el 4,1%. De confirmarse este escenario, la Fed seguirá teniendo en la evolución de la inflación su principal referencia a la hora de determinar sus próximos movimientos en materia de tipos de interés.
En la agenda empresarial destaca, sobre todo, la publicación el miércoles de los resultados del 4T2026 fiscal de Micron Technology (MU-US), una de las compañías que más rédito está obteniendo del fuerte ciclo inversor en infraestructuras de Inteligencia Artificial (IA). Con el listón de los inversores muy elevado, la compañía deberá no solo presentar unas cifras sólidas, sino también ofrecer unas perspectivas de crecimiento de resultados suficientemente contundentes para que sus acciones reaccionen positivamente.
El jueves será el turno de NIKE (NKE-US), que presentará sus resultados del 1T2027 fiscal. En su caso, habrá que prestar especial atención a la evolución del negocio en China, un mercado estratégico para la compañía que viene ofreciendo señales poco alentadoras en los últimos trimestres.
Proyecciones para 28 de septiembre de 2026
Para comenzar la semana, y en una jornada en la que tanto la agenda macroeconómica como la empresarial aparecen prácticamente despejadas, serán las noticias que trasciendan sobre posibles avances en las negociaciones de paz en Oriente Medio las que marquen el comportamiento de las bolsas. HOY, en principio, esperamos que los principales índices bursátiles europeos abran de forma mixta y sin grandes cambios, aunque sin demasiada convicción, con los inversores muy pendientes de la evolución del petróleo y de los bonos, dos factores que previsiblemente determinarán durante la sesión la tendencia final que adopta la renta variable.
Por lo demás, esta madrugada las bolsas asiáticas han mostrado un comportamiento mixto, con algunos mercados, como el de Taiwán, cerrados por una festividad local; el dólar se revaloriza ligeramente frente al resto de principales divisas; los rendimientos de los bonos vuelven a repuntar; el precio del crudo avanza con claridad; el precio del oro y el de la plata caen con fuerza; y las principales criptomonedas cotizan todas ellas a la baja.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.