Resumen del 30 de septiembre de 2026
En una sesión en la que los mercados fueron de menos a más y, posteriormente, de más a menos, los principales índices bursátiles europeos cerraron AYER de forma mixta, sin grandes variaciones y alejados de sus niveles más altos del día, alcanzados antes de la apertura de Wall Street.
La caída del precio del crudo desde primera hora, favorecida por el aumento de las exportaciones desde la región del Golfo Pérsico, especialmente desde Arabia Saudita, y la fortaleza mostrada por los valores vinculados al desarrollo de infraestructuras para IA animaron a los inversores a incrementar sus posiciones de riesgo. También contribuyeron el ligero repunte de los precios de los bonos y el consiguiente descenso de sus rendimientos.
No obstante, la apertura negativa de Wall Street y el posterior repunte de los rendimientos de los bonos estadounidenses, con el del bono del Tesoro con vencimiento a 30 años alcanzando su nivel más elevado desde 2002, enfriaron los ánimos y provocaron ventas de última hora en las bolsas europeas.
A nivel sectorial, AYER fue el tecnológico, concretamente los valores relacionados con la fabricación de semiconductores, el que mejor comportamiento mostró en las bolsas europeas, junto con los valores de defensa y las aerolíneas, estas últimas favorecidas por el descenso del precio del petróleo. En sentido contrario, los valores del sector de la energía, en los que los inversores optaron por recoger beneficios, junto con los de alimentación y bebidas y los del sector sanitario, fueron los que peor se comportaron.
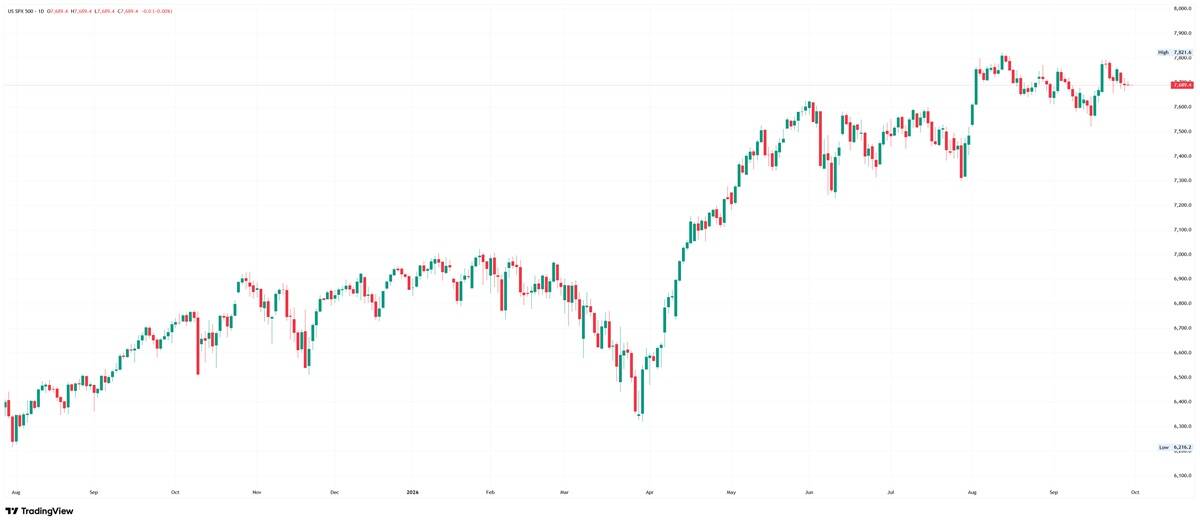
En Wall Street, los principales índices cerraron AYER con ligeros descensos, aunque lejos de sus mínimos de la sesión, después de recuperar terreno en la parte final de la jornada gracias a que los inversores reaccionaron favorablemente a las declaraciones del presidente de la Reserva Federal de Nueva York, John Williams, quien señaló que el banco central estadounidense no tiene prisa por volver a subir las tasas de interés tras el incremento realizado a comienzos de mes.
Sus comentarios apuntan a que la Fed podría esperar hasta diciembre antes de volver a elevar las tasas, reduciendo así las expectativas de una nueva subida en octubre. Las declaraciones de Williams tienen especial relevancia por su posición dentro del Comité Federal de Mercado Abierto (FOMC), aunque no implican necesariamente que reflejen la opinión de todo el comité. Tras sus palabras, la probabilidad implícita de una subida de tasas en octubre descendió hasta algo más del 50%, frente al entorno del 70% anterior.
No obstante, y pese a la caída del precio del crudo, fue el nuevo repunte de los rendimientos de los bonos estadounidenses en el tramo largo de la curva lo que siguió lastrando durante buena parte de la jornada a la renta variable estadounidense. Por sectores, AYER destacaron los valores de servicios públicos (utilidades) y los de servicios de comunicación, junto con los fabricantes de memorias y semiconductores. En el lado negativo se situaron los valores energéticos, los de materiales y los de consumo básico.
Calendario y proyecciones para 30 de septiembre de 2026
HOY, última sesión de septiembre y, por tanto, del 3T2026, es posible que asistamos a algunos intentos de maquillaje de última hora tanto en los mercados de renta variable como en los de renta fija. La jornada presenta una agenda macroeconómica especialmente intensa, con la publicación en Alemania, Francia e Italia de las lecturas preliminares de la inflación de septiembre, que se espera muestren nuevos repuntes, como ya ocurrió AYER en España. En nuestro país, la inflación armonizada alcanzó el 5% en septiembre.
Ya por la tarde, en EEUU se publicará el índice de precios del consumo personal de agosto, el PCE, la principal referencia de inflación utilizada por la Fed en sus proyecciones y para orientar su política monetaria. En principio, tanto la tasa interanual del PCE como la subyacente se espera que se hayan mantenido estables, en el 3,7% y el 3,3%, respectivamente. Ambas tasas continúan, por tanto, claramente por encima del objetivo del 2% de la Fed. Un dato superior a lo esperado volvería a presionar al alza los rendimientos de los bonos y, por extensión, podría ser recibido negativamente por los mercados de renta variable.
De cara a la apertura, esperamos que HOY los principales índices de las bolsas europeas comiencen la sesión con ligeros avances, a la espera de las cifras de inflación de septiembre de las tres mayores economías de la Eurozona -Alemania, Francia e Italia- y, sobre todo, del PCE de agosto en EEUU, referencia que consideramos será la que más condicione la evolución de estos mercados hacia el cierre de la jornada.
Por lo demás, cabe destacar que esta madrugada las bolsas asiáticas han cerrado de forma mixta, con la japonesa mostrando un mejor comportamiento relativo tras varias sesiones consecutivas de descensos; que el dólar apenas presenta cambios frente al resto de principales divisas; que los rendimientos de los bonos ceden ligeramente; que el precio del petróleo intenta recuperar parte de lo perdido AYER; que tanto el precio del oro como el de la plata cotizan a la baja; y que la mayoría de las principales criptomonedas presentan ligeros descensos.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.