


El gas natural de Henry Hub (natural gas) tiene hoy un trasfondo fundamental marcado por una señal oficial más clara de temperaturas templadas en una región sensible para la demanda de calefacción. La discusión del Centro de Predicción Climática de la NOAA, emitida el 13 de octubre, asigna probabilidades de temperaturas por encima de lo normal de hasta el 80% en gran parte del norte-centro de los EE. UU. para la semana entrante. Estas previsiones sugieren que la demanda por calefacción podría ser algo reducida.
El posterior pronóstico para el 21–27 de octubre también favorece temperaturas templadas en gran parte de los Estados Unidos, con probabilidades superiores al 70% en la región norte-central. Partes del oeste de los EE. UU. muestran probabilidad de temperaturas por debajo de lo normal, lo que podría ayudar a compensar cierta falta de demanda. Pero la perspectiva presenta una confianza media de alrededor del 60%.
El patrón general de temperaturas más templadas podría retrasar un consumo de calefacción más intenso en los Estados Unidos, aunque el frío regional y la demanda eléctrica pueden comportarse de forma mixta. Una probabilidad del 80% de condiciones por encima de lo normal no significa que las temperaturas vayan a ser extraordinariamente cálidas; simplemente indica que es más probable que la demanda de calefacción sea inferior a lo habitual. Obviamente, un giro posterior hacia condiciones más frías podría cambiar esta valoración antes de reflejarse en las estadísticas de almacenamiento.
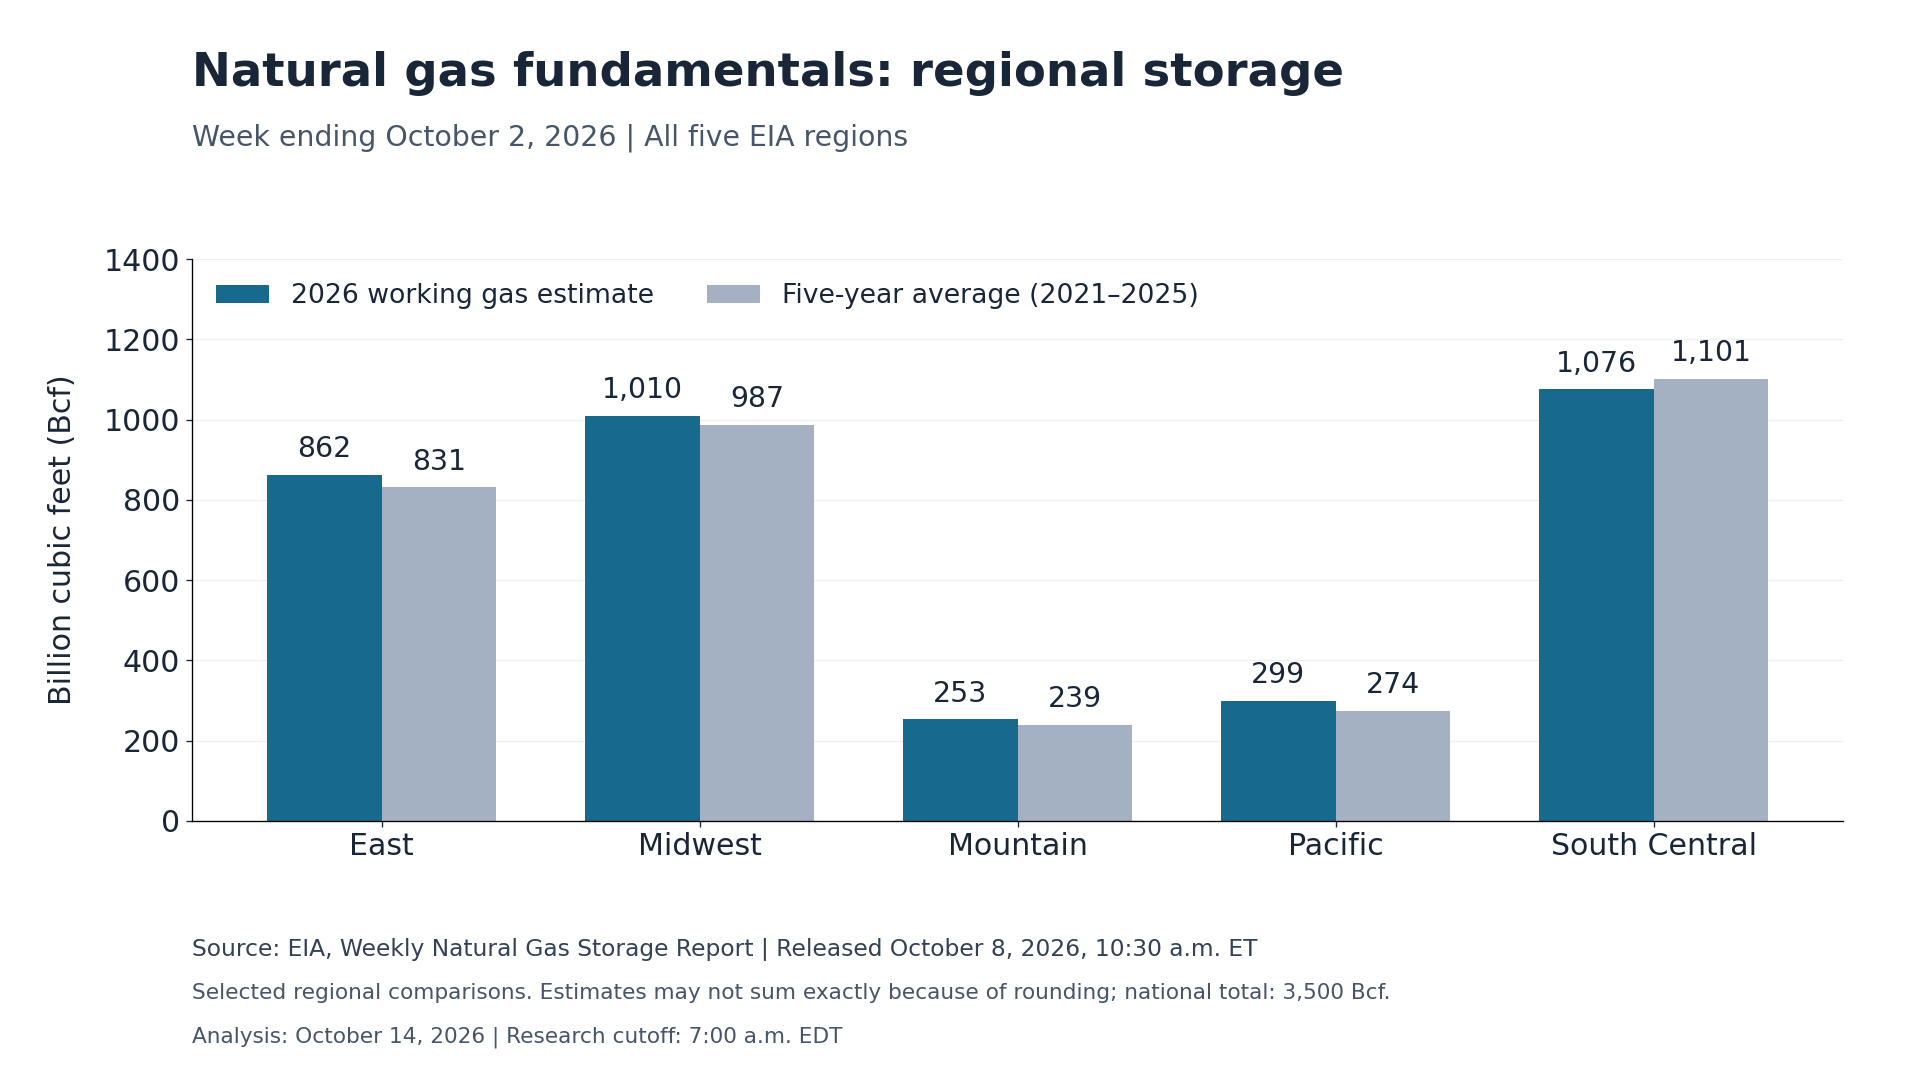
El último informe semanal de almacenamiento de la EIA, publicado el 8 de octubre, estima el gas en almacenamiento operativo de las 48 entidades contiguas (Lower 48) en 3.500 Bcf para el 2 de octubre, tras una inyección de 85 Bcf. Los inventarios estaban 68 Bcf por encima del promedio quinquenal de 3.432 Bcf y 130 Bcf por debajo del nivel comparable del año anterior de 3.630 Bcf. El siguiente informe programado es mañana, por lo que el mercado estará atento.
El panorama regional es menos uniforme de lo que sugiere el superávit nacional. Por ejemplo, los inventarios de la región South Central, con 1.076 Bcf, están un 2,3% por debajo de su promedio estacional, mientras que los almacenamientos de las regiones Este y Medio Oeste se situaron por encima de los suyos. Las cinco regiones presentan una mezcla al compararlas con sus referencias quinquenales.

El canal del GNL merece la misma distinción entre capacidad y utilización
Un desarrollo separado en el mercado eléctrico merece atención. La orden de emergencia del Departamento de Energía del 12 de octubre, vigente del 13 al 16 de octubre, autoriza a PJM a despachar unidades especificadas y utilizar recursos de respaldo bajo condiciones de fiabilidad definidas. El Departamento de Energía cita una demanda elevada y cortes planificados de generación y transmisión en la red eléctrica.
Esto confirma una intervención por motivos de fiabilidad, pero no establece necesariamente que las unidades autorizadas se ejecutaran ni que el consumo de gas natural aumentara en una cantidad concreta. Para Henry Hub, la implicación es que la demanda eléctrica no seguirá mecánicamente la perspectiva de calefacción. Las decisiones de mantenimiento y despacho alterarán la mezcla de combustibles.
El contexto de la oferta continúa siendo comparativamente sólido, aunque con información algo desactualizada. El análisis de la EIA del 2 de octubre informó extracciones brutas récord en julio de 137 Bcf por día, principalmente asociadas al crecimiento en el Permian. Las extracciones brutas difieren de la producción seca destinada al consumidor, y la agencia también ha reportado registros de julio para la producción seca y comercializada. Estas observaciones indican una base de producción previa capaz de respaldar la oferta.
La previsión de la EIA del 6 de octubre pronosticó inventarios para finales de octubre de 3.850 Bcf, alrededor del 2% por encima de su promedio quinquenal. También proyecta un aumento de las exportaciones de GNL junto con el crecimiento de la producción. Los insumos del modelo se finalizaron el 1 de octubre, por lo que los pronósticos más recientes de la NOAA y desarrollos operativos posteriores no están necesariamente incluidos en ese informe.
El canal del GNL merece la misma distinción entre capacidad y utilización. La capacidad de un terminal para exportar más no demuestra que esté enviando ese volumen en un día determinado. La operación real, el mantenimiento y el gas de alimentación determinan la demanda efectivamente realizada.
Las próximas actualizaciones relevantes son el informe de almacenamiento de mañana y los grandes pronósticos a largo plazo de la NOAA, también programados para mañana. Una continuidad de temperaturas templadas y la inyección adecuada de inventarios apoyarían una situación de entrada al invierno relativamente holgada. Revisiones hacia condiciones más frías, interrupciones de oferta o una demanda de exportación más fuerte podrían erosionar ese colchón.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasPerspectiva técnica
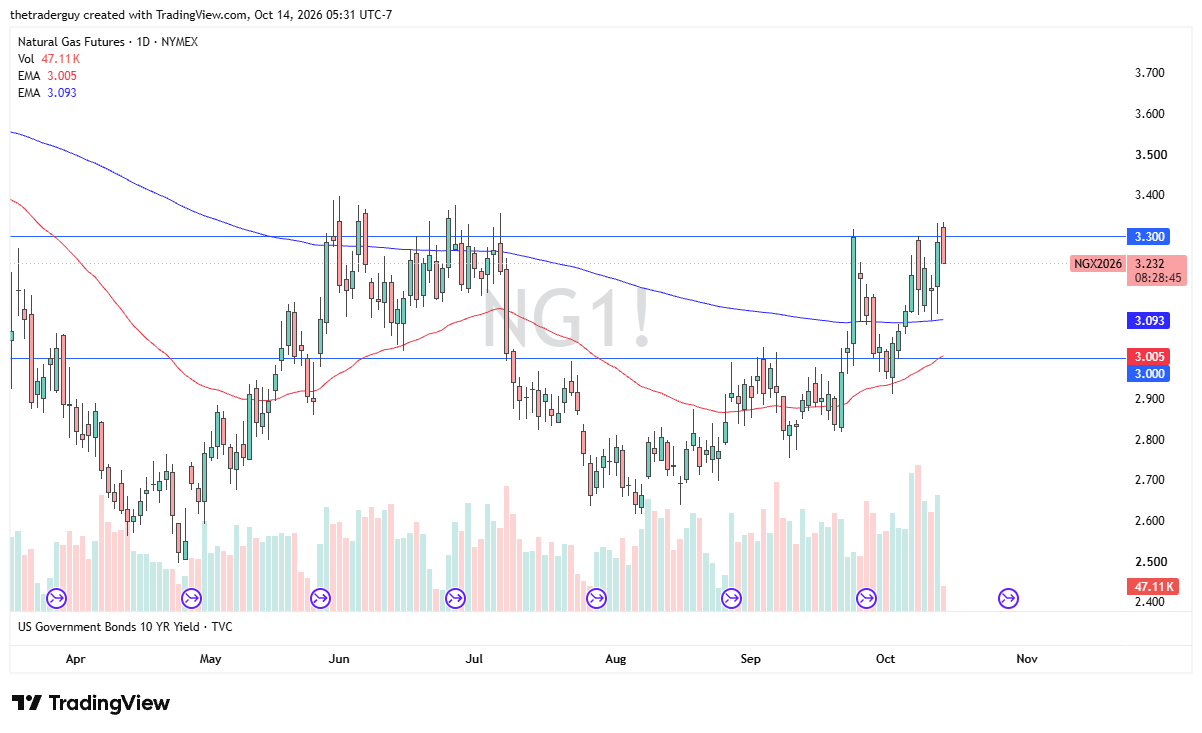
Tal como están las cosas ahora, parece que el contrato de noviembre tiene problemas para romper la barrera que comienza en 3,30 USD y se extiende hasta 3,40 USD. A final de mes se producirá el rollover hacia el contrato de diciembre, un periodo que suele ser más alcista. En última instancia, la EMA de 200 días en 3,09 USD es un nivel de soporte importante que sigo, y una rotura por encima de 3,40 USD me haría adoptar una postura muy alcista en este mercado.


