Gas natural
El balance fundamental del Henry Hub ahora incluye la liberación de inventario completada ayer en lugar de solo las estimaciones pendientes con las que habíamos estado trabajando. El informe de la EIA mostró una inyección de 67 Bcf para la semana finalizada el 9 de octubre, elevando el gas de trabajo en los 48 estados contiguos a 3.567 Bcf. Los inventarios estaban 45 Bcf por encima del promedio de cinco años pero 143 Bcf por debajo de la comparación del año anterior. El informe se publicó ayer a las 10:30 a.m., hora del Este.
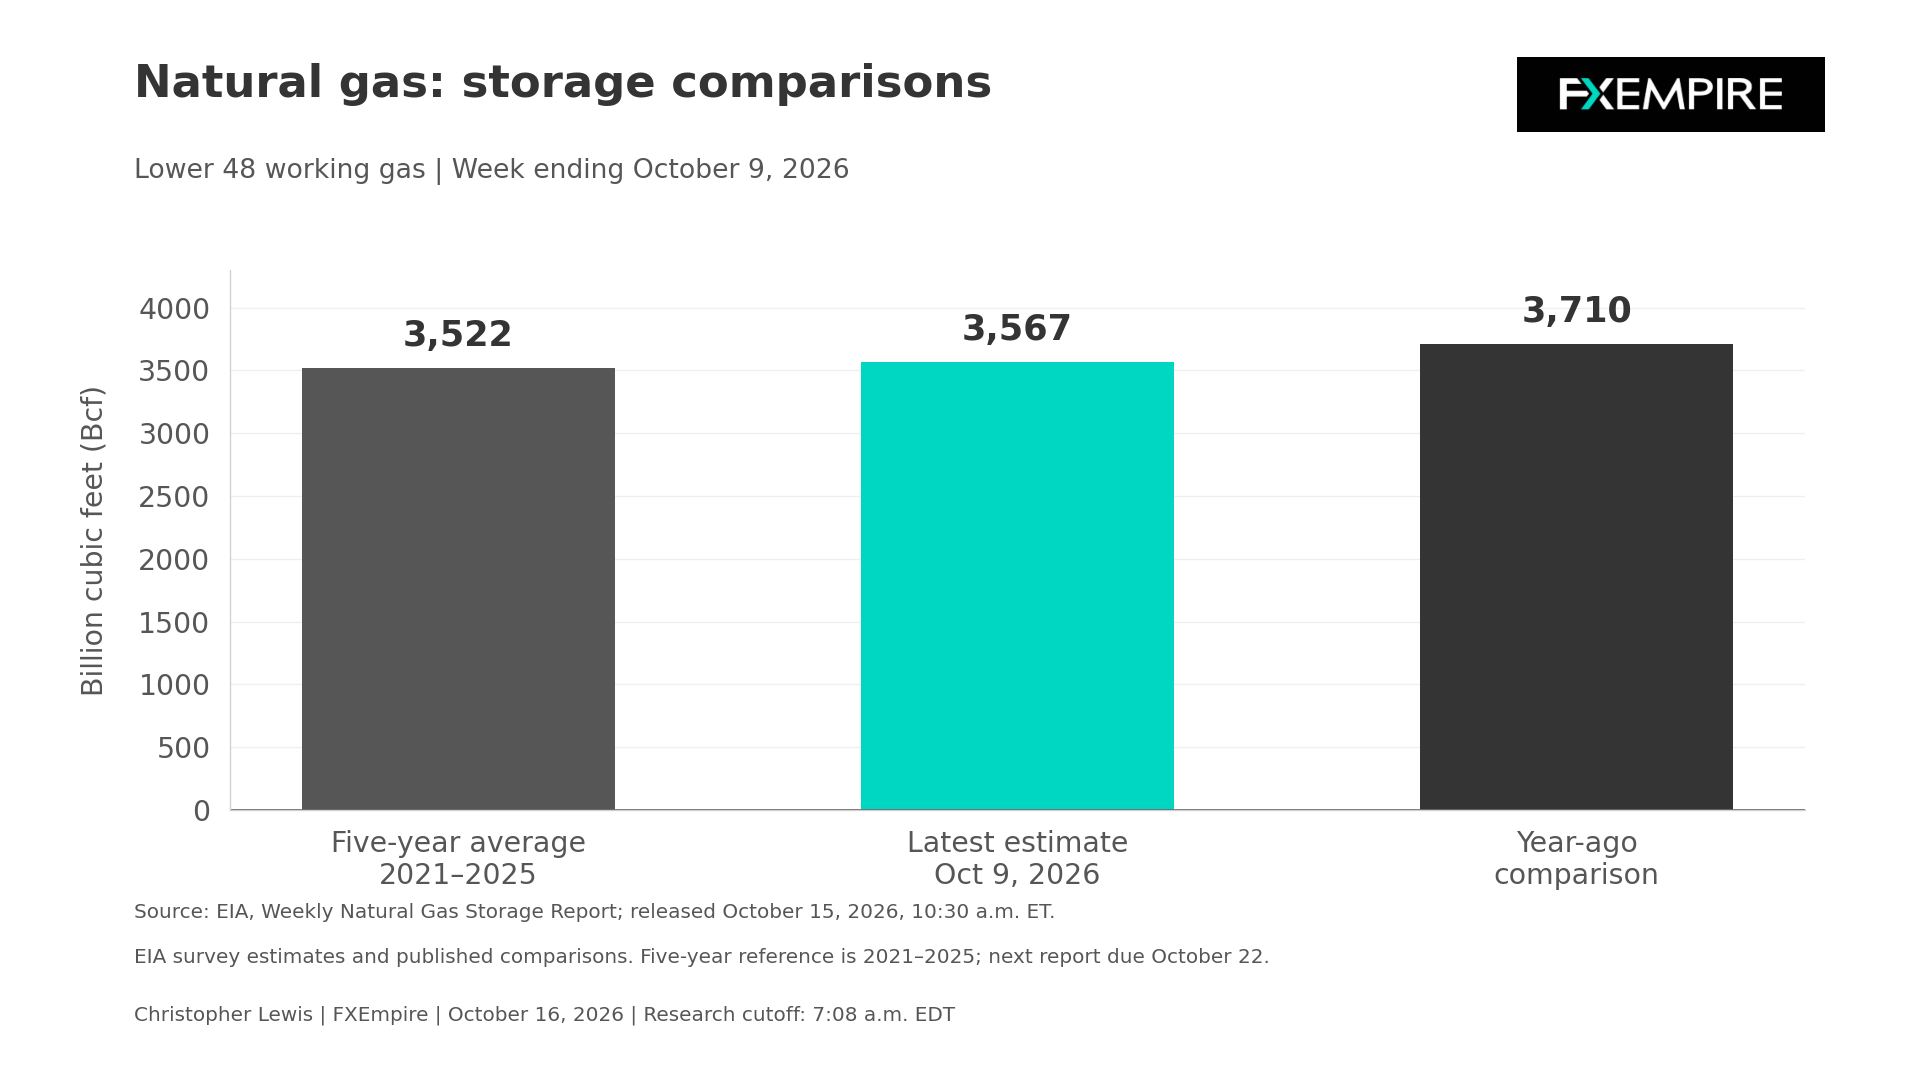
Esto deja un colchón estacional moderado en lugar de una escasez nacional evidente. Mi interpretación es que el excedente frente al promedio proporciona cierta protección contra cambios en la demanda, mientras que el déficit frente al año anterior aconseja no describir el suministro como excepcionalmente holgado.
Las regiones muestran diferencias
El detalle regional añade también una calificación importante. Los inventarios en el South Central eran de 1.097 Bcf en comparación con el promedio de cinco años de 1.132 Bcf. Su inventario en cavernas salinas se situó en 236 Bcf frente a un promedio de 279 Bcf. Esto muestra por qué un excedente nacional no puede establecer que cada región o tipo de almacenamiento tenga el mismo colchón. La disponibilidad regional se vuelve más relevante si la demanda aumenta rápidamente o si la infraestructura restringe el movimiento. El gas almacenado en una ubicación no es automáticamente intercambiable con el suministro necesario en otra al mismo momento. La afirmación de un cuello de botella real seguiría requiriendo algún aviso verificado de pipeline u operación, y no se ha presentado ninguno.
El tiempo sigue siendo un factor
El tiempo actualmente ofrece un contrapeso a las comparaciones regionales más ajustadas. El pronóstico del Climate Prediction Center de la NOAA, emitido el 15 de octubre a las 15:00, favorece temperaturas superiores a lo normal en casi todo el territorio contiguo a los Rockies para el periodo del 21 al 25 de octubre. En partes del Alto Medio Oeste las probabilidades superaron el 80 %. Las probabilidades de temperaturas por debajo de lo normal se elevan en gran parte del Suroeste y la Gran Cuenca.
El calor en las principales regiones nororientales de demanda de calefacción podría contener el incremento estacional en el consumo residencial y comercial, permitiendo que más oferta disponible permanezca en almacenamiento. Eso es una implicación basada en el pronóstico, no una medida de un descenso en el consumo. El calor en el sur también puede sostener la demanda de refrigeración, por lo que el balance nacional depende de dónde se produzcan las desviaciones de la normalidad.
Para el periodo del 23 al 29 de octubre, la NOAA sigue favoreciendo temperaturas por encima de lo normal al este de los Rockies pero espera que la magnitud del calor disminuya a medida que se debilite la cresta atmosférica. La discusión destaca una creciente incertidumbre de los modelos en este momento, lo que hace que las revisiones del pronóstico sean importantes. Un cambio hacia condiciones más frías importaría sobre todo si se tornara persistente en las grandes regiones con demanda de calefacción.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasLínea base para el invierno
El Short-Term Energy Outlook (STEO) de la EIA del 6 de octubre aporta una línea base separada para el invierno. Proyecta inventarios a finales de octubre en torno a 3.850 Bcf, aproximadamente un 2 % por encima del promedio de cinco años. Esta proyección asume grados-día de calefacción invernales cercanos al nivel nacional del invierno pasado, y los insumos se cerraron el 1 de octubre. Por lo tanto, los desarrollos meteorológicos y operativos posteriores requieren una evaluación adicional.
Crecimiento de la oferta
El crecimiento de la oferta y la demanda de exportación siguen siendo una influencia estructural competitiva, con la EIA pronosticando una producción seca media en EE. UU. de 112,2 Bcf/día en 2026 y 116,3 Bcf/día en 2027, mientras que las exportaciones de GNL promedian 17,6 y 18,6 Bcf/día. Estas son proyecciones anuales, no medidas de producción diaria actual ni de gas de alimentación a terminales. Un crecimiento sostenido de la producción crearía más margen para acomodar exportaciones y demanda doméstica. Sin embargo, una previsión de suministro adicional es menos útil para la formación de precios a corto plazo que la evidencia de que el gas realmente se está produciendo o entregando. La distinción se aplica a la capacidad de GNL, la capacidad operativa y la demanda realizada en el sistema de gasoductos; son cuestiones diferentes.
La siguiente publicación semanal de inventarios es el 22 de octubre. Entre ahora y entonces, los cambios en la guía meteorológica oficial y la información operativa verificada podrían alterar el panorama. La inyección de almacenamiento actual no debería etiquetarse como una sorpresa del mercado sin algún tipo de referencia de expectativas verificada. La producción diaria fresca, los flujos de GNL y las cotizaciones horarias oficiales del Henry Hub están en constante cambio, y la página suplementaria de almacenamiento de la EIA no puede exponer el detalle actual en demanda u oferta.
El balance respaldado es algo condicional. Coexisten una cobertura de inventario nacional moderada y déficits regionales.
El soporte técnico se mantiene por debajo de los niveles actuales
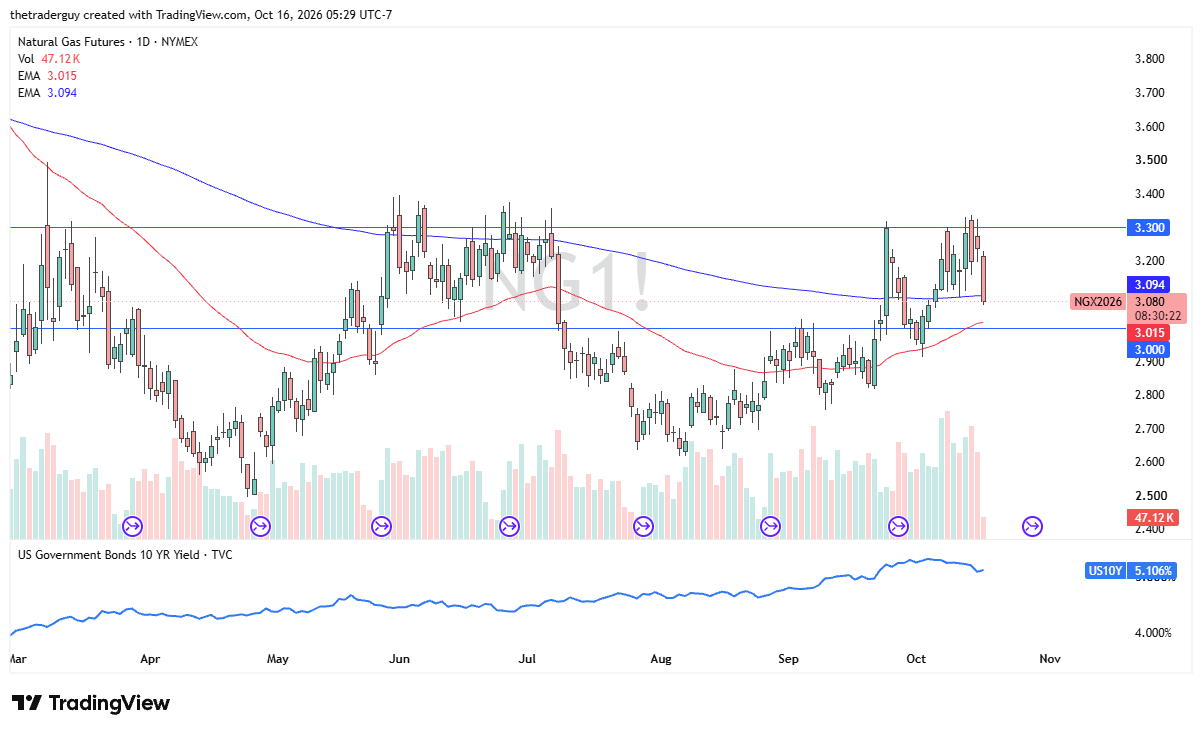
Estamos viendo cierta presión, ya que el nivel de 3,30 USD sigue siendo una barrera. Ese nivel de 3,30 USD se extiende hasta los 3,40 USD. En última instancia, la EMA de 50 días se ubica justo por encima del nivel de 3 USD, que fue resistencia previa, y es una zona con memoria significativa en el mercado. Creo que comprar en la caída seguirá siendo la estrategia de muchos traders en este mercado.