


Oro frente a rendimientos
El oro tiene una valoración fundamental con un contraste notable. El informe del IPP más sólido de ayer fue seguido por la observación diaria del Tesoro de rendimientos nominales y reales más bajos. Esta evidencia apoya la discusión sobre fuerzas contrapuestas en el mercado del oro, pero no establece que el IPP haya causado la caída de los rendimientos.
El rendimiento real a 10 años del Tesoro estadounidense cayó a 2,78% el jueves desde 2,84% el miércoles. Se trata de estimaciones diarias procedentes de la curva de rendimientos protegida contra la inflación, no de cotizaciones en tiempo real, pero dan una idea de cómo se está comportando el mercado de bonos.
La interpretación que extraigo de esto es que el rendimiento real más bajo reduce potencialmente el coste de oportunidad de mantener oro. Un inversor que compare el oro físico con deuda gubernamental protegida contra la inflación se enfrenta ahora a un rendimiento real cotizado ligeramente menor en ese activo. No obstante, el nivel sigue siendo positivo, por lo que la competencia por ingreso por intereses se ha relajado más que desaparecido por completo.
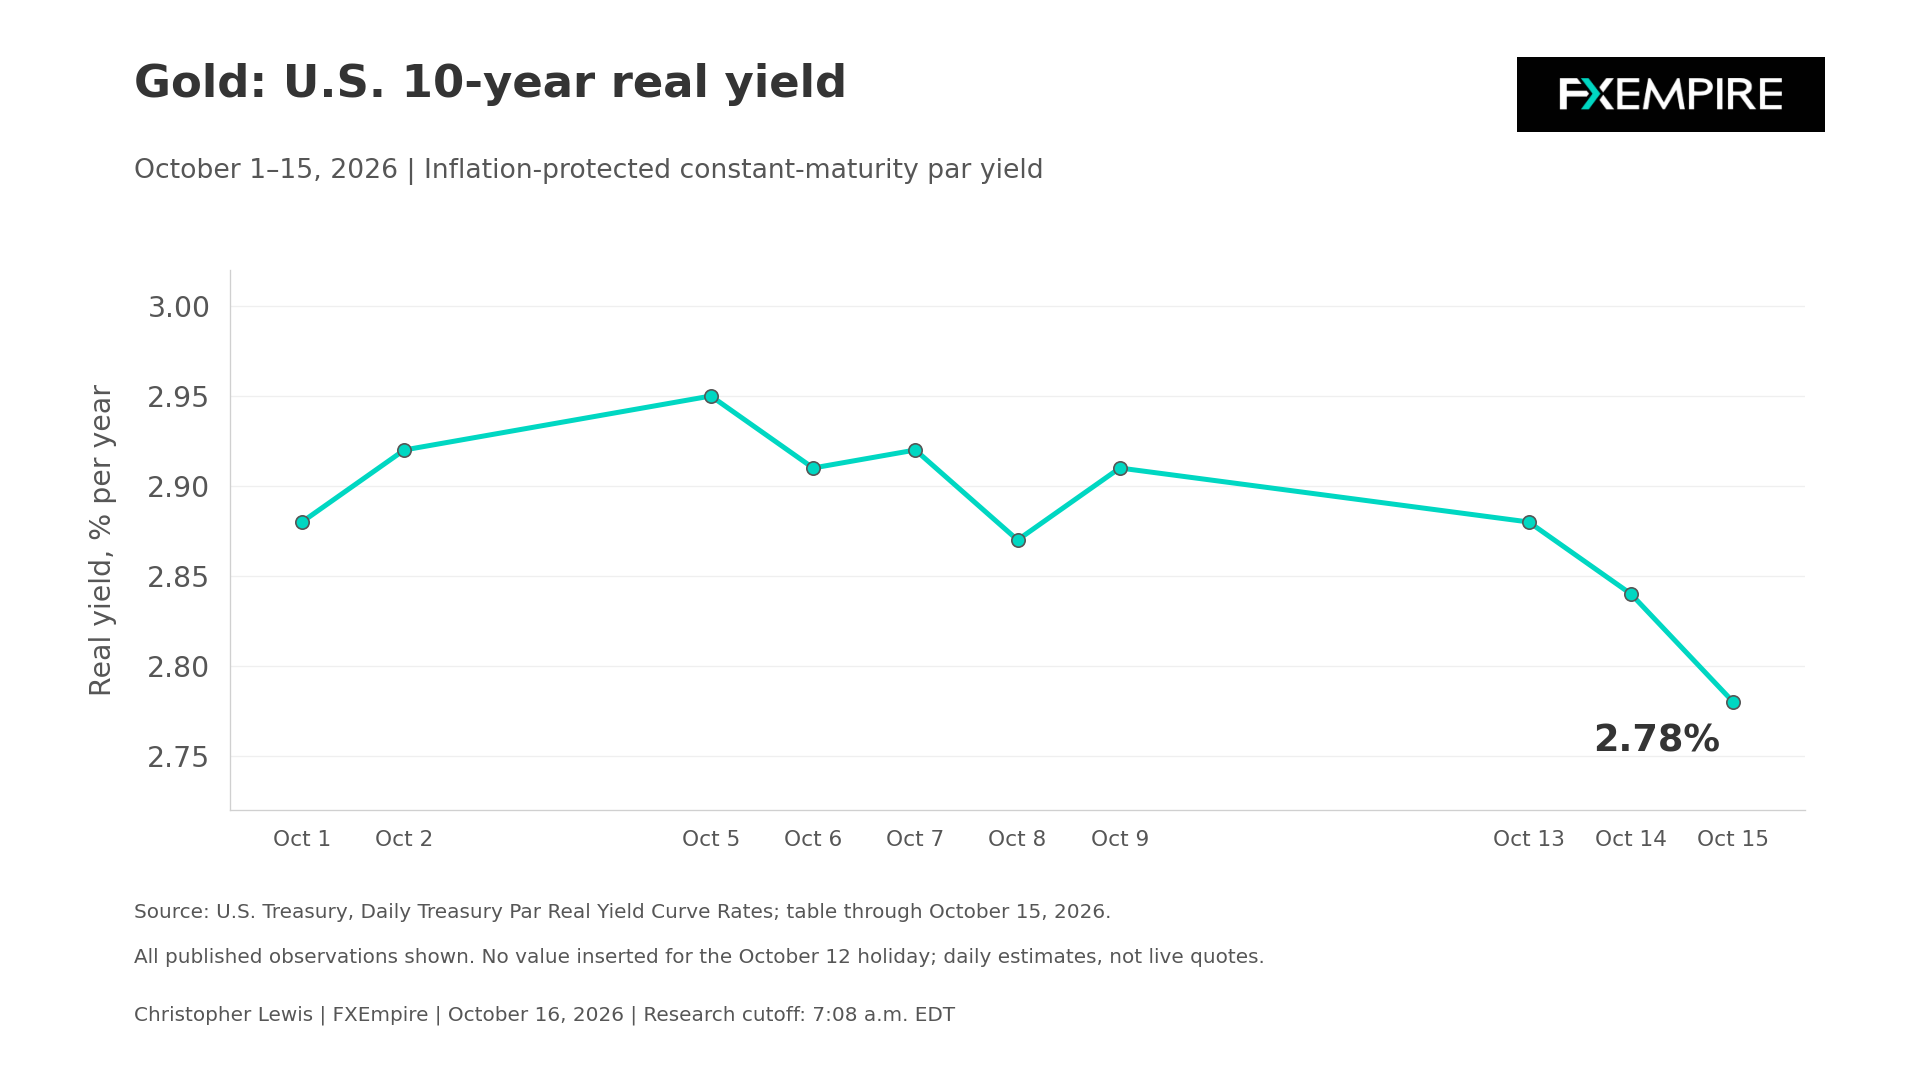
La relación del oro con los rendimientos variará en ocasiones, ya que la liquidez y la demanda de protección pueden cambiar. También bajaron las tasas nominales. El rendimiento ‘par’ a 2 años del Tesoro bajó del 4,82% al 4,77%, y el de 10 años cayó del 5,19% al 5,10% entre el 14 y el 15 de octubre. La caída general difiere del movimiento de madurez mixta visto el día anterior. Es un cambio en el contexto de financiación, pero no identifica necesariamente una única causa.
La inflación sigue siendo el contrapeso. La BLS publicó el IPP de septiembre el jueves, con los precios de la demanda final aumentando un 1,3% mensual tras el ajuste estacional y un 6,3% anual sin ajustar. La medida excluyendo alimentos, energía y servicios comerciales subió un 0,5% mensual y un 5,0% anual. Las lecturas de septiembre son preliminares y meses anteriores fueron revisados.
Para el oro, una presión persistente en los precios al productor puede sostener el interés por la protección del poder adquisitivo a la vez que complica las expectativas de relajación monetaria. Estos canales pueden coexistir y se han visto en ocasiones en los mercados. La pregunta ahora es si la inflación futura empuja los costes de financiación reales al alza o si la demanda de protección sigue siendo lo suficientemente fuerte como para contrarrestarlos.
La medida del rendimiento real también debe distinguirse de una simple resta de la inflación del IPC actual a un rendimiento nominal de un bono. La serie del Tesoro proviene de valores protegidos contra la inflación con un vencimiento fijo. Esto la convierte en un referente financiero útil, pero no es ni una previsión de la rentabilidad del oro ni una medida completa de la ganancia de poder adquisitivo esperada por cada inversor.
La publicación del IPC del miércoles ofrece evidencia separada sobre los precios al consumidor. El IPC general de septiembre aumentó un 0,6% mensual, ajustado estacionalmente, y un 3,7% anual sin ajustar. El IPC subyacente subió un 0,3% mensual y un 2,6% anual. Los precios al productor y al consumidor cubren cestas y transacciones diferentes en la economía estadounidense, por lo que sus tasas no se suman entre sí ni se tratan como intercambiables.
La última decisión de la Reserva Federal fue la del 16 de septiembre, un aumento de 25 puntos básicos en su rango objetivo hasta 3,75%–4%. El comunicado también enfatizó la inflación elevada y la necesidad de restablecer la estabilidad de precios. Esa decisión existente es distinta de cualquier expectativa sobre la próxima reunión programada para el 27 y 28 de octubre.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldTal como están las cosas ahora, la herramienta Fed funds watch todavía considera que la Reserva Federal se mantendrá en pausa este mes. Los precios de importación se publican hoy en Nueva York, seguidos de la producción industrial. Ninguno tiene una influencia masiva en el mercado, pero forman parte del rompecabezas más amplio para evaluar las presiones inflacionarias.
La combinación más favorable sería una continuidad en la relajación de los rendimientos reales junto con evidencia de que la inflación está contenida sin un deterioro brusco de la actividad económica. Un nuevo repunte en los rendimientos reales cuestionaría esa interpretación. Si la inflación y la actividad envían señales contradictorias, el oro puede enfrentarse a influencias contrapuestas de protección y coste de financiación.

Análisis técnico
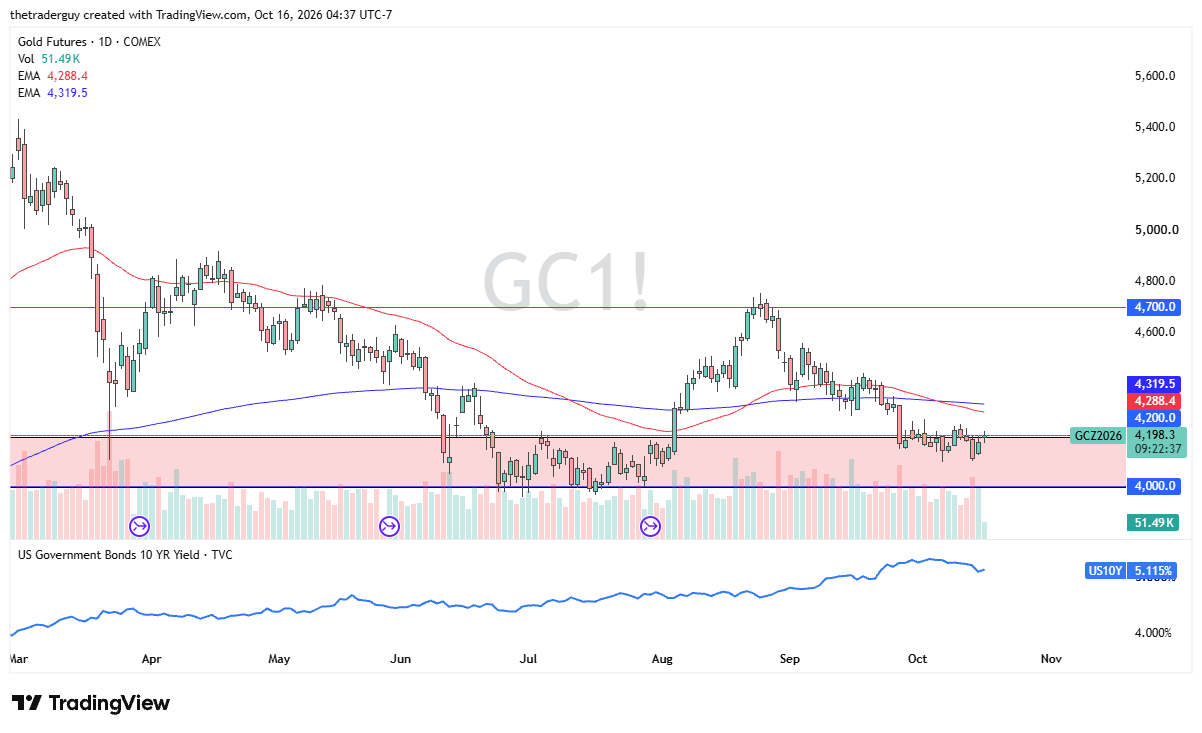
El oro está probando la parte alta de una gran zona de demanda que se extiende desde $4.000 hasta $4.200. Es un mercado que sigue siendo muy ruidoso y muy movido, pero se encuentra en un área que, si los rendimientos pueden ceder un poco, podría resultar atractiva para las configuraciones alcistas.
Los retrocesos a corto plazo siguen pareciendo oportunidades de compra a corto plazo, pero una rotura por debajo del nivel de $4.000 me haría pensar que las perspectivas se vuelven mucho más bajistas.


