La evaluación fundamental del Henry Hub comienza con un catalizador de almacenamiento sin resolver y un pronóstico meteorológico que actualmente favorece el calor en las importantes regiones centrales y orientales de Estados Unidos. El próximo informe de inventarios de la EIA está programado para las 10:30 a.m. hora del Este hoy. Por supuesto, el mercado prestará mucha atención a los nuevos datos.
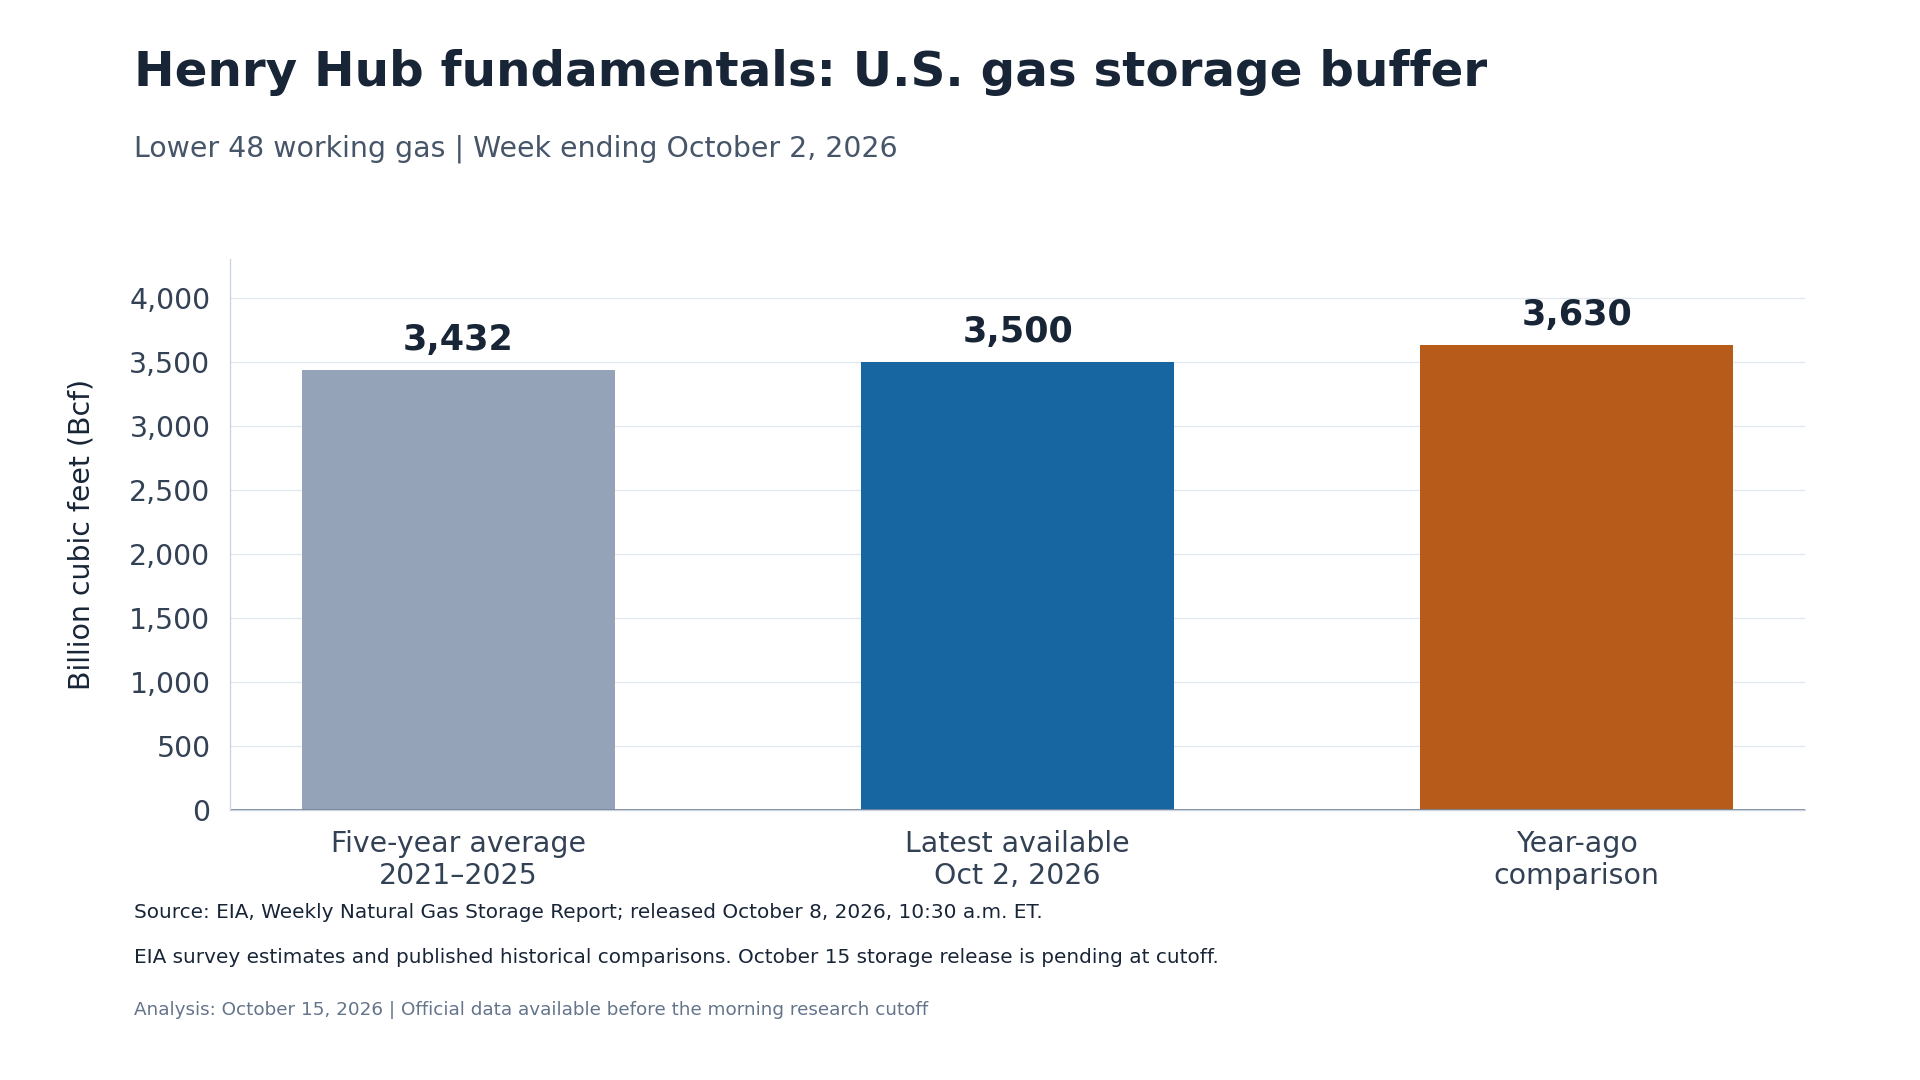
El último balance semanal disponible corresponde a la publicación del 8 de octubre que cubre la semana que terminó el 2 de octubre. El informe estimó gas operativo en los Lower 48 en 3.500 Bcf tras una inyección semanal de 85 Bcf. Los inventarios quedaron 130 Bcf por debajo del nivel del año anterior, pero 68 Bcf por encima del promedio de cinco años de 3.432 Bcf.
Las dos comparaciones empujan en direcciones distintas
El clima de fin de año podría entrar en juego, pero el déficit respecto al año anterior limita un argumento basado en un suministro abundante frente al otoño pasado, cuando el exceso respecto a la media estacional ofrecía un pequeño colchón. Ninguna de las dos comparaciones establece una escasez, y lo que importará a continuación es si las inyecciones sucesivas preservan, amplían o erosionan ese colchón estacional antes de que comiencen las retiradas sostenidas por calefacción en invierno.
Una inyección grande no resolvería automáticamente la pregunta de la demanda. El cambio en el almacenamiento refleja la influencia combinada de la oferta, el consumo doméstico, los flujos transfronterizos y otros factores de balance.
El clima no acompaña por el momento
El clima ofrece una información oficial más reciente. La discusión del Centro de Predicción Climática de la NOAA emitida el 14 de octubre favorece temperaturas por encima de lo normal en la mayor parte del centro y el este de los 48 estados contiguos de Estados Unidos para el periodo 20-24 de octubre. Sitúa la probabilidad por encima del 70% en partes del valle superior y medio del Mississippi y en el oeste de los Grandes Lagos. Sin embargo, se favorecen temperaturas por debajo de lo normal en gran parte del Oeste.
El calor en los centros urbanos del norte podría posponer parte de la demanda estacional de calefacción y dejar más gas disponible para inyección. Esa es una implicación condicional de la demanda, no necesariamente algo medido. El calor en el sur también puede sostener las necesidades de refrigeración, y el efecto neto nacional depende de la ubicación, la intensidad y la duración.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasLa segunda ventana de pronóstico está un poco menos asentada. Para el 22-28 de octubre, la NOAA sigue favoreciendo temperaturas por encima de lo normal en la mayor parte del este de las Rocosas, pero también señala una incertidumbre creciente respecto al patrón atmosférico. La lectura es que un eventual giro hacia condiciones más frías importaría más si se volviera persistente en las principales regiones de calefacción. Tal y como están las cosas ahora mismo, el pronóstico actual no establece que ese cambio se haya producido aún.
La Perspectiva energética a corto plazo de la EIA del 6 de octubre presenta una línea base invernal más amplia y explícitamente condicional. Pronostica inventarios a finales de octubre de alrededor de 3.850 Bcf, aproximadamente un 2% por encima del promedio de cinco años, y asume días-grado de calefacción nacionales cercanos al nivel del año pasado. Las entradas se finalizaron el 1 de octubre, por lo que los desarrollos meteorológicos u operativos posteriores quedan fuera de ese modelo.
La oferta y las exportaciones importan
La oferta y las exportaciones también deben considerarse en conjunto. La misma perspectiva proyecta una producción seca media de Estados Unidos de 112,2 Bcf diarios en 2026 y 116,13 Bcf diarios en 2027. Pronostica exportaciones de GNL promediando 17,6 y 18,6 Bcf diarios, respectivamente.
Estas proyecciones anuales describen presiones contrapuestas en el balance. No se están midiendo en este momento. El aumento de la producción daría más margen para satisfacer las exportaciones y la demanda doméstica, mientras que el crecimiento sostenido del GNL absorbería parte de ese suministro adicional. El resultado depende de las operaciones reales. La autorización de un terminal o un anuncio de capacidad no puede establecer que una instalación esté tomando su volumen potencial completo de gas.
Restricciones regionales
Las restricciones regionales también merecen atención si aparecen avisos operativos verificados. Un colchón de almacenamiento nacional no puede establecer que cada región consumidora tenga igual acceso al suministro durante un cuello de botella local.
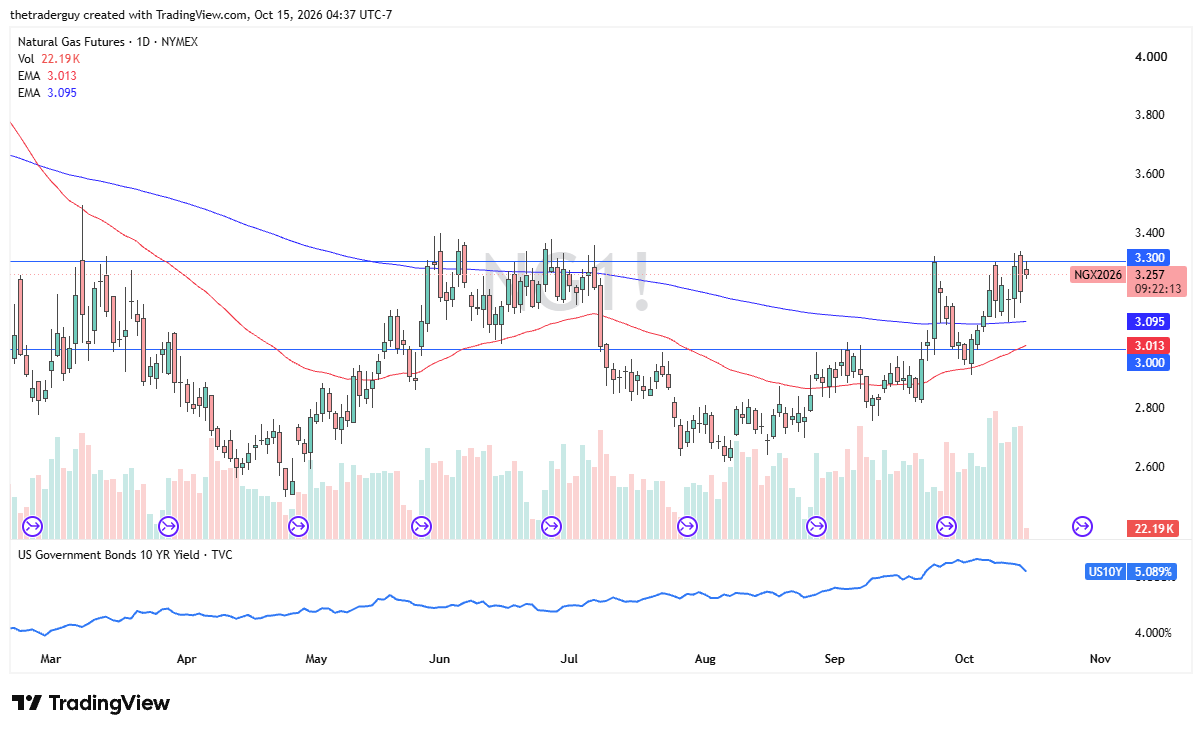
Desde el punto de vista del análisis técnico, el mercado del gas natural está claramente encontrando muchos problemas cerca del nivel de $3,30. Creo que, a corto plazo, este mercado seguirá sufriendo un poco, y sí considero que las correcciones son esencialmente oportunidades de valor que simplemente están esperando a ocurrir.
Veo la EMA de 200 días actualmente en el nivel de $3,095 como soporte, junto con $3,00 por debajo de ese. Estaré viendo estas correcciones como oportunidades de compra a corto plazo, pero si el mercado lograra romper por encima de $3,40, podría ser una operación de impulso al alza, quizá hasta $3,60.