El oro afronta un nuevo desafío inflacionario después de que el Índice de Precios al Productor (IPP) de septiembre mostrara que los precios de la demanda final subieron un 1,3% mes a mes, ajustados estacionalmente, y un 6,3% en 12 meses, sin ajustar. El aumento mensual se aceleró desde el 0,5% revisado de agosto.
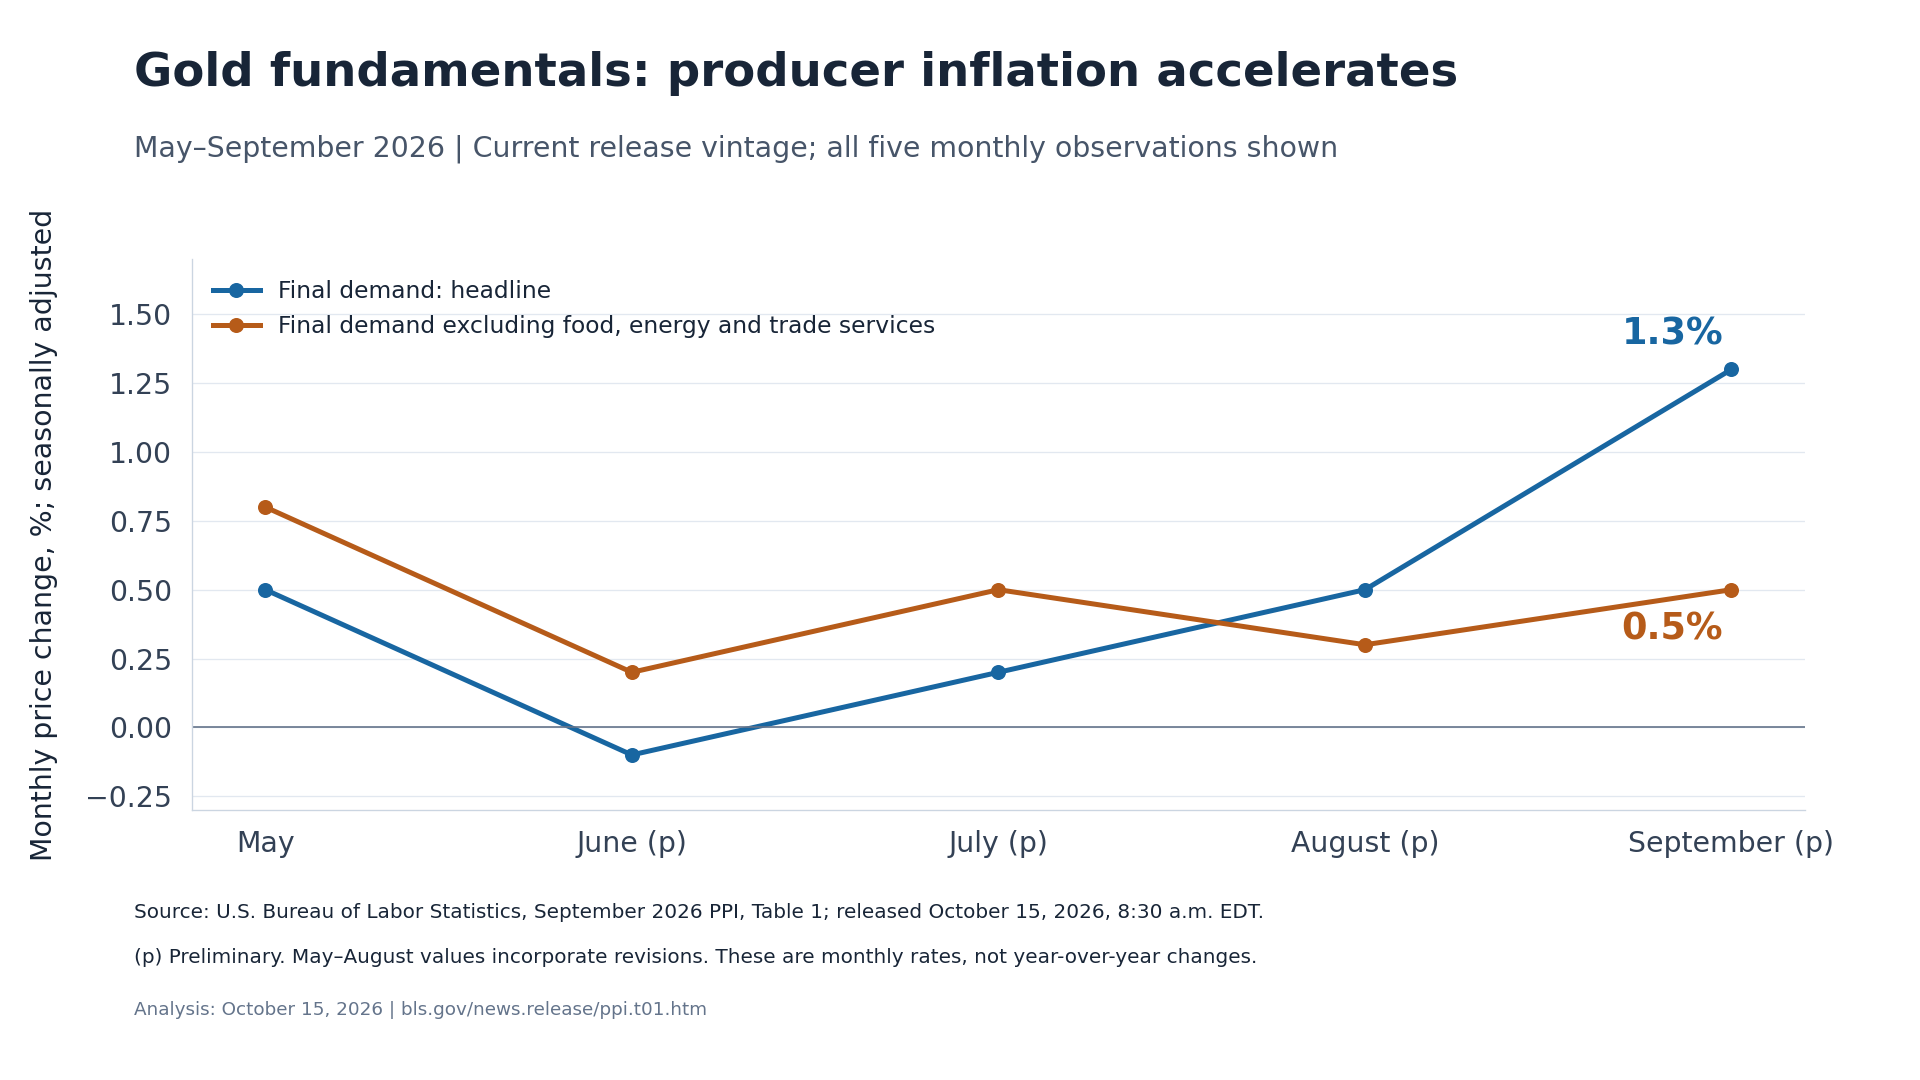
Los detalles exigen una etiqueta precisa en el sentido de que la demanda final, excluyendo alimentos y energía, subió un 0,7% mensual, mientras que la medida que excluye alimentos, energía y servicios de comercio aumentó un 0,5%. Esta última subió un 5% anual. El dato global también refleja una mezcla de componentes. Los precios de bienes de demanda final subieron 2,6%, mientras que los servicios aumentaron 0,8%.
¿Se está extendiendo la presión?
Para el análisis del oro, esa amplitud hace útil preguntarse si la presión se está extendiendo o sigue concentrada en algunas de las categorías más volátiles, como la energía. El informe proporciona argumentos a favor de tomar muy en serio la persistencia de la inflación en Estados Unidos. No establece que cada aumento del precio al productor se traslade al consumidor, pero las empresas solo pueden absorber tanto en sus márgenes, cambiar de proveedores o ajustar la producción. No obstante, un fuerte repunte en los precios de venta complica el argumento de que las presiones inflacionarias ya están disminuyendo de forma convincente.
Ayer y el IPC
La publicación del IPC de ayer aporta evidencia complementaria en el sentido de que los precios al consumidor de septiembre subieron 0,6% mensual y 3,7% anual. El IPC subyacente aumentó 0,3% mensual y 2,6% anual. Las medidas de precios al consumidor y al productor abarcan transacciones y canastas diferentes, por lo que sus variaciones porcentuales no deben sumarse ni tratarse como previsiones unas de otras.
La inflación persistente puede fomentar la demanda de protección contra la pérdida del poder adquisitivo.
Para el oro, la transmisión económica puede actuar en sentido opuesto. La inflación persistente puede fomentar la demanda de protección del poder adquisitivo. Al mismo tiempo, puede alimentar expectativas de subidas de tipos por parte de la Reserva Federal, elevando el coste de oportunidad de mantener un activo sin renta contractual ni rendimiento. Qué influencia domina depende de la respuesta del mercado, y hasta ahora parece que el mercado no favorece tanto al activo que no rinde.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldLa acción de política completada por la Reserva Federal sigue siendo su subida de un cuarto de punto del 16 de septiembre, que situó el rango objetivo de los fondos federales en 3,75%–4%. El comunicado enfatizó la inflación elevada y la necesidad de restaurar la estabilidad de precios. El dato del IPP de hoy es otro insumo para esa evaluación.
La última observación diaria del rendimiento real precede a la publicación del IPP, con el rendimiento par a vencimiento constante protegido contra la inflación a 10 años en 2,84% ayer, desde 2,8% el día anterior. Ese descenso podría atenuar el viento en contra del coste de oportunidad para el oro, pero no puede demostrar cómo respondieron, o responderán, los rendimientos reales al aumento de la inflación.
También hay que prestar atención a los tipos nominales
Los tipos nominales también merecen atención separada. El 14 de octubre, el rendimiento par a 2 años fue 4,82% y el de 10 años 5,19%. Estos datos muestran que un aumento de los rendimientos nominales por sí solo no resolvería necesariamente el debate sobre el oro, pero sí sugiere que seguirán existiendo presiones sobre el oro, ya que el cambio en la compensación por inflación puede alterar la relación.
La serie de datos del IPP, junto con el precio del oro y los tipos de interés, se ha convertido en una comparación interesante y ofrece contexto sobre la inflación más que una previsión del próximo movimiento del precio del oro. La próxima reunión programada del FOMC es el 27 y 28 de octubre. Antes de eso, más datos oficiales y las explicaciones de los responsables de la política podrían aclarar si la presión inflacionaria se está ampliando o perdiendo impulso. La publicación de mañana de los precios de importación y exportación es otro informe programado menor, aunque mide una parte diferente del sistema de precios.
Perspectiva técnica
Desde un punto de vista técnico, parece que el oro intenta encontrar un cierto suelo, pero habrá que esperar para ver cómo se desarrolla. Seguimos viendo mucho ruido y mucha volatilidad, y como resultado, los mercados serán muy difíciles de gestionar en este entorno.
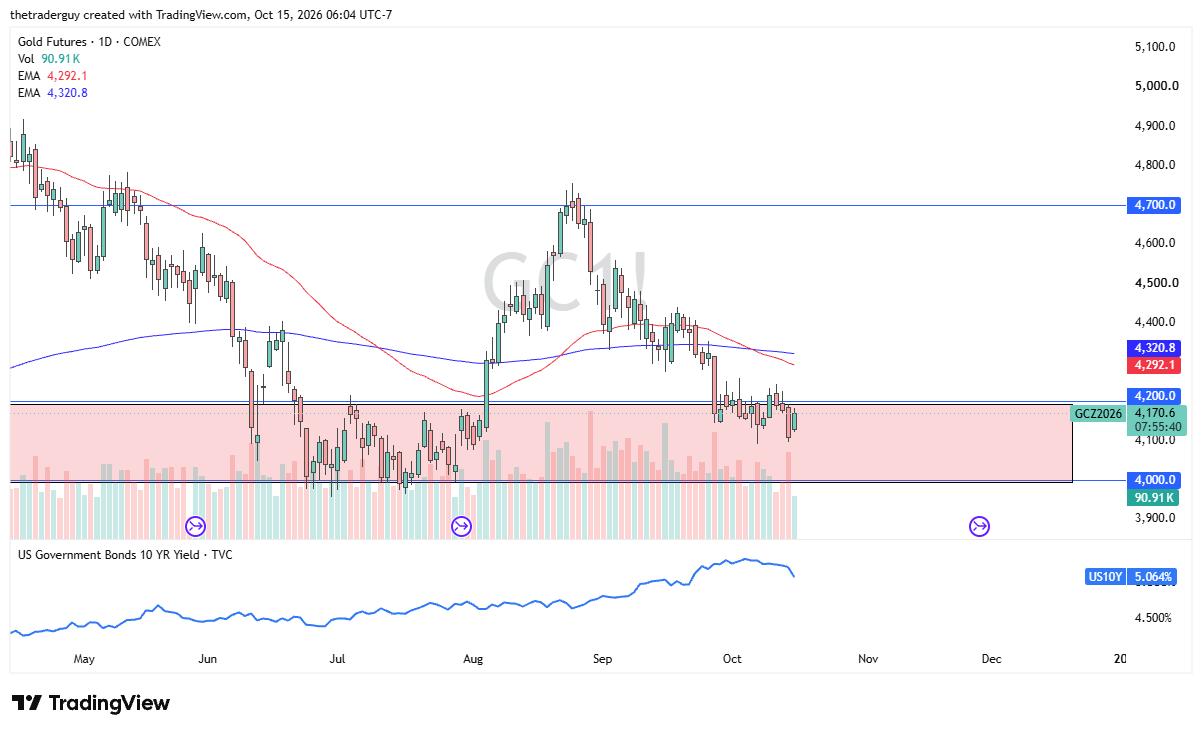
El nivel de $4.200 es la parte superior de una gran zona de demanda que se extiende hasta $4.000. Si el mercado supera el nivel de $4.250, podría sentirme tentado a empezar a comprar oro de nuevo, pero no hasta entonces, y especialmente no hasta que los tipos empiecen realmente a caer en Estados Unidos.