


Plata
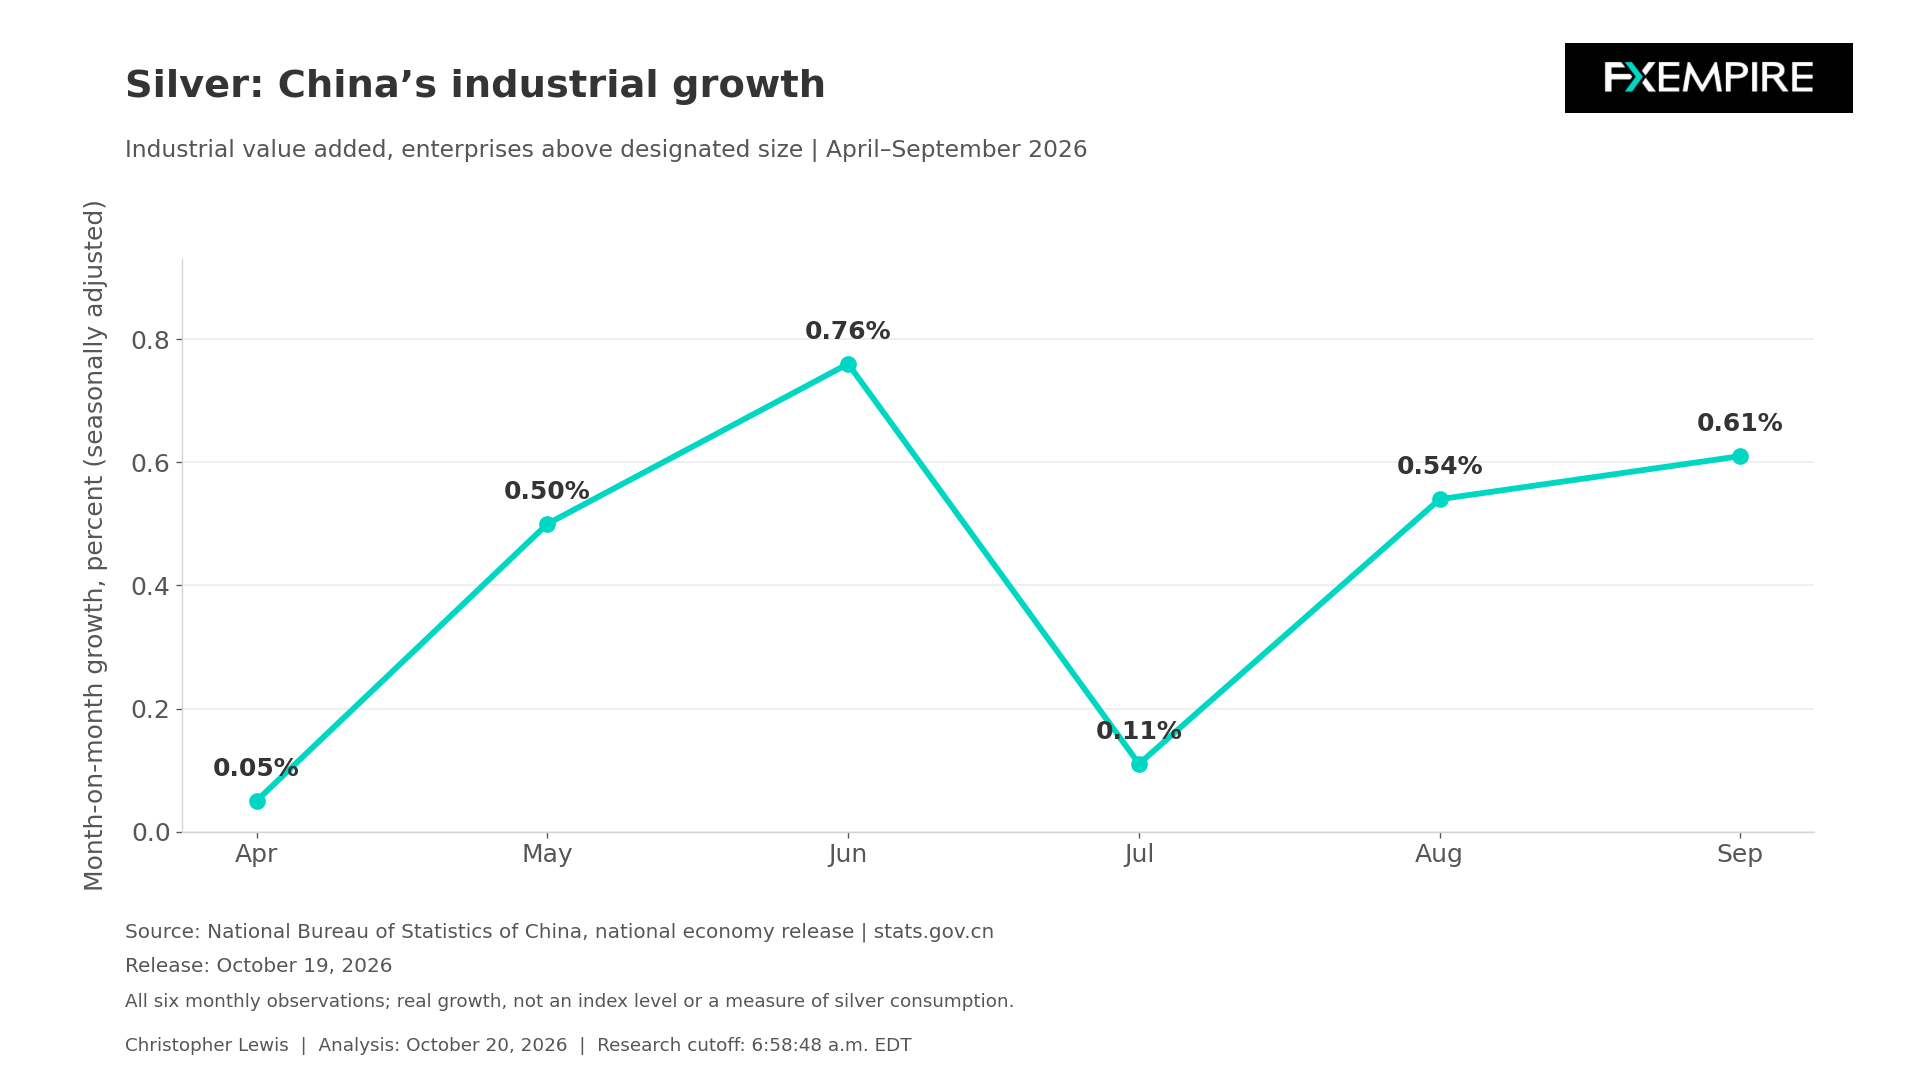
La última evidencia fundamental sobre la plata apunta a una combinación desigual entre la resiliencia industrial y condiciones de financiación menos favorables. La Oficina Nacional de Estadística de China informó ayer que el valor añadido industrial de las empresas por encima del tamaño designado aumentó un 5,5% interanual en términos reales en septiembre, más rápido que el 5,2% de agosto. El crecimiento mensual ajustado estacionalmente fue del 0,61%.
Esas son medidas de producción de septiembre publicadas el lunes, no una prueba de que los pedidos o el consumo de plata aumentaran durante la sesión de hoy. La señal industrial importa porque las características de inversión de la plata coexisten con su papel como insumo en la fabricación. Una producción más fuerte puede respaldar el entorno en el que operan los usuarios industriales, pero el crecimiento agregado no puede establecer el número de onzas consumidas. La mezcla de productos, los inventarios, cambios en la intensidad de uso de plata y las decisiones de compra pueden separar la actividad fabril de la demanda física inmediata.
La nota oficial limita hasta dónde puede llevarse ese argumento constructivo. La inversión en activos fijos, excluyendo a los hogares rurales, cayó un 7,2% en los primeros nueve meses, mientras que la inversión en desarrollo inmobiliario disminuyó un 20,6%. Las ventas minoristas en septiembre aumentaron un 1,1% interanual en términos nominales. Esos periodos y medidas son distintos del crecimiento industrial en términos reales.
Esto sugiere que una mayor producción fabril coexiste con debilidad en otros ámbitos en lugar de confirmar algún tipo de recuperación generalizada del gasto de los hogares, la inversión en capital o la construcción. Esa posibilidad es relevante al discutir equipos eléctricos, electrónica o aplicaciones solares. La expansión en los agregados manufacturero generales no se relabelaría automáticamente como un aumento medido en la demanda de plata.
Sin desgloses oficiales actuales que vinculen la actividad con el uso real, la afirmación defendible sería algo más estrecha. El entorno industrial ha mejorado en un aspecto importante, mientras que varios canales de demanda siguen algo vulnerables.
La fabricación en EE. UU. también ofrece una señal positiva moderada, con el comunicado de producción industrial de la Reserva Federal del 16 de octubre estimando que la producción manufacturera aumentó un 0,3% en septiembre tras una caída revisada del 0,2% en agosto. La producción industrial total subió un 0,7%, aunque el sector de servicios públicos contribuyó con un aumento del 3,5%.

La perspectiva monetaria de la plata se complica
El rendimiento del Tesoro a 10 años subió al 2,80% el 19 de octubre desde el 2,74% el 16 de octubre. Rendimientos gubernamentales ajustados por inflación más altos pueden aumentar el coste de oportunidad de activos que no rinden, como el oro. La plata también puede moverse con la demanda de inversión relacionada con el oro, aunque su componente industrial hace que ambos metales no necesariamente se comporten igual en todo momento.
Los datos de inflación de la semana pasada siguen siendo relevantes para la tensión sobre la política monetaria. El IPC en septiembre subió un 0,6% mensual, con el IPC subyacente al alza un 0,3%. El IPP de demanda final de septiembre aumentó un 1,3% mensual, con ambas lecturas mensuales ajustadas estacionalmente. Se trata de medidas separadas para consumidores y productores. No son anuncios recientes, pero sí sugieren que la inflación continúa repuntando.
El escenario más fuerte para la plata implicaría una actividad industrial confinada y sostenida, con rendimientos reales en aumento y evidencia de que los usuarios físicos están absorbiendo la oferta disponible. El escenario más débil implicaría una presión de financiación persistente junto con un crecimiento industrial que no se fortalece.
La reunión de la Reserva Federal programada para el 27 y 28 de octubre es un catalizador de política previsto, mientras que posteriores publicaciones oficiales sobre producción e inventarios podrían poner a prueba la historia industrial. El gráfico más abajo traza todas las observaciones mensuales en el periodo seleccionado de abril a septiembre para el crecimiento industrial ajustado estacionalmente de China. Muestra fluctuaciones en el ritmo de expansión más que una aceleración ininterrumpida o una serie de consumo de plata. Eso puede influir en la demanda industrial de plata, pero no siempre se traduce necesariamente en precios más altos.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Silver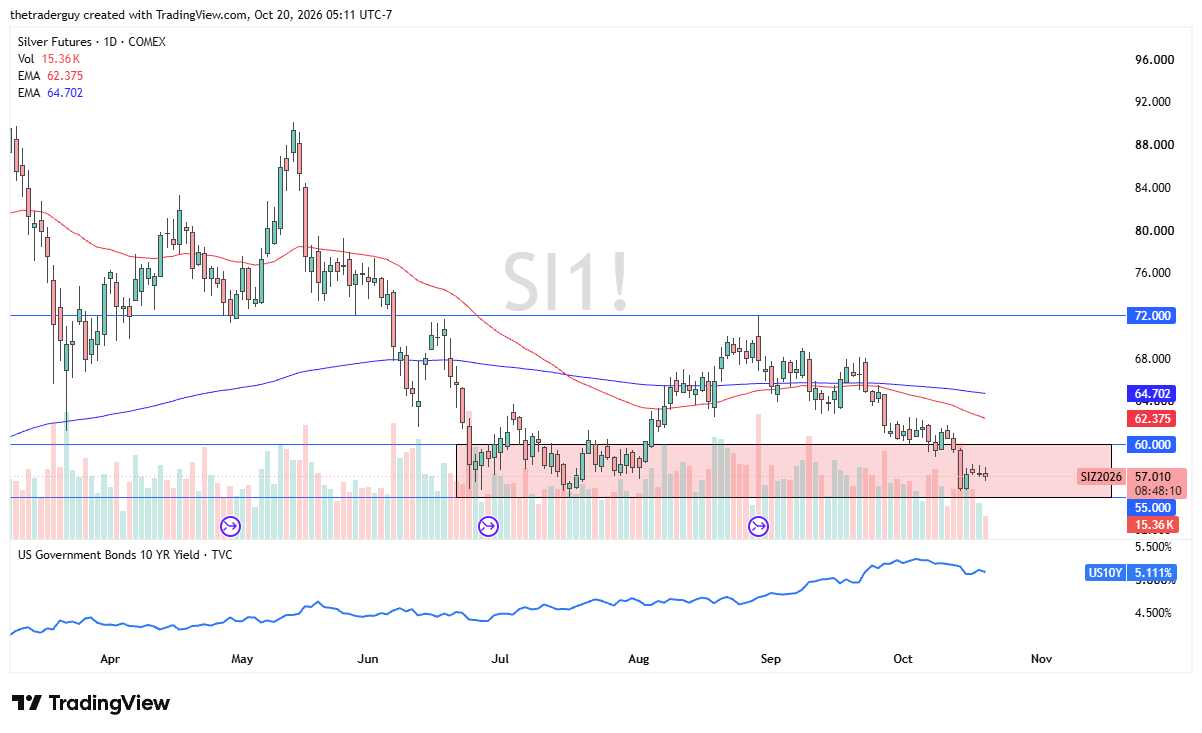
Desde un punto de vista de análisis técnico, parece que la plata simplemente se mantiene en una zona de demanda que se extiende desde 55 dólares en el suelo hasta 60 dólares en la parte alta. La plata actualmente parece muy neutral y lateral, lo que tiene sentido dado que la situación de tipos de interés en Estados Unidos continúa elevada, pero relativamente tranquila en las últimas sesiones.


