


La pregunta fundamental a corto plazo para el gas natural en Henry Hub gira en torno a si el tiempo de finales de octubre dejará suficiente demanda de calefacción para apretar una posición nacional de inventarios que, de otro modo, sería adecuada.
El Centro de Predicción Climática (CPC) de la NOAA emitió un nuevo pronóstico el 19 de octubre que favorece temperaturas por encima de lo normal en gran parte de los EE. UU. para el periodo 25–29 de octubre. Las probabilidades de categoría cálida superaron el 50% en partes de las Grandes Llanuras Centrales, el Valle Medio del Misisipi y los Grandes Lagos.

Tiempo más cálido para comenzar noviembre
Para el periodo siguiente, del 27 de octubre al 2 de noviembre, la NOAA vuelve a favorecer temperaturas más cálidas al este de las Montañas Rocosas, aunque señala que el área de probabilidades más altas se ha contraído a medida que aumenta la incertidumbre. La costa este está más cerca de lo normal en el periodo anterior, y partes del Noroeste y de las Grandes Llanuras del Norte se tornan un poco más frías.
El detalle geográfico importa. Un titular amplio sobre calor puede ocultar regiones concretas con mayores necesidades de calefacción. Interpreto esto como que el pronóstico, desde la perspectiva meteorológica, sigue inclinándose en contra de un ajuste inmediato por demanda de calefacción a gran escala. Esto, por supuesto, seguirá condicionado a que las temperaturas se desarrollen tal como predicen los meteorólogos, pero en esta fase de la temporada, un cambio en la ubicación o persistencia del aire frío podría alterar las extracciones esperadas muy rápidamente antes de que se mida el consumo.
Último informe de la EIA
El último informe de inventarios de la EIA se publicó el 15 de octubre y cubre la semana que terminó el 9 de octubre. El gas trabajable en los Lower 48 se estimó en 3.567 Bcf después de una inyección de 67 Bcf. Los inventarios estaban 45 Bcf por encima del promedio correspondiente de cinco años, pero 143 Bcf por debajo del año pasado.
Distribución del suministro
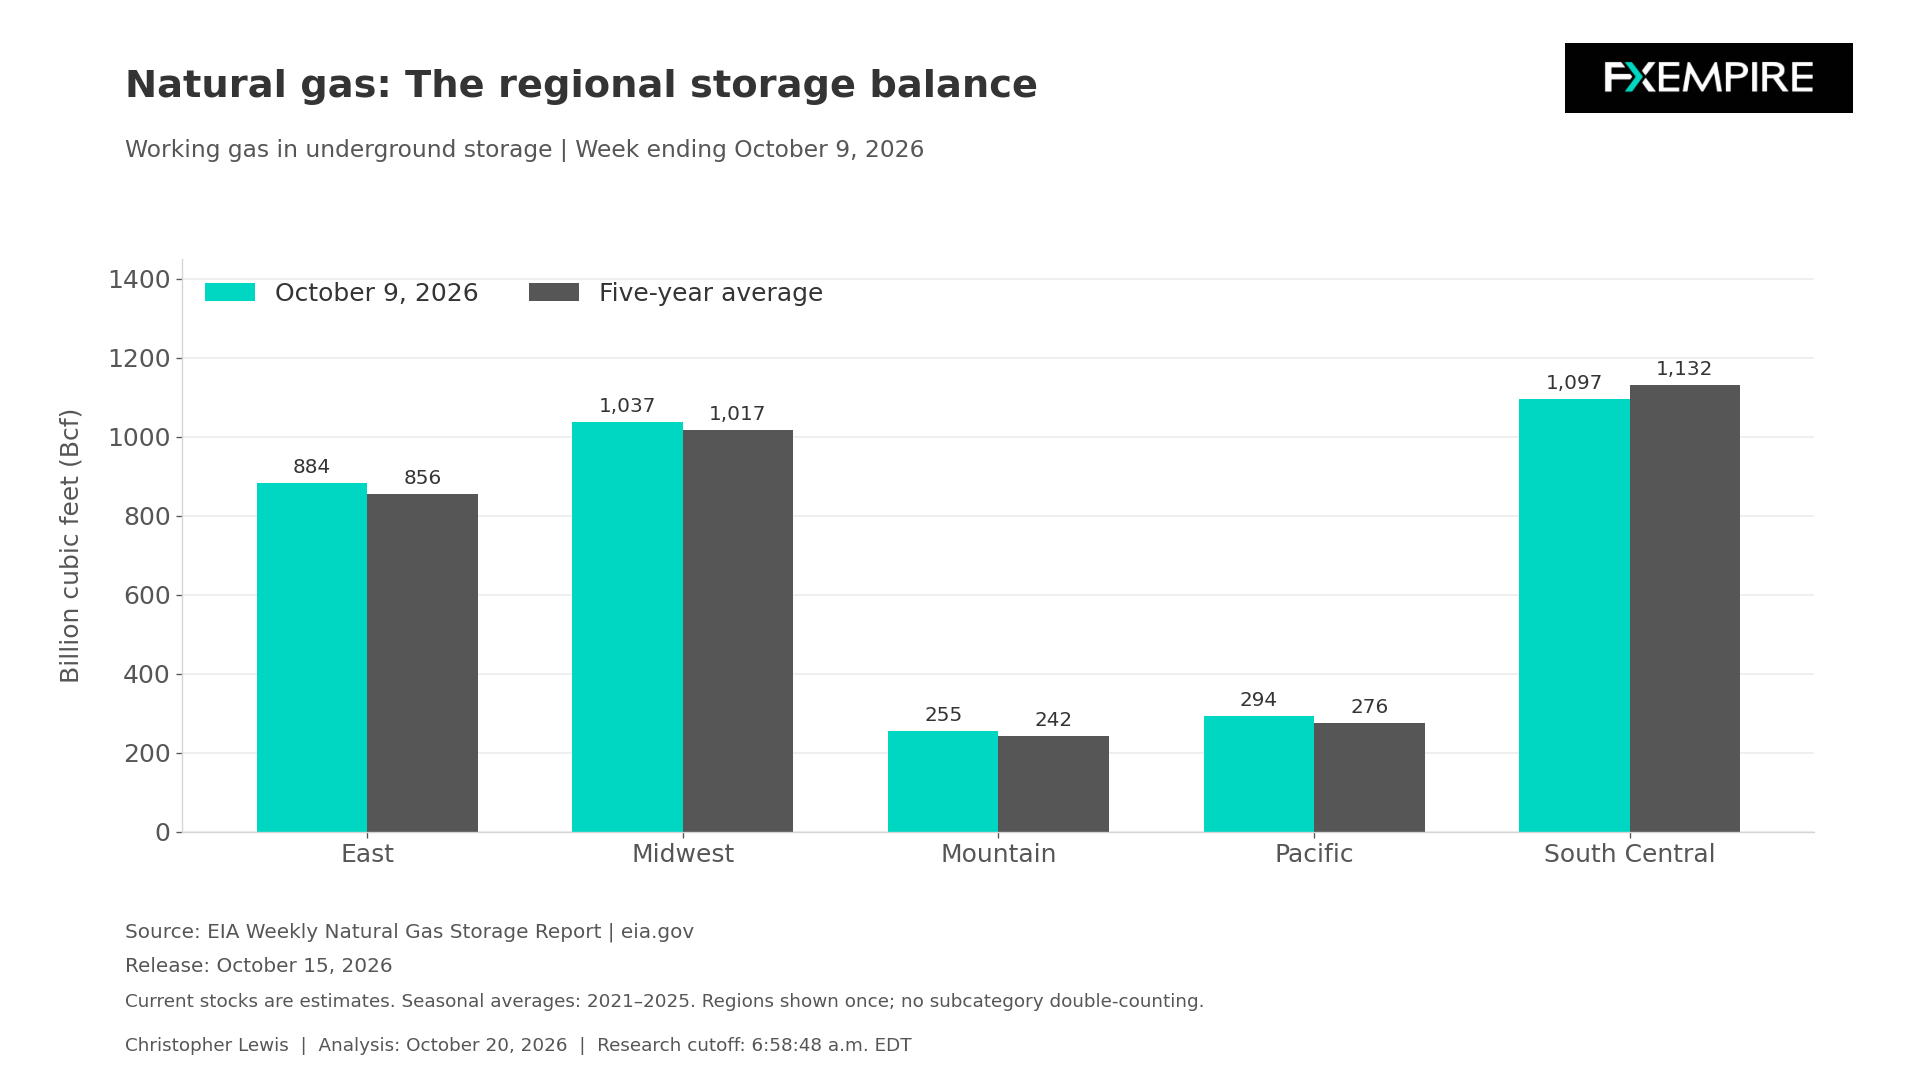
Estas comparaciones apuntan en direcciones distintas. EE. UU. cuenta con un colchón modesto frente a su norma estacional mientras dispone de menos gas que el año pasado. La distribución por regiones hace que la cifra resulte menos tranquilizadora para cada parte del sistema. Los inventarios de la región South Central se situaron en 1.097 Bcf, por debajo de su promedio de cinco años de 1.132 Bcf. En contraste, el Este tenía 884 Bcf frente a un promedio de 856 Bcf, y el Medio Oeste tenía 1.037 Bcf frente a 1.017 Bcf.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasLas existencias en Mountain y Pacific también superaron sus promedios respectivos, pero los totales regionales a veces pueden sesgar el dato compensándose entre sí de una manera que una comparación nacional única no revela. Esto es relevante para la valoración del Henry Hub porque la ubicación y la accesibilidad del almacenamiento afectan la facilidad con la que puede atender requisitos competitivos. Un excedente nacional no puede establecer que cada región de los Estados Unidos disponga de un mecanismo de entrega que cubra la demanda con facilidad. Igualmente, un déficit regional por sí solo no implica una escasez nacional ni necesariamente una historia sobre cuellos de botella en gasoductos específicos.
EIA a corto plazo
La Perspectiva de Energía a Corto Plazo (STEO) de la EIA del 6 de octubre, con pronósticos completados el 1 de octubre, proyecta inventarios para finales de octubre de 3.850 Bcf, aproximadamente un 2% por encima del promedio de cinco años. Esto es una previsión, no una observación ya realizada, por lo que debe tenerse en cuenta que es predictiva y no receptiva. Además, precede al pronóstico de la NOAA del 19 de octubre.
El consumo del sector eléctrico puede complicar la relación con el tiempo. Condiciones más cálidas pueden reducir las necesidades de calefacción mientras sostienen la carga de refrigeración en algunas zonas, especialmente en el Deep South. Las exportaciones de GNL y la producción también pueden cambiar la cantidad disponible para almacenamiento. Sin embargo, las series oficiales diarias de gas de alimentación, operación de terminales o flujos de producción no sugieren que esto esté ocurriendo todavía.
Informe de inventarios
El próximo informe de inventarios de la EIA está programado para el jueves y aún está pendiente. Una inyección menor, o quizás una extracción inesperada, especialmente junto con una revisión del pronóstico hacia más frío, podría reforzar la interpretación de un equilibrio más ajustado. Pero tal como están las cosas ahora, las continuas construcciones y la persistente calidez lo debilitan.
La evidencia actual respalda una lectura cautelosa: un colchón nacional modesto, un respaldo regional desigual y pronósticos que moderan el argumento de una presión de calefacción inmediata.
Análisis técnico
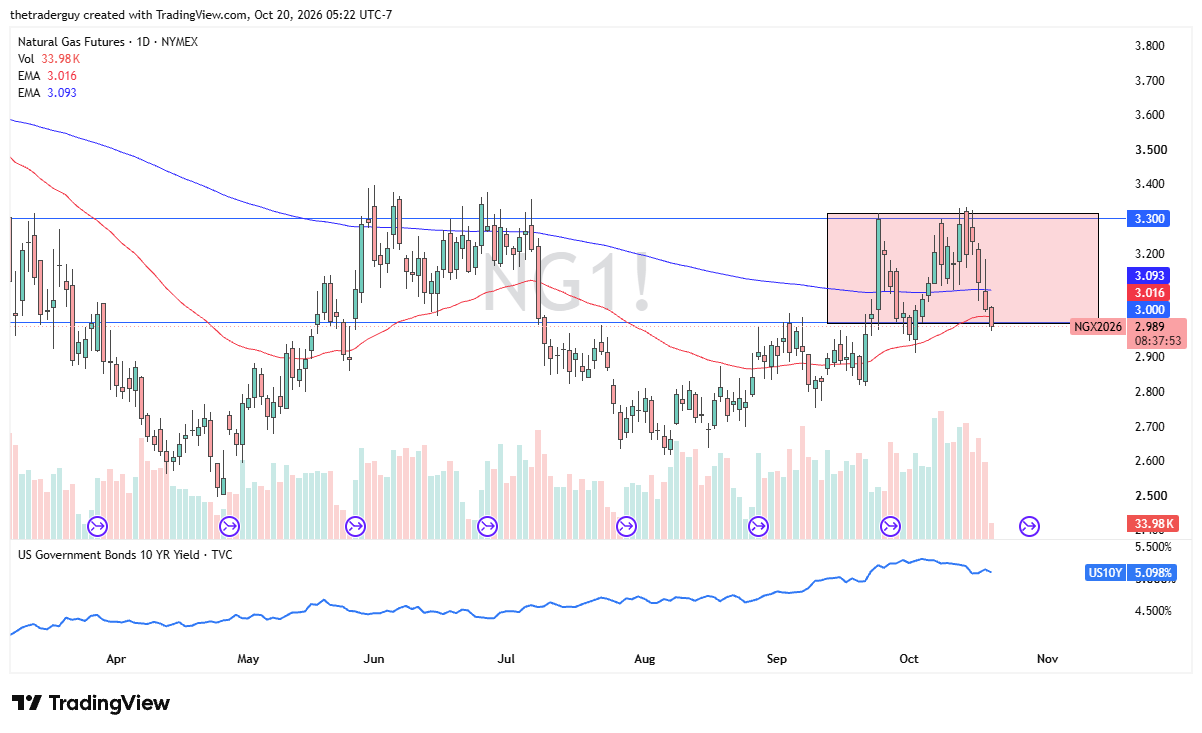
El gas natural trata de superar el nivel de $3,00, y el cierre diario de hoy debería ser importante. Un cierre por debajo de $3,00 sería bastante bajista, aunque se podría asumir que existe bastante soporte más abajo. Si el mercado logra recuperar los $3,00 e incluso superar la EMA de 50 días, podría conducir a una mayor consolidación entre el nivel crucial de $3,00 por abajo y los $3,30 por arriba.


