


Oro
El marco macroeconómico inmediato del oro ha pasado, desde la caída de los rendimientos reales de la semana pasada, a una leve reversión. El 19 de octubre la curva diaria del Tesoro situó el rendimiento real del bono a 10 años en el 2,80%, por encima del 2,74% del 16 de octubre. No obstante, sigue por debajo del 2,91% del 9 de octubre. Esa combinación importa.
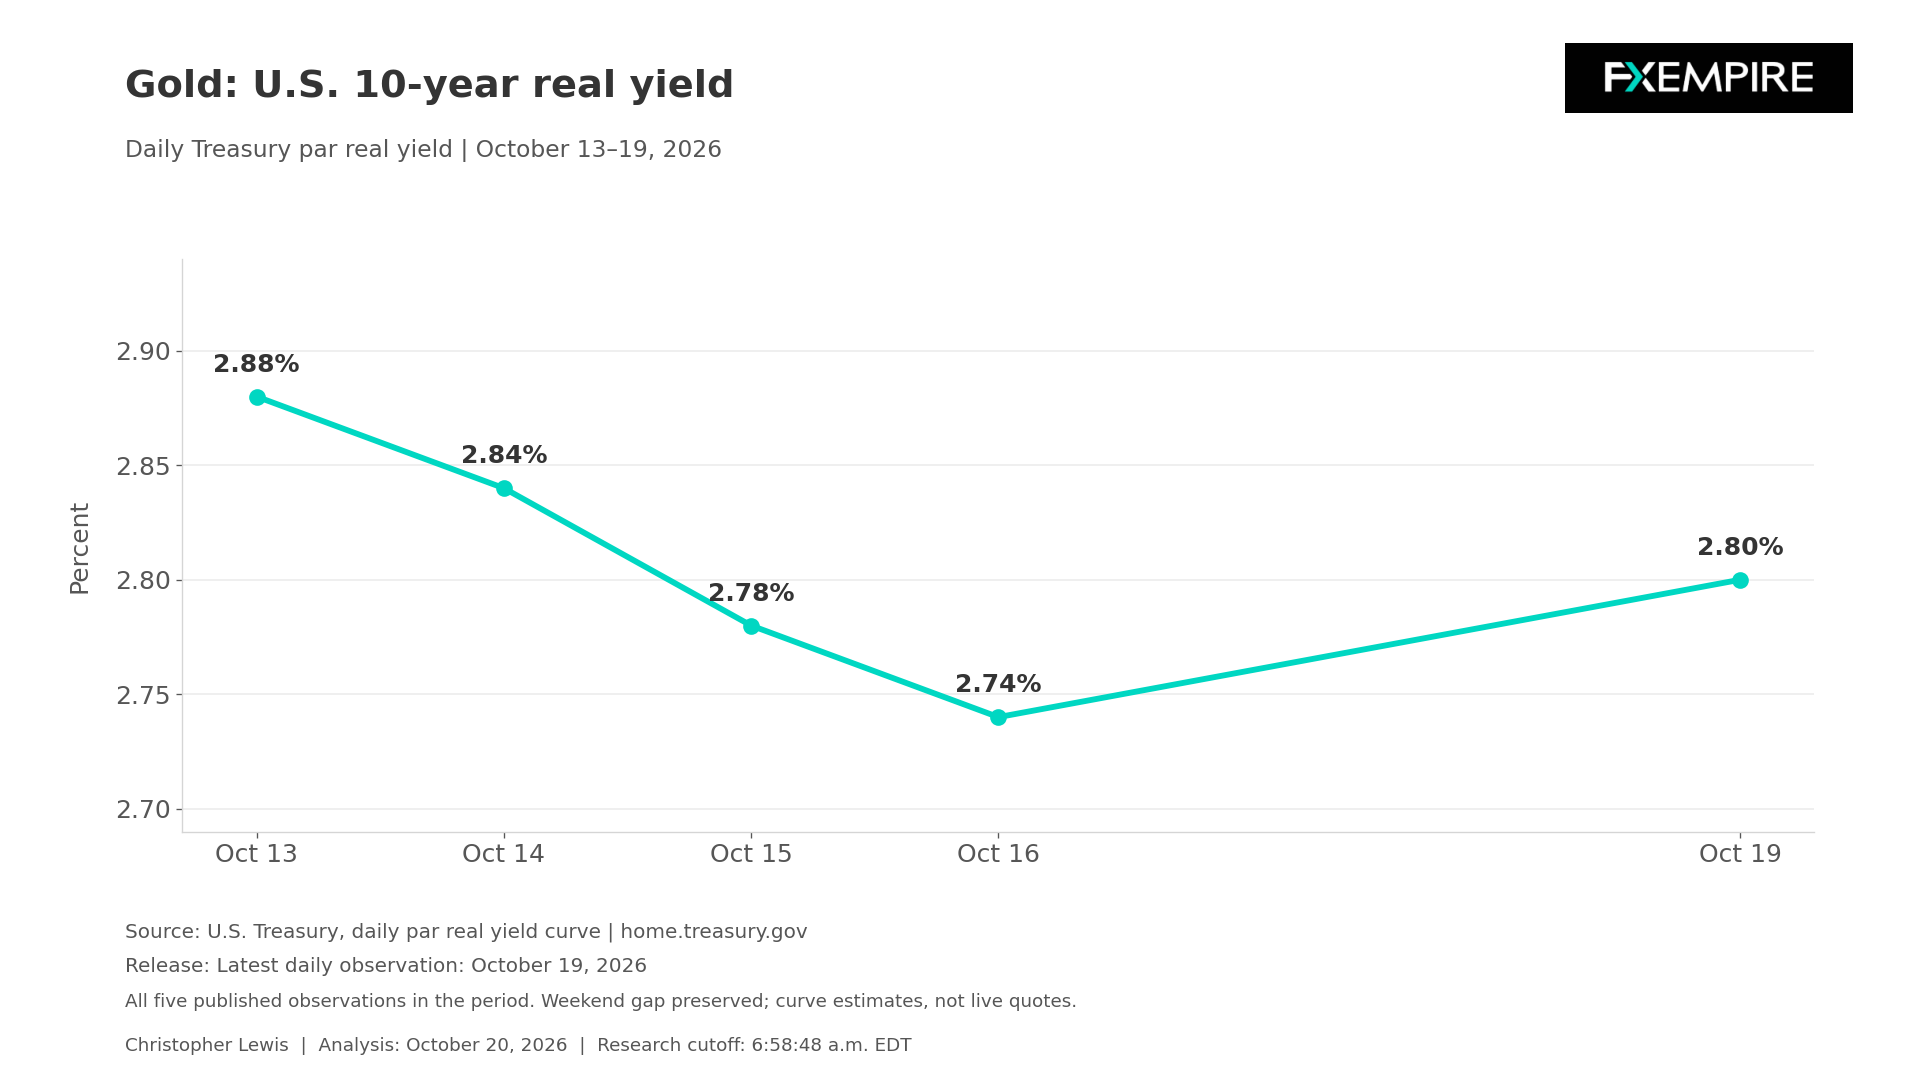
El lunes interrumpió la relajación en un rendimiento competitivo importante, pero no borró la caída previa. Para el oro, un rendimiento real de la deuda pública más alto puede aumentar el coste de oportunidad de mantener un activo que no paga rendimiento. El movimiento del lunes hace que el entorno de financiación sea, en el margen, menos favorable, pero no demuestra que el oro cayera por los rendimientos, ni establece una relación estable que se cumpla en cada sesión particular. La demanda de inversión, cambios en las divisas y movimientos del apetito por el riesgo también pueden prevalecer sobre el mecanismo de tipos de interés.
Los rendimientos nominales subieron también. Las cifras del 19 de octubre muestran un rendimiento a 2 años del 4,77% y un rendimiento a 10 años del 5,15%, frente al 4,74% y al 5,09% del viernes pasado. El alza simultánea en las medidas nominales y reales aporta más información que el movimiento nominal por sí solo. Esto aconseja no asumir que cualquier aumento de los tipos de mercado refleja únicamente una mayor compensación por la inflación, lo que tendría una implicación distinta para el propio oro.
La inflación sigue siendo una parte material del trasfondo, pero las referencias relevantes se publicaron la semana pasada. Se trata del IPC de septiembre, que subió un 0,6% en términos mensuales ajustados estacionalmente y un 3,7% en 12 meses antes del ajuste estacional. El IPC subyacente aumentó un 0,3% mensual y un 2,6% anual. El aumento mensual del 9,1% en la gasolina explicó más de la mitad del avance mensual del dato general. Esa concentración hace útil distinguir un choque impulsado por la energía de una aceleración uniforme de los precios al consumo.
El IPP de septiembre, publicado el día 15, añadió una advertencia separada sobre los costes para los productores. Los precios a demanda final aumentaron un 1,3% mensual ajustado estacionalmente y un 6,3% en 12 meses sin ajustar. Excluyendo alimentos, energía y servicios comerciales, los precios subieron un 0,5% mensual. El IPP mide los precios que reciben los productores nacionales. No constituye una lectura alternativa de la inflación de los hogares.
Las implicaciones para el oro van en dos direcciones. Una inflación persistente podría reforzar el interés por preservar el poder adquisitivo, mientras que una respuesta oficial restrictiva por parte de la Reserva Federal, con condiciones de financiación al alza, puede elevar el coste de poseer oro. La cuestión relevante es cómo interactúan esas fuerzas, y si una publicación de inflación es automáticamente positiva para el oro, porque a veces no lo es. La presión en los precios al productor tampoco tiene por qué trasladarse de forma inmediata o completa a los precios al consumidor.
La próxima decisión programada sobre tipos de la Reserva Federal es el 27 y 28 de octubre. Esa decisión sigue siendo en cierto modo una incógnita, pero vale la pena señalar que los futuros sobre fondos federales sugieren que la Reserva Federal subirá los tipos en diciembre, no en octubre.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldPara una narrativa más sólida sobre el oro, la combinación favorable sería nuevas caídas en los rendimientos reales junto con una demanda mantenida de protección frente a la incertidumbre económica o de política. Rebotes sostenidos en los rendimientos reales podrían debilitar ese argumento, especialmente si la presión inflacionaria también se modera. Se trata de escenarios analíticos condicionales. Ninguno exige asumir que la sensibilidad del oro a los rendimientos sea constante.
El gráfico siguiente se centra en la serie oficial de rendimientos reales en lugar de fabricar una cotización vigente del lingote. Muestra el conjunto completo de observaciones publicadas desde el 13 hasta el 19 de octubre, respetando la brecha del fin de semana.

Análisis técnico
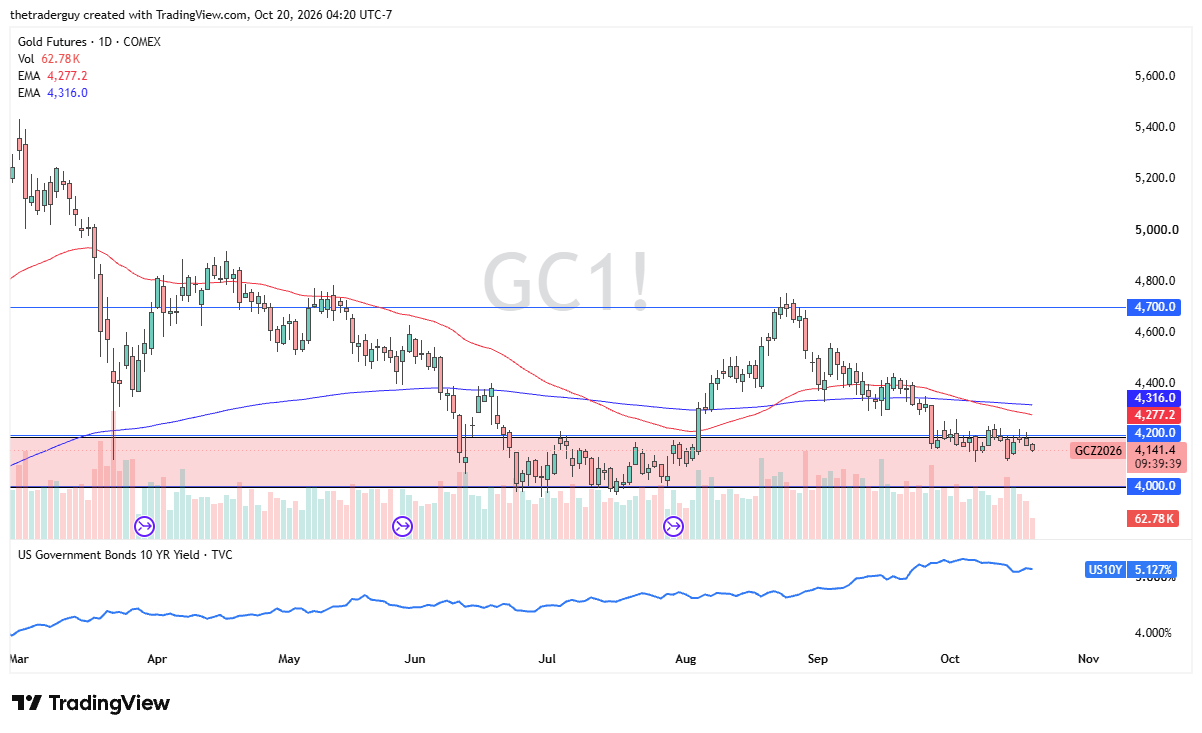
Desde el punto de vista del análisis técnico, el oro parece encontrarse en una importante zona de demanda y está intentando aclarar si puede o no dar la vuelta al mercado. El nivel de 4.200 USD inicia una resistencia significativa por encima, mientras que el nivel de 4.000 USD debajo actúa como un suelo firme que el mercado no parece dispuesto a poner a prueba. Un movimiento por debajo de 4.000 USD sería muy negativo. Un movimiento por encima de 4.260 USD podría llevar a los compradores a intentar empujar al alza de nuevo.
Tal y como están las cosas ahora, el oro es un mercado muy neutral, tironeado en ambas direcciones.


