La prueba de US$3 falló y el calendario toma el control
El contrato de octubre del gas natural llegó a US$3 el miércoles y fue rechazado. El contrato tocó US$2,978, no pudo sostenerlo y cerró en US$2,891. Ese cierre por debajo del máximo de la sesión parece más bien operadores cerrando posiciones largas, no nuevos compradores entrando.
El calor tardío del verano y una estimación de almacenamiento ajustada fueron suficientes para impulsar los precios al alza al inicio de la sesión. No fueron suficientes para mantener el interés una vez que el mercado vio lo que había al otro lado de septiembre.
El pronóstico a seis a 15 días es más fresco y se espera que la demanda del sector eléctrico caiga aproximadamente 6,1 Bcf por día antes de que termine el mes. Los alcistas tuvieron su oportunidad en US$3. No la aprovecharon.
A las 09:30 GMT del jueves, los futuros de gas natural de octubre cotizan a US$2,898, al alza US$0,007 o +0,24%.
El calor es real pero a septiembre le quedan pocos días
Los dos tercios meridionales del país están entre los 80 y 100 °F hasta el fin de semana. Commodity Weather Group espera temperaturas superiores a la media en el Sur y el Sureste hasta el 25 de septiembre. Los aires acondicionados siguen en funcionamiento. Las centrales eléctricas siguen consumiendo gas. Los datos del Edison Electric Institute lo confirman: la generación eléctrica en los 48 estados contiguos subió 16,1% respecto al año pasado en la semana terminada el 12 de septiembre, a 94.427 GWh.
Esa demanda es real y ha estado manteniendo el suelo bajo este mercado durante toda la semana. El problema es lo que muestran los modelos después del 25 de septiembre. Condiciones más frescas en el Sur y la mitad norte del país en los 60 a 80 °F. Ese es un patrón de demanda baja. Se espera que la quema de gas del sector eléctrico caiga 6,1 Bcf por día entre ahora y el fin de mes. Los alcistas contaban con el calor tardío del verano y el calendario está a punto de quitárselo. Se aproxima el vencimiento de octubre y los compradores necesitan US$3,026 antes de que la historia meteorológica pierda fuerza.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasEl informe de inventarios del jueves no cambiará el argumento
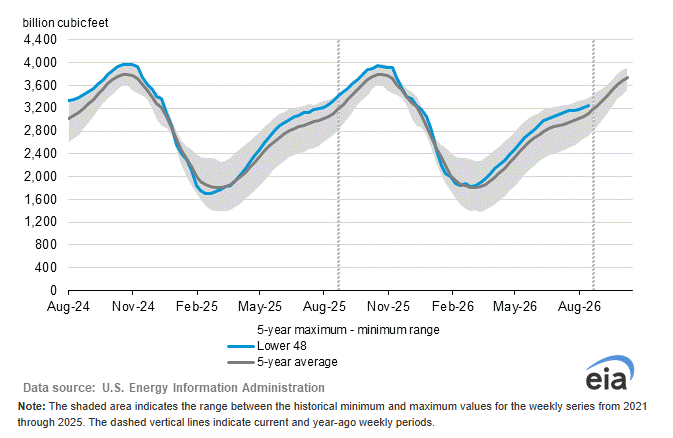
La estimación de consenso apunta a una inyección de 48 Bcf para la semana terminada el 11 de septiembre. La encuesta del Wall Street Journal la sitúa en 49 Bcf. Ambas están muy por debajo del promedio de cinco años de 74 Bcf. Un número ajustado reduce el exceso, pero no lo borra.
El informe de la EIA de la semana pasada mostró una inyección de 40 Bcf frente a una estimación de 34 Bcf. Los inventarios en ese informe estaban un 2,7% por debajo del año anterior pero todavía un 4,8% por encima del promedio estacional de cinco años.
La EIA proyecta inventarios de 3.985 Bcf para finales de octubre, el nivel más alto de fin de octubre en 10 años. Esa proyección pesa sobre el mercado y significa que una sola inyección por debajo de lo normal no va a cambiar la conversación. Los alcistas necesitan una serie de inyecciones por debajo de lo normal. Están recibiendo un informe a la vez y la producción no coopera.
La producción sigue ganando
La producción de gas seco en los 48 estados contiguos alcanzó 112,3 Bcf por día el miércoles, un 4,0% más que el año pasado, según BNEF. La demanda fue de 76,3 Bcf por día, un 2,4% más interanual. La demanda mejora. La producción mejora más rápido. Esa brecha es la razón por la que los repuntes siguen estancándose antes de poder generar un impulso real.
Baker Hughes sumó dos plataformas de gas la semana pasada, llevando el conteo a 132, justo por debajo del máximo de tres años de 134 registrado en febrero. Más plataformas significa más oferta entrando en la tubería en los próximos meses. La EIA también elevó su previsión de producción de gas seco para 2027 a 116,0 Bcf por día. La historia de la producción no se está reduciendo; está creciendo, y cada plataforma añadida hace que el argumento alcista sea más difícil de sostener sin un evento meteorológico o una sorpresa en los inventarios.
La demanda europea se desvaneció en el momento equivocado
Las exportaciones de GNL de EE. UU. cayeron a 18,5 Bcf por día el miércoles, un 4,7% menos que la semana anterior. Los precios de gas europeos retrocedieron a un mínimo semanal tras alcanzar un máximo de 3,75 años el lunes. Los almacenamientos europeos estaban al 68% de su capacidad a 14 de septiembre frente a un promedio de cinco años del 85%. La narrativa de escasez invernal sigue viva allí. Pero los precios europeos retrocedieron justo cuando el gas de octubre probaba US$3 y eso eliminó el soporte externo que había ayudado a la demanda a comienzos de semana.
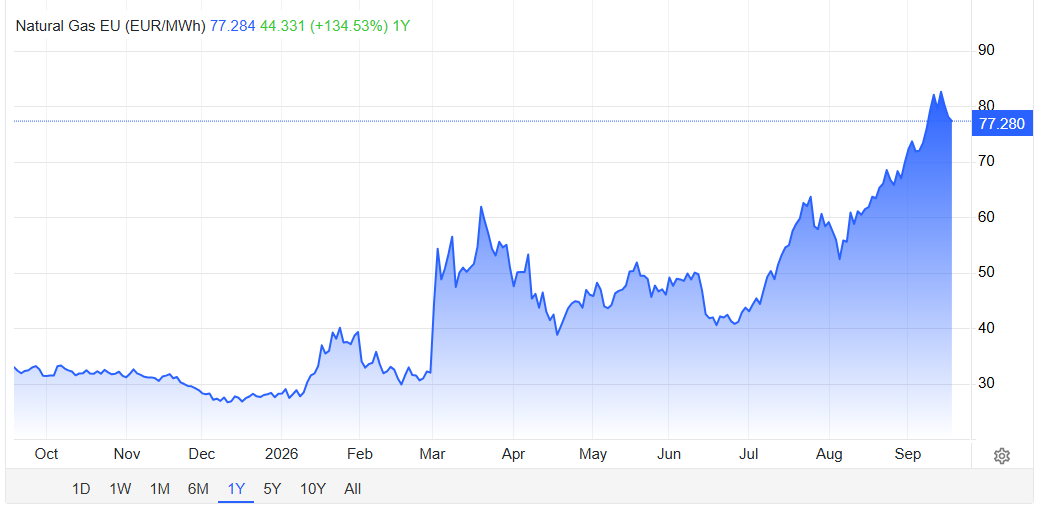
La historia europea es alcista en un marco mensual. En una base diaria, la corrección del TTF quitó el único catalizador externo que podría haber empujado al gas de octubre por encima de US$3. La subida de las exportaciones en la Costa del Golfo necesita que los precios europeos se mantengan elevados. Si el TTF se estabiliza o vuelve a subir, la demanda por GNL regresa. El miércoles no estuvo presente cuando el mercado más la necesitaba.
Análisis técnico diario del gas natural de octubre
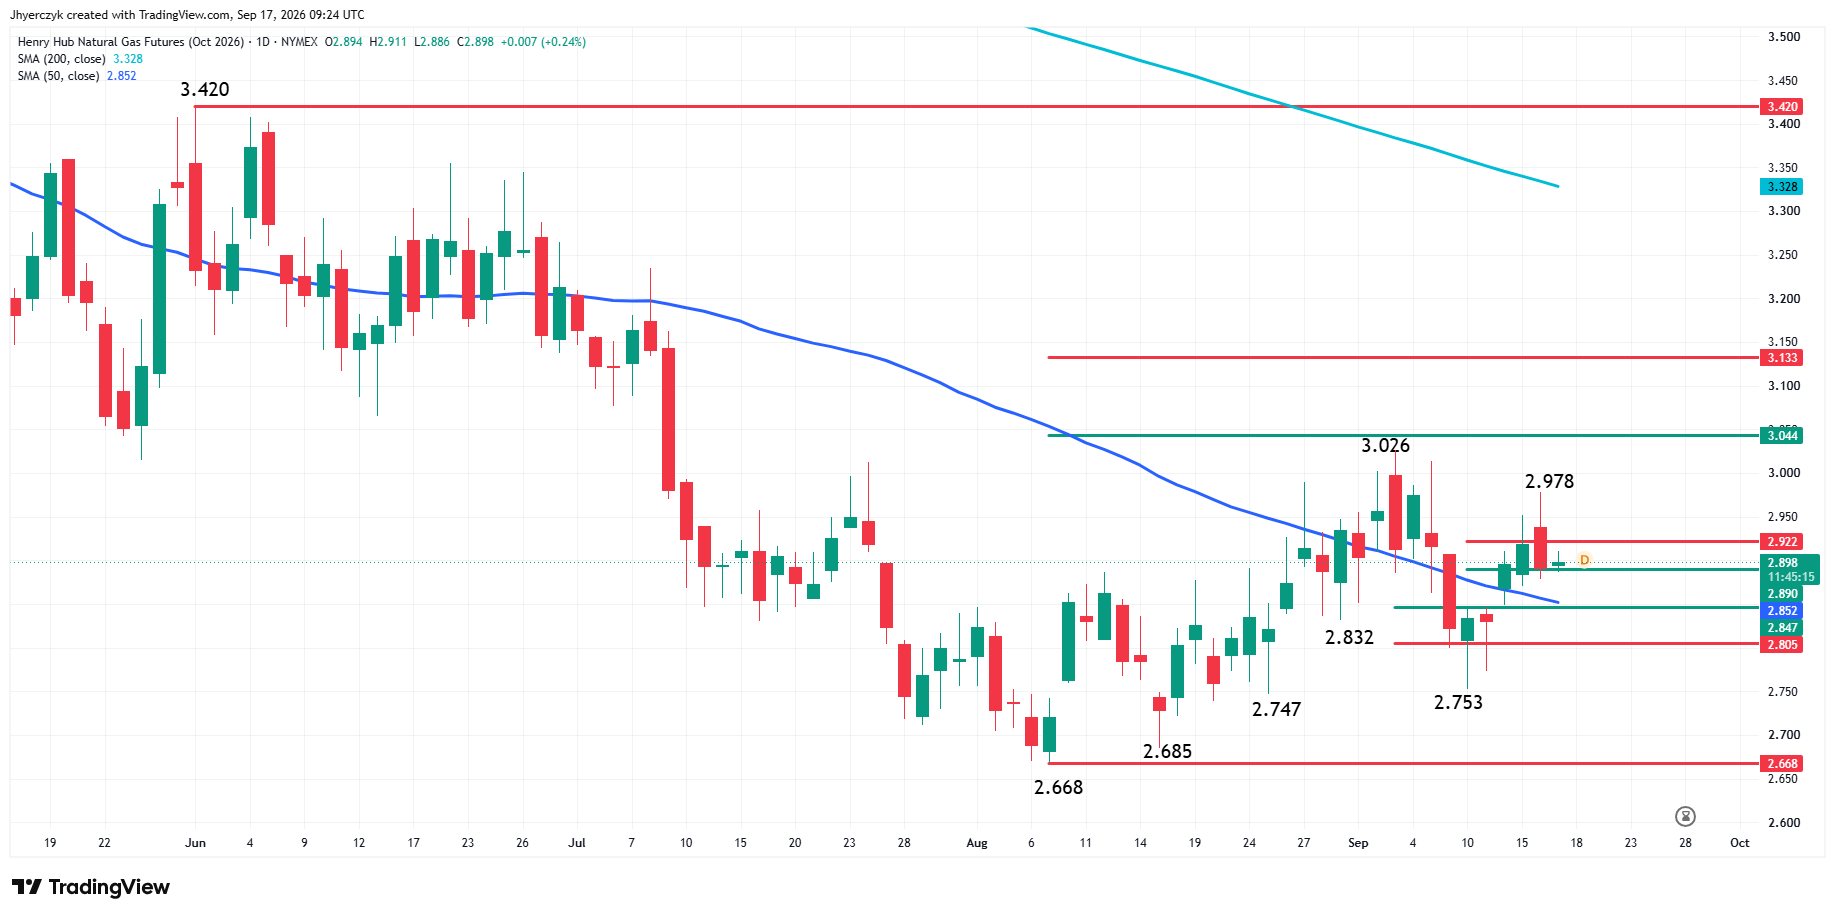
Los futuros de gas natural de octubre suben con cautela el jueves tras registrar un pequeño patrón de reversión en la parte superior en US$2,978 durante la sesión anterior. La tendencia principal es bajista según el gráfico de oscilación diario. Una operación por encima de US$3,026 cambiará la tendencia principal a alcista. Un movimiento por debajo de US$2,753 reafirmará la tendencia bajista.
El mercado ha estado cotizando en el lado fuerte de la media móvil de 50 días en US$2,852 durante cuatro sesiones.
El rango a corto plazo es de US$2,668 a US$3,026. Su zona de retroceso es US$2,847 a US$2,805. El 10 de septiembre, los vendedores tomaron esta zona, llevando al mercado a US$2,753. Desde entonces, el gas de octubre ha recuperado pérdidas hasta US$2,978.
El rango menor es US$3,026 a US$2,753. El miércoles, el gas de octubre perforó su zona de retroceso en US$2,890 a US$2,922 antes de tocar un máximo intradiario de US$2,978. El mercado está actualmente negociando dentro de esta zona.
Qué observar
El informe de la EIA del jueves es la prueba inmediata. Una inyección cercana a 48 Bcf mantiene la tendencia de inventarios constructiva. Cualquier cifra por encima del promedio de cinco años de 74 Bcf devolvería el argumento a los vendedores y volvería a centrar la atención en la producción. Los modelos meteorológicos del martes y miércoles de la próxima semana decidirán si el pronóstico más fresco a seis a 15 días se mantiene o se revisa al alza. Una revisión más cálida forzaría otro intento en US$3. Una confirmación más fresca indicaría al mercado que el pico del miércoles fue la última operación veraniega.
El sesgo se inclina a la baja con la tendencia principal bajista en el gráfico de oscilación diario y el máximo de reversión del miércoles en US$2,978 reforzando la resistencia. La media móvil de 50 días en US$2,852 ha estado soportando el mercado durante cuatro sesiones y ese sostén continuado debilita el argumento bajista incluso con la tendencia apuntando a la baja. Se acerca el vencimiento de octubre y eso comprime el marco temporal.
Los compradores necesitan superar rápidamente US$2,978 y luego US$3,026 para cambiar la tendencia. Los vendedores necesitan que la media de 50 días se rompa. Un movimiento por debajo de US$2,753 reafirma la tendencia bajista y dice al mercado que el suelo más alto de la semana pasada no se mantuvo.
Más información en nuestro Calendario económico.