El gas natural sube pero marzo no está comprando el invierno
El gas natural de octubre superó los $3,026 el martes y el contrato de noviembre siguió con un movimiento aún más fuerte el miércoles. Marzo también sube pero sigue por debajo de su media móvil de 50 días. Esa media es la línea que separa el calor tardío de temporada de un verdadero problema de suministro invernal. Los meses frontales cotizan el pronóstico más cálido del Commodity Weather Group hasta el 6 de octubre. Marzo aún se pregunta si eso importará cuando comience la temporada de calefacción.
A las 10:25 GMT, los futuros del gas natural de octubre cotizan a $3,018, al alza $0,053 o 1,79%. El máximo de la sesión es $3,052 y el mínimo $2,999. Los futuros de noviembre cotizan a $3,187, subiendo 2,25%. Los futuros de marzo están en $2,863, con un avance del 1,63%.
Octubre rompió el máximo pero se estancó en el siguiente nivel
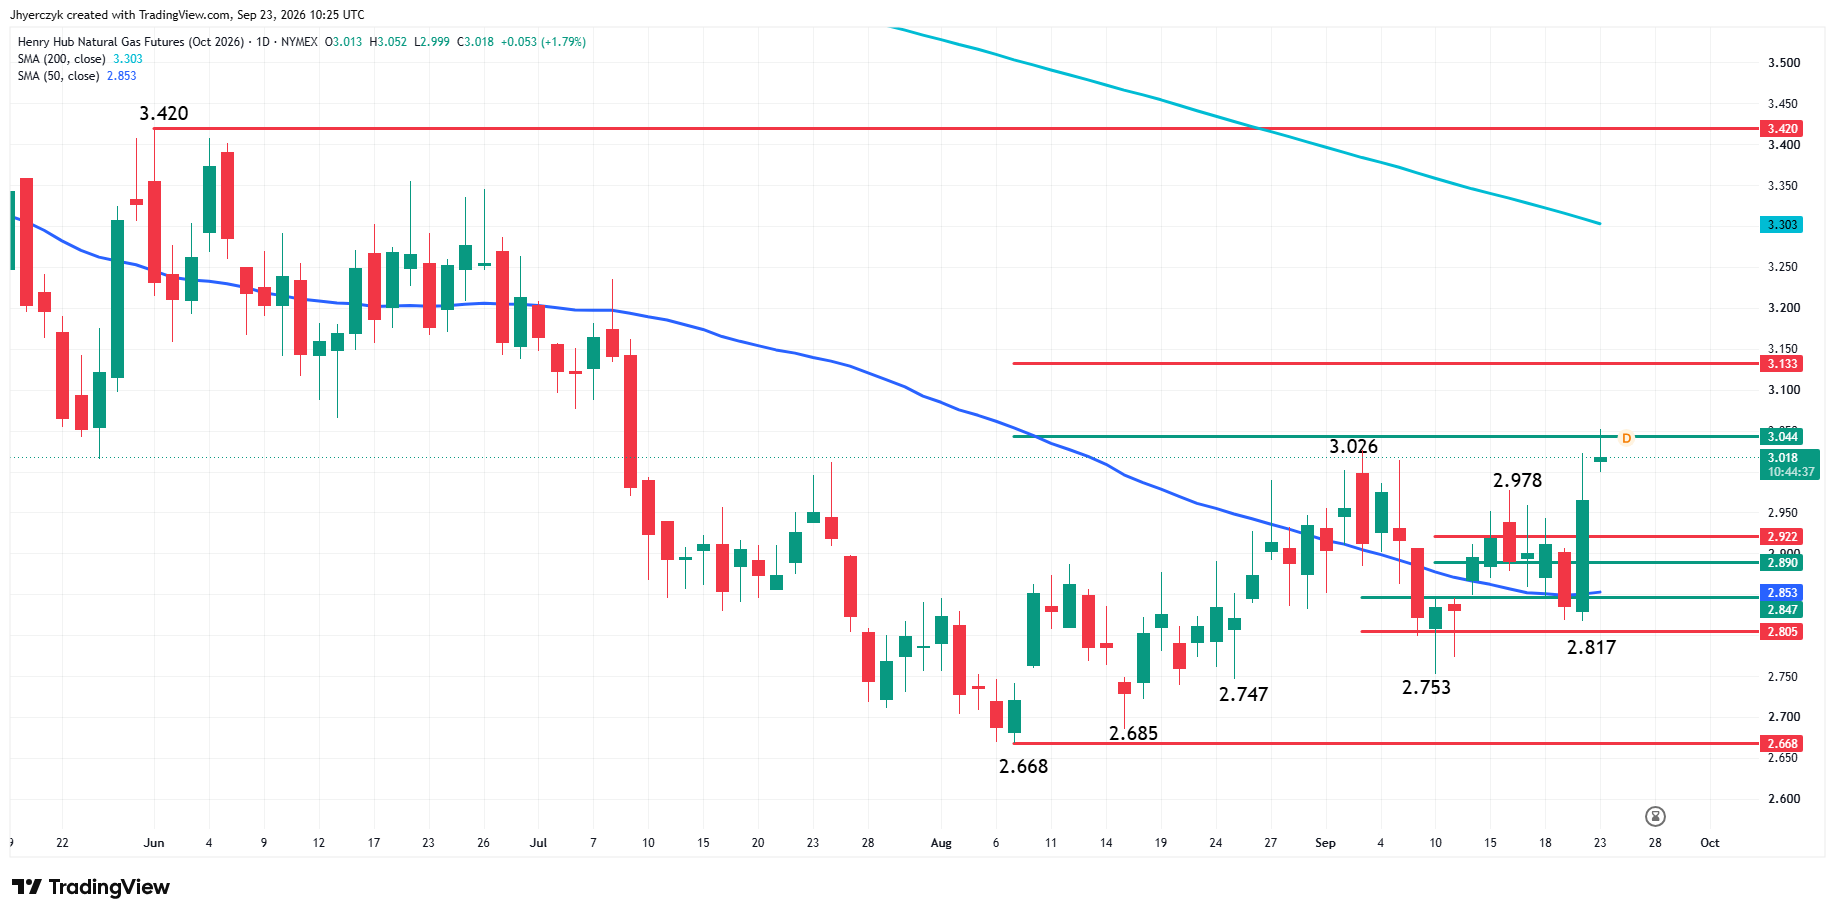
Octubre alcanzó $3,052 el miércoles tras cotizar por encima del máximo oscilante de $3,026. Eso cambió la tendencia principal a alcista en el gráfico de oscilaciones diario. El movimiento no se ha mantenido por encima de la siguiente resistencia en $3,044. La media móvil de 50 días está en $2,853. Octubre estuvo por debajo la semana pasada. Ahora está muy por encima tras la recuperación desde el mínimo de $2,817.
El nivel de $3,044 es la primera prueba. Un movimiento sostenido por encima lo pondría en juego hacia $3,133. El área de $2,922 a $2,890 es la primera zona de soporte si la demanda por el calor se desvanece. Octubre es el contrato más expuesto al pronóstico de calor a fines del verano y al informe de almacenamiento del jueves. Se supone que debe moverse primero. Si el movimiento se extiende a lo largo de la curva es la pregunta que responderá el resto de la sesión.
Noviembre sigue al pronóstico meteorológico pero la producción no ha cambiado
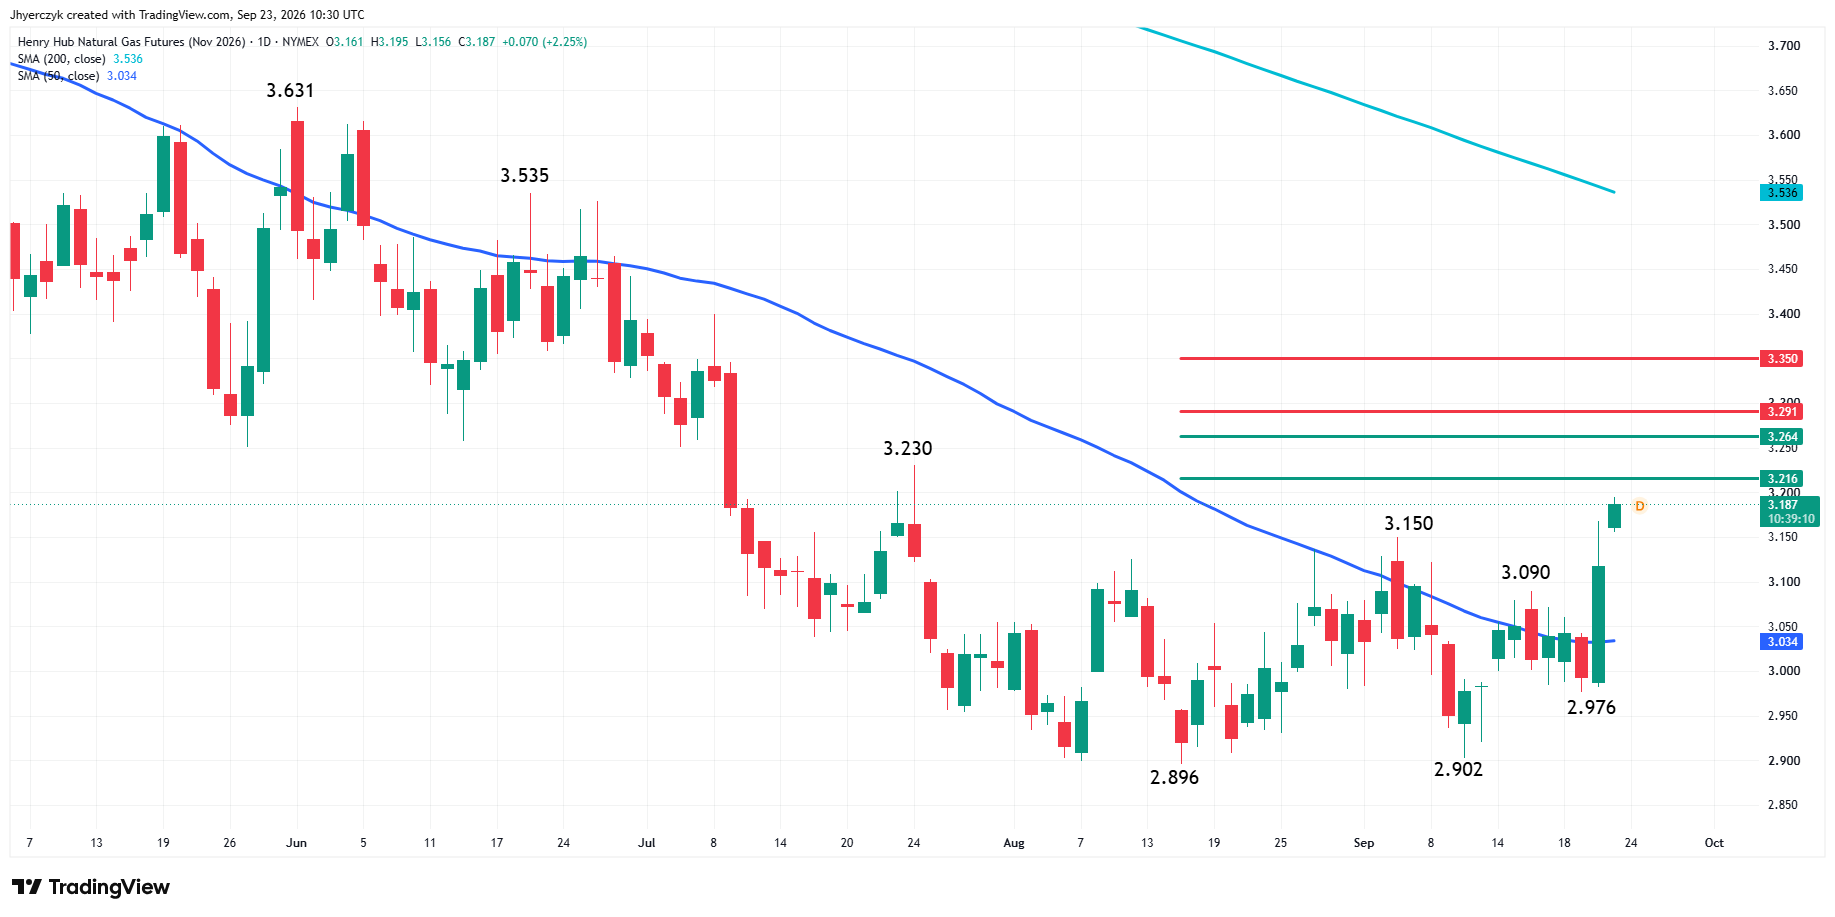
Noviembre sube más del 2% y cotiza a $3,187. El contrato está por encima de su media móvil de 50 días en $3,034 tras recuperarse desde el mínimo de $2,976. La primera resistencia está en $3,216. Por encima de ese nivel, $3,264 y $3,291. Noviembre tiene más recorrido que octubre antes de chocarse con un nivel importante.
La producción de gas seco en los 48 estados contiguos fue de 112,2 bcf por día el martes, un 3,1% más que hace un año según BNEF. Está por debajo de los máximos recientes. No supone una disrupción de suministro. La demanda fue de 74,6 bcf por día, un 0,3% más que un año antes. El gas para alimentacion de GNL fue de 18,5 bcf por día, un 0,6% menos que la semana previa.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasEl pronóstico del Commodity Weather Group indica temperaturas por encima del promedio en el sur-centro de Estados Unidos hasta el 6 de octubre. Se esperaba que la demanda eléctrica estuviera ya disminuyendo. La demanda extra por aire acondicionado mantiene la generación a gas en el mercado más tiempo del que los traders esperaban. Ese es el soporte para los meses frontales. La producción en 112,2 bcf por día y la ligera caída del gas para GNL son el peso que está encima de ese impulso.
Marzo sube pero sigue por debajo de su media móvil
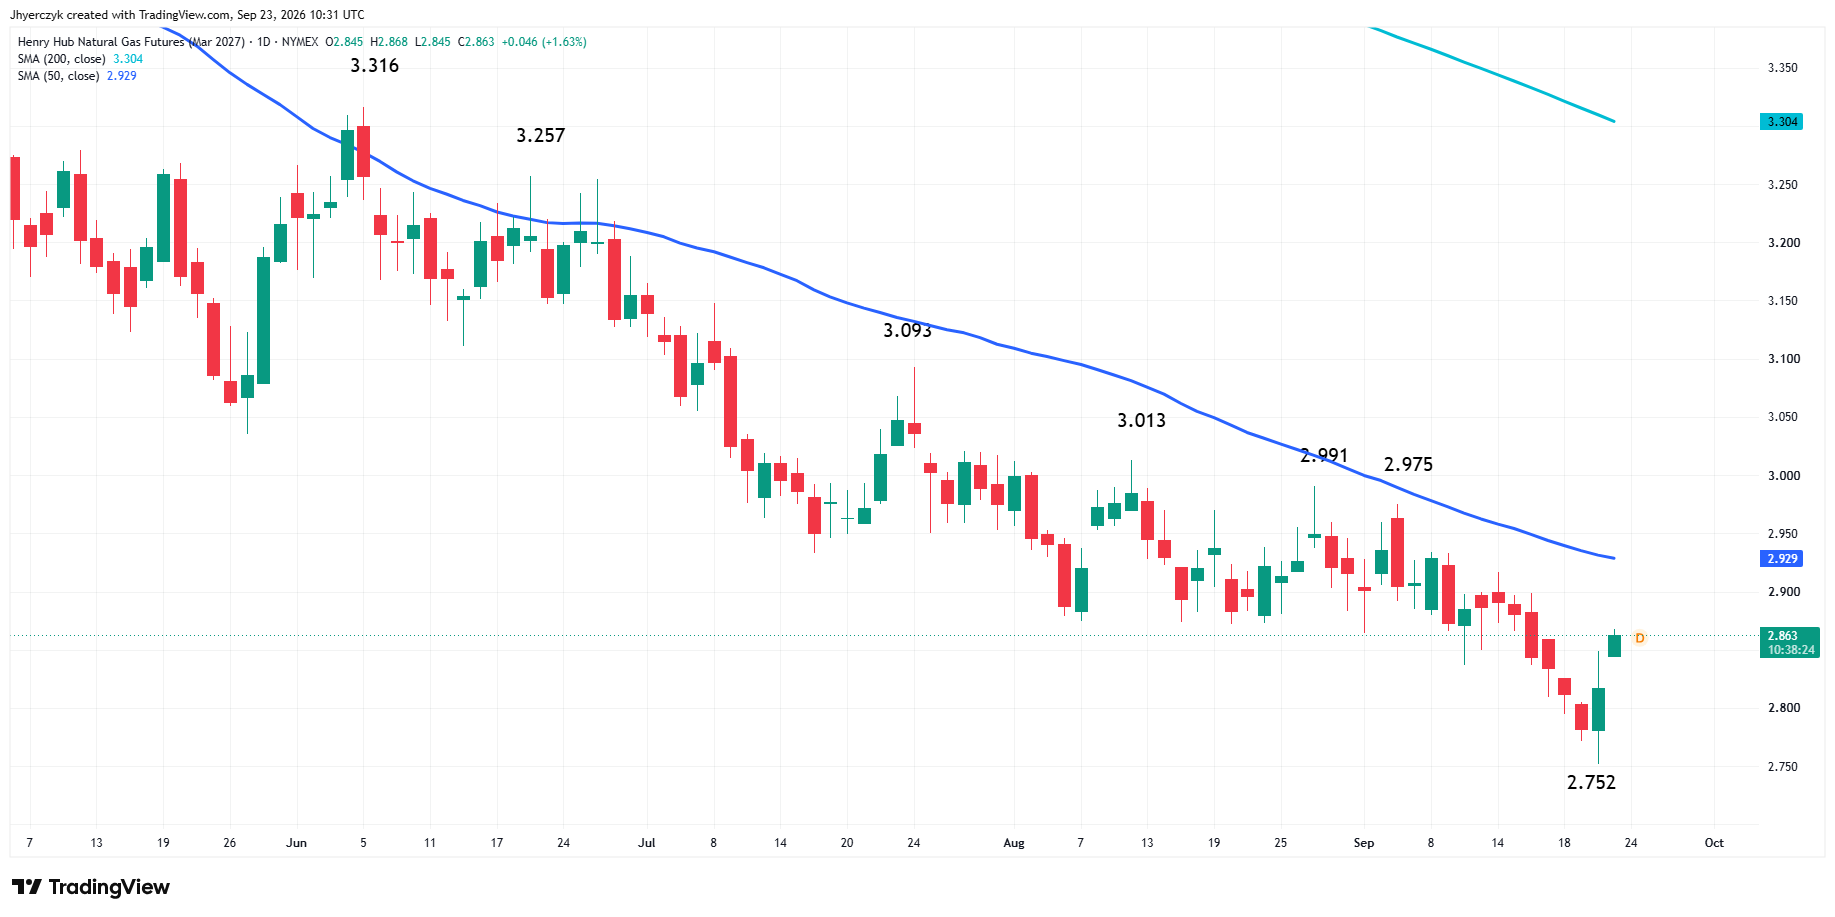
Marzo sube 1,63% y cotiza a $2,863. Rebotó desde el mínimo de $2,752 la semana pasada y alcanzó $2,868 el miércoles. La media móvil de 50 días en $2,929 sigue por encima del mercado. El contrato permanece por debajo de una serie de máximos decrecientes.
Si el mercado comenzara a descontar una verdadera escasez invernal, marzo lideraría el movimiento o superaría su media junto con octubre y noviembre. No está haciendo ninguna de las dos cosas. El pronóstico de un Super El Niño sigue presionando los contratos diferidos. Un otoño e invierno más cálidos en el hemisferio norte reducirían la demanda de calefacción cuando el mercado más la necesita.
La curva está incorporando una prima por clima en octubre y noviembre. Está dejando a marzo atrás. Los compradores necesitan ver a marzo por encima de $2,929 antes de que el argumento del invierno cambie. Hasta entonces, el rally del extremo delantero y la debilidad en la curva diferida son dos operaciones distintas que corren al mismo tiempo.
El almacenamiento sigue camino a un máximo de 10 años
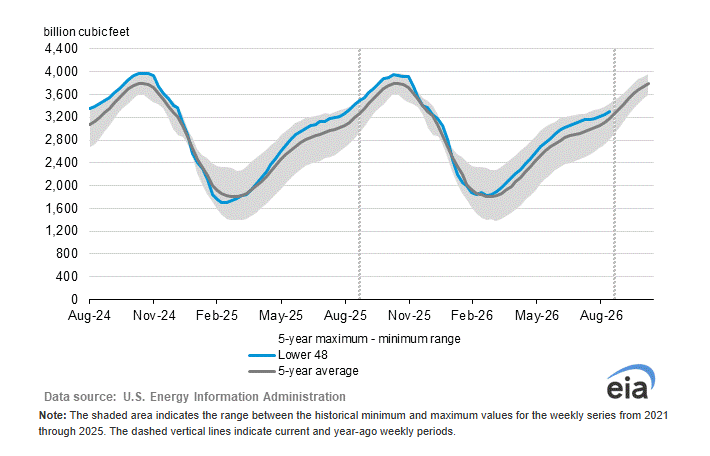
La estimación de almacenamiento de la EIA para el jueves es una inyección de 50 bcf. La inyección de 44 bcf de la semana pasada resultó por debajo de la estimación de 48 bcf y muy por debajo del promedio de cinco años de 74 bcf. La inyección menor ayudó al mercado la semana pasada. No cambió el panorama de los inventarios.
Los inventarios están un 3,7% por encima del promedio estacional de cinco años a fecha del 11 de septiembre. La EIA proyecta que el almacenamiento a finales de octubre esté cerca de 3.985 bcf, el nivel más alto en una década y un 5% por encima del promedio de cinco años. La EIA también elevó su previsión de producción para 2027 a 116,0 bcf por día desde 115,3 bcf por día en julio.
El Edison Electric Institute informó que la producción eléctrica en los 48 estados contiguos aumentó un 16,1% respecto al año anterior, hasta 94.427 gigavatios hora en la semana finalizada el 12 de septiembre. La generación acumulada en 52 semanas aumentó un 3,3%. El número de demanda eléctrica está ayudando al frente de la curva. No ha compensado lo que la producción y el almacenamiento están haciendo en el otro lado del balance.
Qué vigilar
La estimación de almacenamiento de 50 bcf del jueves es la primera prueba. Una inyección menor daría a octubre y noviembre otra razón para mantener las ganancias. Una inyección mayor recordaría al mercado que el almacenamiento a fin de temporada sigue encaminado hacia el número de octubre más alto en una década.
El pronóstico de calor en el sur-centro hasta el 6 de octubre mantiene vivo el soporte en el extremo delantero. Mientras ese pronóstico se mantenga, la demanda eléctrica tardía respalda a octubre y noviembre. Un desplazamiento hacia temperaturas más frescas quita rápidamente la razón del rally.
Octubre cambió su tendencia principal a alcista tras cotizar por encima de $3,026, pero necesita mantenerse por encima de $3,044 para mostrar que el movimiento tiene continuidad. Noviembre está por encima de su media de 50 días en $3,034 con $3,216 por delante. Marzo es la lectura más clara sobre la apuesta invernal y permanece por debajo de $2,929. El extremo delantero está comprando calor. Marzo aún no está comprando el invierno.
Más información en nuestro Calendario Económico.