Resumen del 5 de octubre de 2026
En una sesión de muchos vaivenes, los principales índices bursátiles europeos cerraron AYER de forma mixta y sin grandes cambios, con el Ibex-35 liderando las alzas, impulsado por el buen comportamiento de los bancos y, especialmente, de Santander (SAN), que “celebró” con una fuerte subida los resultados de la primera vuelta de las elecciones presidenciales brasileñas.
La jornada estuvo marcada, asimismo, por un nuevo descenso del precio del crudo, debido principalmente a la recuperación de los flujos de petróleo procedentes del Golfo Pérsico, mientras que los mercados de bonos mostraron cierta estabilidad, permitiendo una moderación de las primas de riesgo de algunos países de la Eurozona frente a Alemania. En este contexto, los inversores actuaron con cierta prudencia, con muchos de ellos ya pendientes del inicio de la temporada de resultados trimestrales.
A nivel sectorial, AYER los valores relacionados con las materias primas minerales, los bancos, las compañías energéticas y las aseguradoras fueron los que mejor comportamiento mostraron en las principales plazas europeas. En sentido contrario, los sectores de materiales de construcción, defensa, distribución minorista y ocio y turismo fueron los únicos que cerraron la sesión con pérdidas.
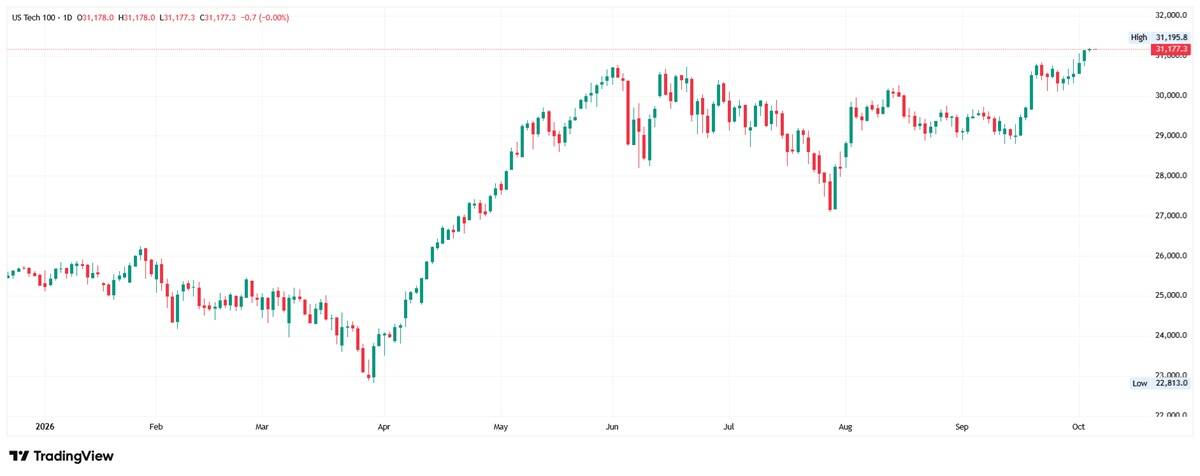
En Wall Street, la sesión fue AYER bastante positiva, con todos sus principales índices cerrando al alza, aunque ligeramente por debajo de sus niveles más altos del día. El Nasdaq Composite, favorecido por el buen comportamiento de los grandes valores tecnológicos, terminó la jornada marcando un nuevo máximo histórico.
Al igual que en Europa, la estabilidad de los bonos, favorecida por los datos de empleo de septiembre publicados el viernes, sensiblemente más débiles de lo esperado, y el nuevo descenso del precio del crudo propiciaron el buen comportamiento de la renta variable. También contribuyó positivamente la publicación de los índices adelantados de actividad del sector servicios correspondientes a septiembre, el PMI servicios y el ISM servicios, que volvieron a confirmar la solidez del crecimiento de esta actividad.
A nivel sectorial, AYER destacó en Wall Street el buen comportamiento de los valores de los sectores de materiales, servicios de comunicación y energía. En el lado negativo, los valores del sector inmobiliario patrimonialista fueron los únicos que cerraron la sesión con pérdidas.
Calendario y proyecciones para 6 de octubre de 2026
HOY, la agenda macroeconómica tiene como principales referencias la publicación de los pedidos de fábrica de Alemania y de las ventas minoristas de la Eurozona, ambos correspondientes a agosto, y, ya por la tarde en EEUU, de la balanza comercial del mismo mes. No esperamos que ninguno de estos datos tenga capacidad suficiente para “mover” los mercados, con los inversores ya centrados, como hemos señalado, en el inicio de la temporada de resultados trimestrales, que arrancará oficiosamente en Wall Street la semana que viene con las cifras de los grandes bancos estadounidenses, y atentos a la evolución de los bonos y del precio del petróleo, algo que viene siendo la “norma” en los últimos meses.
Para empezar, esperamos que HOY los principales índices bursátiles europeos abran al alza, siguiendo la positiva estela dejada AYER por Wall Street y esta madrugada por la mayoría de las bolsas asiáticas, con la excepción de la surcoreana, que no abrió AYER y que se ha visto lastrada por el negativo comportamiento de los fabricantes de memorias. Posteriormente, será la tendencia que adopte Wall Street tras su apertura la que determine, en buena medida, el comportamiento al cierre de la renta variable europea, sin olvidar la evolución de los rendimientos de los bonos, que, de volver a repuntar, podrían provocar un giro a la baja de estos mercados.
Por lo demás, cabe señalar que esta madrugada el dólar sube ligeramente frente al resto de las principales divisas; que los precios de los bonos y sus rendimientos apenas muestran cambios; que el precio del petróleo repunta moderadamente; que los precios del oro y de la plata bajan; y que las principales criptomonedas cotizan, en su mayoría, con ligeros descensos.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.