Grandes tecnológicas y acuerdos de software elevan al Nasdaq a otro récord
El Índice Nasdaq Compuesto alcanzó otro máximo histórico el lunes porque los compradores de tecnología siguen aceptando valores con la historia de IA más sólida, las mejores expectativas de beneficios o una oferta de adquisición detrás. Los rendimientos de los bonos del Tesoro subieron con fuerza. Al Nasdaq no le importó.
El Dow y el S&P 500 se unieron al movimiento al final de la sesión, pero la tecnología sigue siendo el motor. Los nombres megacap de IA están atrayendo dinero hacia el trade de crecimiento, y el flujo de operaciones de software da a los compradores otra razón para mantenerse agresivos.
A las 18:10 GMT, el Promedio Industrial Dow Jones cotizaba en 51.324,14, subiendo 147,18 puntos o +0,29%. El índice S&P 500 estaba en 7.775,63, al alza 52,91 puntos o +0,69%. El Índice Nasdaq Compuesto cotizaba en 27.452,152, subiendo 261,288 puntos o +0,96%.
Los compradores de IA siguen ignorando el mercado de bonos
El rendimiento del bono a 10 años subió más de 6 puntos básicos hasta 5,341% y el a 30 años subió unos 7 puntos básicos hasta 5,699%. Esos no son números favorables para las acciones de crecimiento.
Nvidia subió más de un 1%, cotizando cerca del máximo histórico del viernes. Meta ganó más de un 2%, Microsoft añadió más de un 1% y Tesla sumó alrededor de un 2%. SpaceX se disparó casi un 6%.
La operativa se ha simplificado. Los vendedores de bonos empujan los tipos a largo plazo al alza y los operadores siguen comprando las compañías que creen que pueden crecer a pesar de ello. Los nombres de IA actúan más como un lugar para refugiarse del mercado de bonos que como un grupo perjudicado por éste.
Los títulos de semiconductores estuvieron ligeramente a la baja al inicio de la sesión, mientras que las acciones de software y servicios subieron. Los operadores se están volviendo más selectivos dentro de la IA. El dinero va hacia las compañías que se espera vendan el software, la seguridad y la capacidad de cálculo detrás del despliegue.
Microsoft recibió una mejora de recomendación por parte de Melius Research por su posición en seguridad y gobernanza de IA. Cerebras subió tras las declaraciones del director de OpenAI, Sam Altman, que calificó a la compañía como un socio cercano. TSMC cotizó al alza después de que Elon Musk confirmara conversaciones sobre operar fábricas en Texas para el proyecto Terafab. Intel también participa y se movió en sentido contrario.
Mismo proyecto, movimientos opuestos. Los operadores eligen los nombres que creen conseguirán los contratos, y que una compañía lleve la etiqueta de IA por sí sola ya no es suficiente.
PTC puso una oferta bajo el software
PTC fue la acción con mejor comportamiento en el S&P 500 después de que Schneider Electric acordara comprar la compañía por 205 USD por acción en una operación totalmente en efectivo de 22.600 millones de dólares. El título se disparó más de un 30%.
Eso dio a los compradores de software algo más concreto que una opinión sobre los tipos o los beneficios. Un comprador estratégico estaba dispuesto a pagar en efectivo por un activo de software importante con los rendimientos a largo plazo al alza, y eso dio soporte al sector.
No obstante, PTC no inició el movimiento en software. Los compradores ya estaban trabajando el grupo dentro del trade de software de IA.
Acuerdos y mejoras de analistas están eligiendo a los ganadores
RXO subió un 21,8% después de que C.H. Robinson acordara comprar el corredor de transporte por 5.800 millones de dólares, mientras que C.H. Robinson cayó un 12,9%. A los operadores les gustó el acuerdo para RXO y no les gustó el precio que C.H. Robinson accedió a pagar.
DraftKings repuntó más de un 7% tras una mejora de Bank of America. Harley-Davidson subió alrededor de un 10% tras una mejora de Citi. Wells Fargo y Estée Lauder también se fortalecieron tras recomendaciones favorables de analistas.
La apuesta por la Fed se ha calmado, pero el extremo largo no
El informe de empleo (Non-Farm Payrolls) del viernes redujo las expectativas de una subida de tipos por parte de la Fed en octubre, y el informe ISM de servicios del lunes no las reavivó. La actividad siguió expandiéndose en septiembre a un ritmo más lento que el mes anterior, con el índice de gestores de compras (PMI) en 54,9, en línea aproximada con las previsiones.
Así que la apuesta por octubre se mantuvo tranquila, pero nadie acudió a comprar bonos.
La elevada emisión de deuda gubernamental y la preocupación por las finanzas públicas siguen pesando sobre el mercado. La carga de deuda de Francia y la incertidumbre política están añadiendo presión a los mercados de bonos globales.
El crudo tampoco ayuda mucho. El Brent caía más de un 0,7% hasta 101,51 USD por barril y el WTI bajaba alrededor de un 1% hasta 88,53 USD. El petróleo se moderó, pero el Brent sigue por encima de 100 USD y el riesgo sobre la infraestructura energética del Golfo no ha desaparecido.
El informe de empleo dejó espacio para que los compradores de acciones actuaran. El extremo largo sigue siendo el problema, sin embargo. Me impresiona el récord del Nasdaq, y con los rendimientos tan altos, tendrá que seguir demostrando su valía.
Brasil fue una apuesta de riesgo separada
Las acciones brasileñas subieron con fuerza después de que Flávio Bolsonaro superara por un estrecho margen al presidente Luiz Inácio Lula da Silva en la primera vuelta de las elecciones del domingo. Ninguno de los candidatos logró mayoría, por lo que la carrera pasó a una segunda vuelta el 25 de octubre.
El ETF iShares MSCI Brazil subió más de un 13%, en camino a su mejor jornada en más de seis años. Itaú Unibanco y Banco Bradesco despegaron, y Mercado Libre acompañó la subida gracias a uno de sus mayores mercados.
Nada de esto indica que los operadores estén de repente cómodos con los rendimientos del Tesoro más elevados. Es una apuesta política, y los compradores se movieron rápido ante un cambio claro en las perspectivas de regulación, tributación y flujos de capital.
Análisis técnico diario del Índice Nasdaq Compuesto (IXIC)
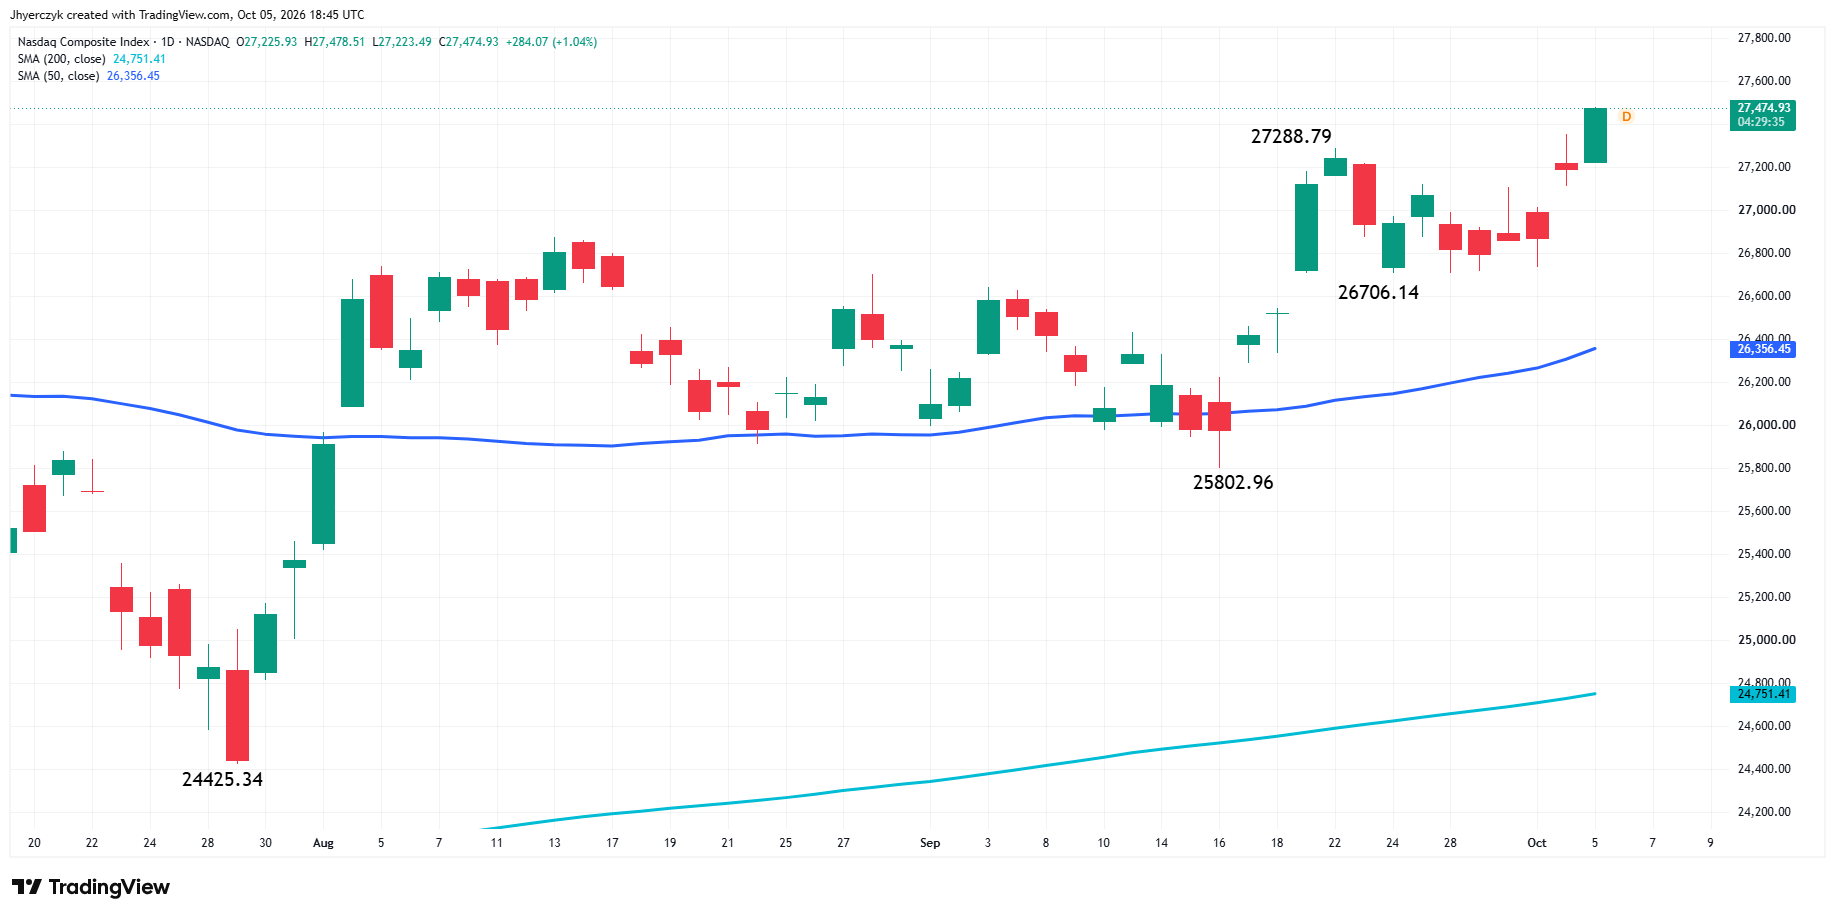
El Índice Nasdaq Compuesto cotiza al alza el lunes tras registrar otro máximo histórico en 27.452,152. La tendencia principal es alcista según el gráfico de oscilación diario. Una rotura por debajo de 26.706,14 cambiará la tendencia principal a bajista.
La tendencia menor se volvió alcista con el movimiento del lunes a través del máximo de dos días en 27.288,79. Esa rotura confirmó 26.706,14 como el nuevo suelo principal más alto. El anterior suelo principal en 25.802,96 fue relevante hasta que se confirmó el nuevo suelo más alto.
La media móvil de 50 días está inclinada al alza. Está proporcionando soporte de precios además de añadir credibilidad a la tendencia alcista del gráfico de oscilación.
Análisis técnico diario del índice S&P 500 (SPX)
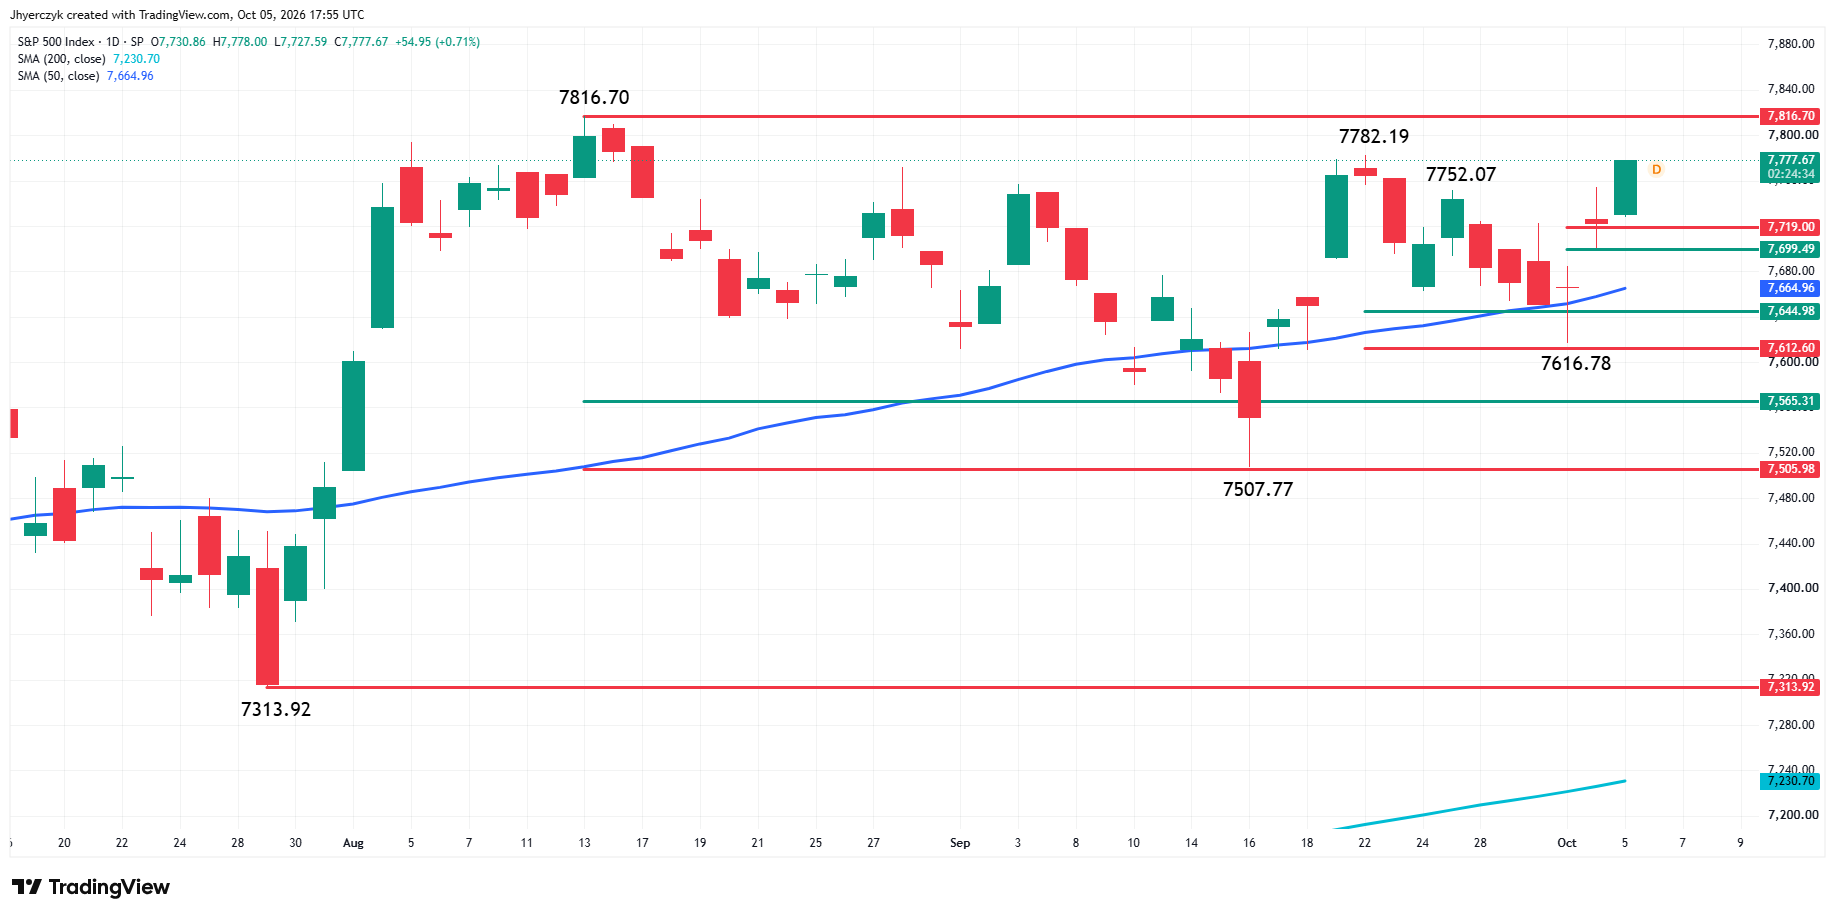
El índice S&P 500 cotiza al alza con fuerza al final de la sesión del lunes tras cruzar al lado fuerte de una zona de retroceso menor. La tendencia principal es alcista según el gráfico de oscilación diario. Una rotura por encima de 7.782,19 reafirmará la tendencia alcista, con el máximo histórico en 7.816,70 como próximo objetivo probable. La tendencia principal cambiará a bajista con una caída por debajo del mínimo de oscilación en 7.616,78.
El soporte a corto plazo es una zona de retroceso en 7.719,00 a 7.699,49. Le sigue de cerca la media móvil de 50 días en 7.664,91.
Qué vigilar
El mercado de bonos es el catalizador. Los rendimientos a largo plazo subieron de nuevo el lunes sin que aparecieran compradores, y aun así el Nasdaq marcó su récord gracias a las megacaps, los nombres de software de IA y una oferta en efectivo por PTC. El repunte es estrecho y el extremo largo sigue sin cesar en su ascenso.
El Índice Nasdaq Compuesto superó el máximo de dos días el lunes y confirmó 26.706,14 como el nuevo suelo principal más alto. La tendencia alcista se mantiene hasta que eso cambie.
El índice S&P 500 cruzó por encima de su zona de retroceso al final de la sesión y se quedó justo por debajo de 7.782,19, con el récord en 7.816,70 no muy alejado. Los compradores siguen defendiendo la media móvil de 50 días y continúan marcando máximos y mínimos relativos más altos. El sesgo sigue siendo alcista.
Más información en nuestro Calendario económico.