WTI Crudo
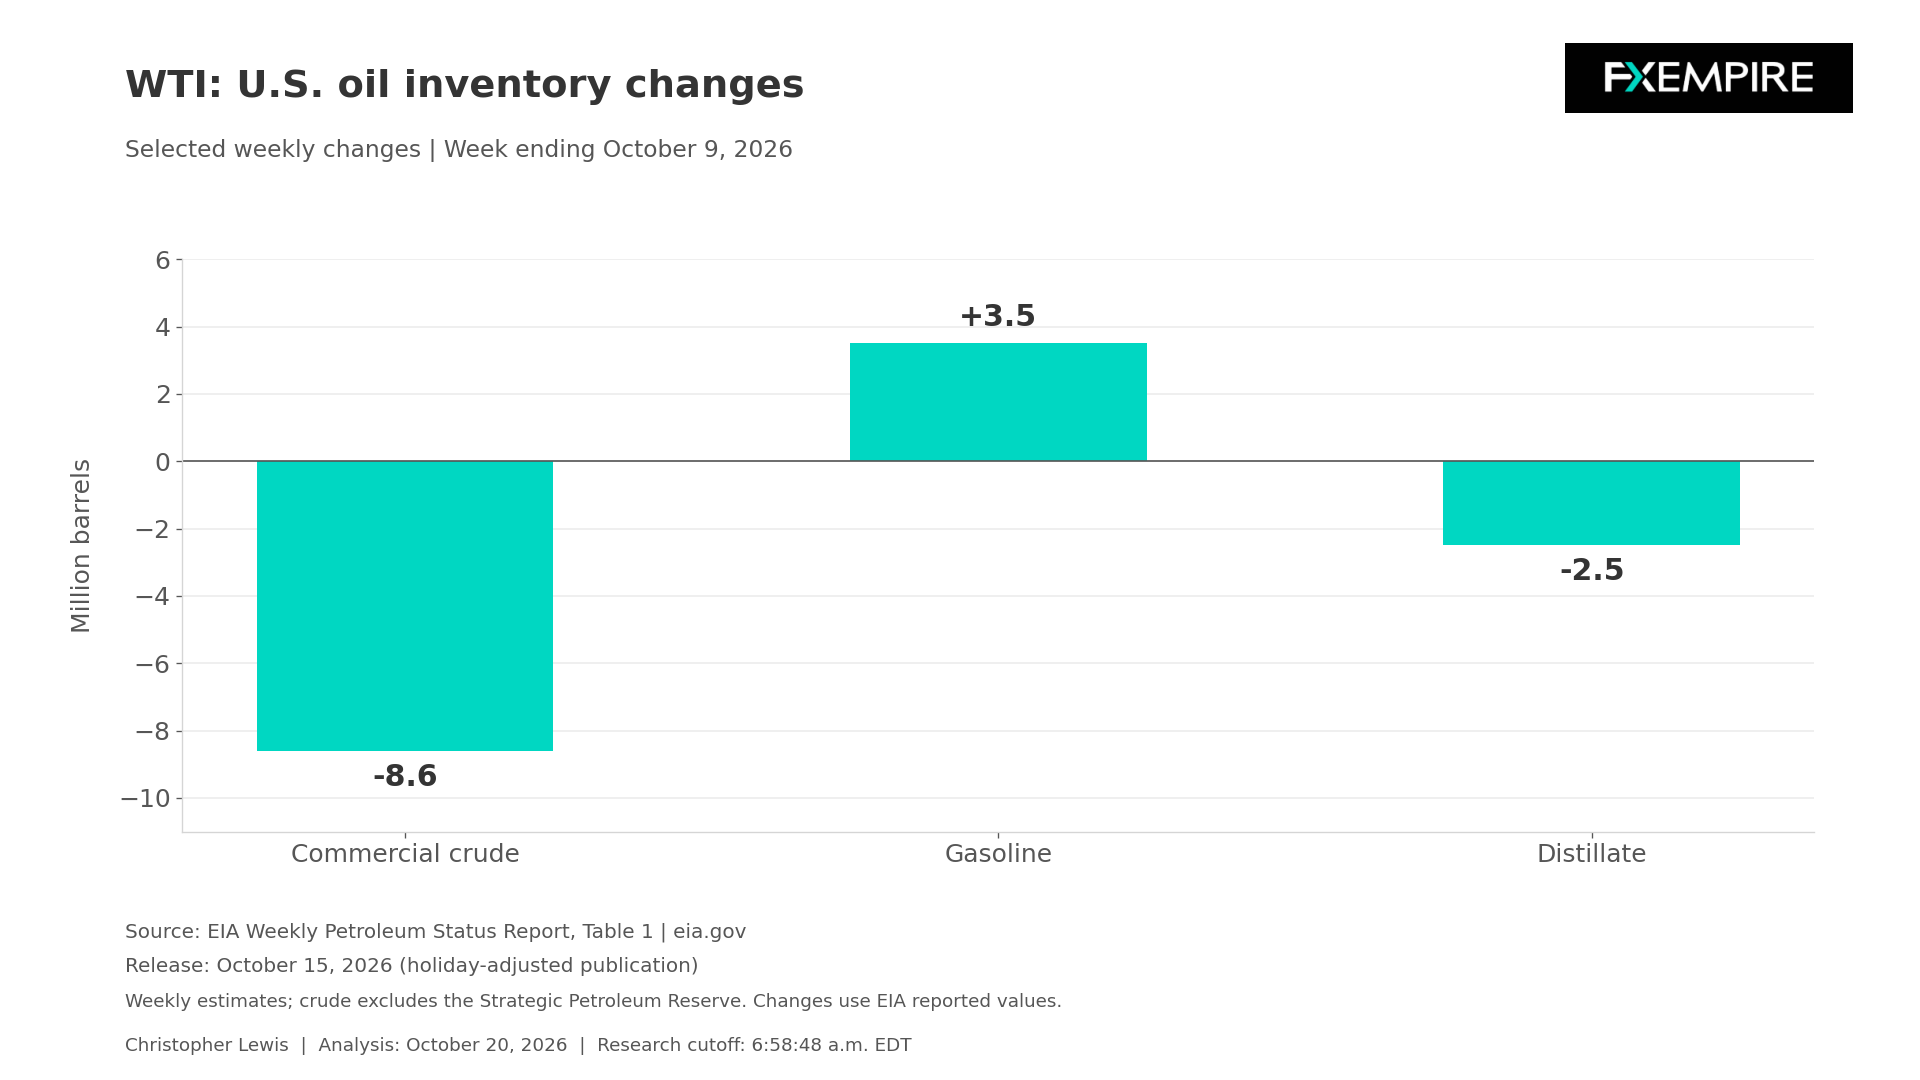
El trasfondo fundamental del WTI sigue respaldado por un notable descenso de las existencias comerciales de crudo, pero importa la comparación de ese descenso. Las últimas estimaciones de la EIA, publicadas el 15 de octubre de 2026 para la semana terminada el 9 de octubre de 2026, sitúan las existencias comerciales de crudo, excluida la Reserva Estratégica de Petróleo, en 415,6 millones de barriles, con una caída reportada de 8,6 millones de barriles.

Importaciones de crudo y producción nacional
La menor entrada de suministro contribuyó al ajuste. Las importaciones de crudo bajaron en 0,791 millones de barriles por día, hasta 6,049 millones, mientras que la producción nacional estimada cayó 0,300 millones de barriles por día, hasta 13,679 millones. La entrada de crudo a refinerías aumentó en 0,135 millones de barriles por día, hasta 16,615 millones. Las exportaciones de crudo también disminuyeron, hasta 4,57 millones de barriles por día.
En conjunto, estas cifras sugieren que tanto la disponibilidad de suministro como la demanda de refinería influyeron en la reducción de inventarios. Una extracción de existencias causada en parte por menos importaciones no demuestra por sí sola que el consumo final estadounidense se haya acelerado. Las importaciones pueden variar por la sincronización de los cargamentos, y una estimación semanal de producción no es una medida definitiva de pérdida de capacidad a más largo plazo. Si las extracciones continúan junto con una entrada sostenida a refinerías, ofrecerían una evidencia más sólida de un ajuste prolongado que la que aporta una sola semana.
Existencias de gasolina
Los balances de productos también impiden una lectura uniformemente alcista. Las existencias de gasolina aumentaron en 3,5 millones de barriles, mientras que las existencias de destilados cayeron 2,5 millones. La Reserva Estratégica de Petróleo se mantuvo sin cambios en 283 millones de barriles. La reducción de existencias sin contar la reserva en esta semana en particular no indica que suministro de emergencia adicional haya entrado al mercado.
IRGC afirma que barcos golpearon minas
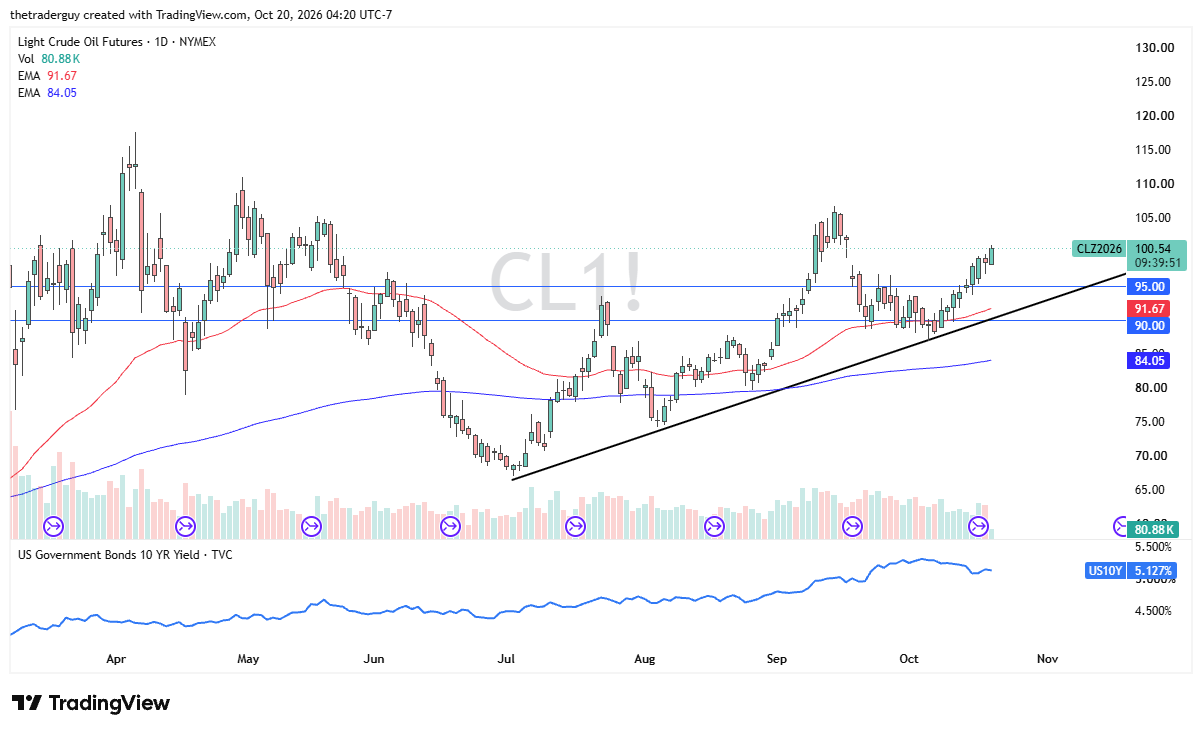
Cabe señalar que el IRGC dice que dos petroleros impactaron minas en el estrecho de Ormuz durante la sesión nocturna, lo que ha añadido algo de presión alcista. A estas alturas parece que el mercado de crudo ligero dulce podría dirigirse a cubrir el hueco del candelero del 17 de septiembre, lo que lo pondría a prueba del nivel de 102 dólares. Por ahora, las correcciones a corto plazo siguen siendo oportunidades para comprar en la caída.
Pronóstico de precio de Brent Oil
Cada nuevo análisis de Brent Oil a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Brent OilBrent
El balance internacional del Brent combina preocupaciones recurrentes sobre el suministro, pero con continuas ganancias de existencias en refinación y transporte. El Informe del Mercado Petrolero de la AIE del 14 de octubre estima el suministro mundial de septiembre en 102,3 millones de barriles por día, 2,5 millones más que en agosto. Es una estimación. No implica que las entregas de octubre se estén realizando sin interrupciones, ya que tiene ya un mes de antigüedad.
Números de refinería
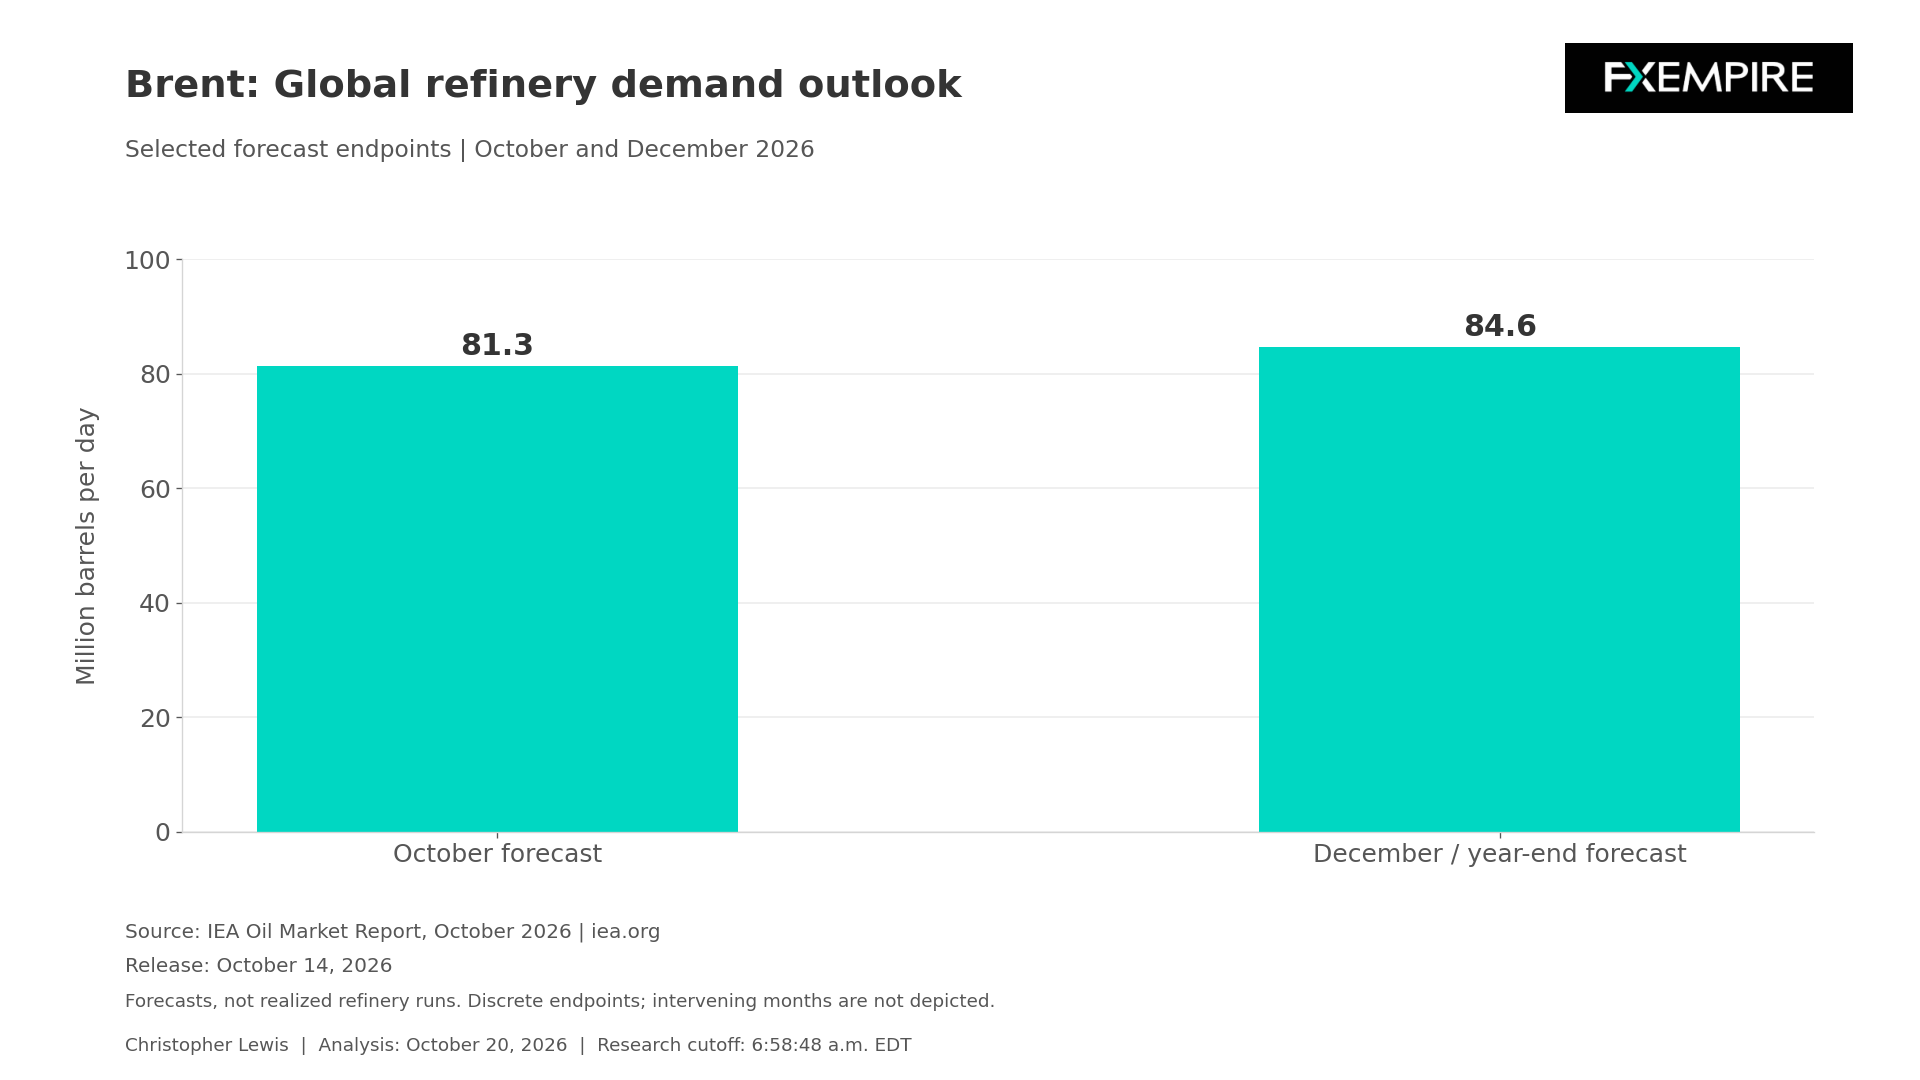
Los datos de refinería aportan también una idea importante de transmisión, con la AIE pronosticando las corridas globales en refinería en 81,3 millones de barriles por día en octubre, recuperándose hasta 84,6 millones a final de año. La AIE informó que las exportaciones de diésel en septiembre quedaron 700.000 barriles por día por debajo de las cifras del año anterior. Esto describe un par de cosas diferentes: la capacidad de procesamiento prevista y una estimación observada de producto en el comercio.
China
El mismo informe pronostica que el consumo mundial de petróleo caerá en 2,6 millones de barriles por día de media en 2026. La nota oficial china del 19 de octubre muestra que la actividad industrial de septiembre se expandió, pero la inversión fija en los primeros nueve meses cayó 7,2% interanual. La resiliencia de la producción junto con la débil inversión es una señal de demanda desigual.
Declaración de OPEP
La declaración de la OPEP del 4 de octubre indica que siete países participantes mantendrán los niveles de producción requeridos en septiembre para noviembre, y que su próxima reunión será el 1 de noviembre. Se publican requisitos de política y calendario de reuniones, pero esto no equivale todavía a producción verificada en noviembre ni a entregas completadas. La evidencia real de producción y exportación determinará cuánto cambia la disponibilidad física por esa decisión.
Refinerías
Para el Brent, el escenario constructivo es una escasez continuada de productos combinada con una lenta normalización del transporte. El escenario más débil es que el suministro recuperado llegue a los compradores y el consumo se suavice. El WTI está conectado a través de las exportaciones estadounidenses y los feedstocks competidores de refinería. Los cambios de inventario estadounidenses por sí solos no pueden establecer el balance internacional. Vigile el suministro entregado y la disponibilidad de productos antes de considerar la recuperación de la producción como un regreso a condiciones normales.
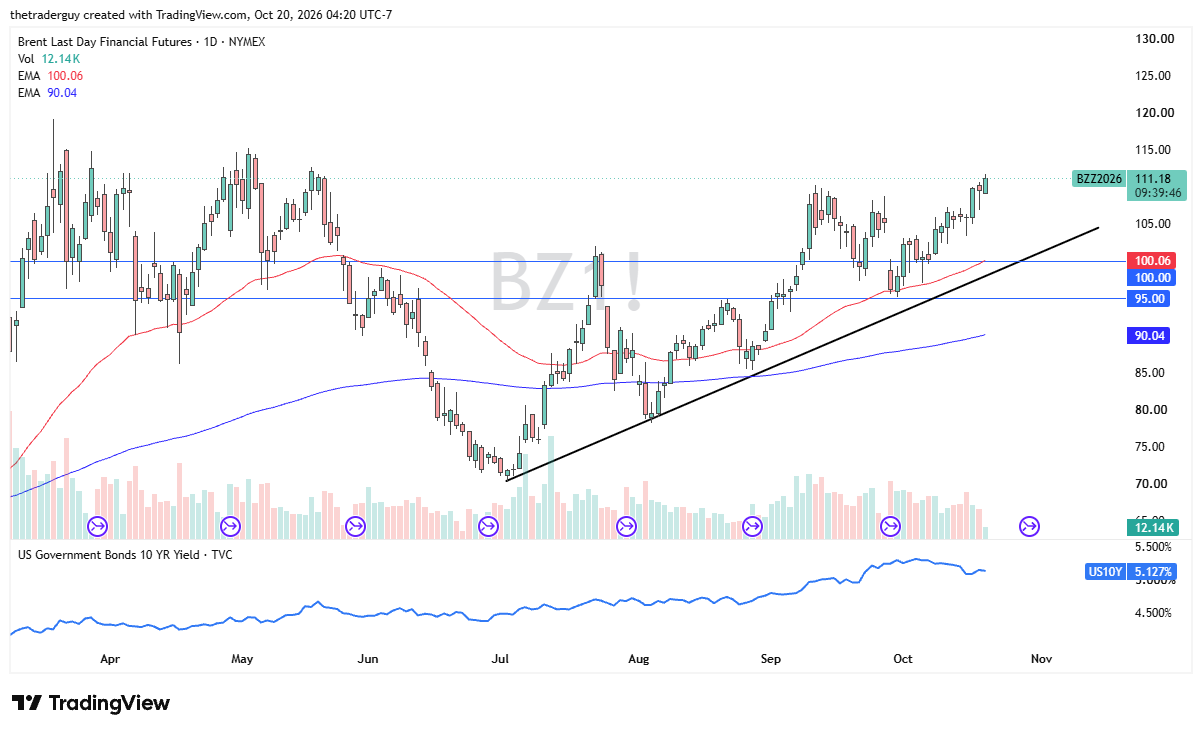
En la situación actual, el Brent está rompiendo por encima de un máximo relevante de principios de septiembre y parece que intenta desafiar el nivel de 115 dólares. Esto es muy parecido al mercado del WTI. Predomina la estrategia de comprar en la caída, aunque con la salvedad de que existe una prima en la valoración del Brent.