Visión general del mercado
Las acciones estadounidenses cerraron mixtas. El Dow Jones Industrial Average cerró en 51.682,64, con una caída del 1,69% en la semana. El Nasdaq Composite terminó en 26.522,55, al alza un 0,72%, mientras que el S&P 500 se situó en 7.650,50, con una bajada del 0,08%.
La Reserva Federal elevó el rango objetivo de los fondos federales en 25 puntos básicos hasta 3,75%-4,00%, su primer aumento de tipos en tres años. Los responsables aumentaron las previsiones de inflación y apuntaron otra subida antes de final de año, mientras que permanecieron divididos respecto a 2027. Las acciones cayeron inicialmente y los rendimientos de los bonos subieron tras la decisión, antes de que las acciones se recuperaran.
Los beneficios del S&P 500 en el segundo trimestre aumentaron un 50% interanual, y los analistas proyectan un crecimiento del 27% para el tercer trimestre. También se esperan beneficios cercanos al 20% para el S&P 500 y las acciones de mediana capitalización estadounidenses en los trimestres venideros. Un gasto de los consumidores sólido y un crecimiento amplio de los beneficios podrían respaldar una gama más amplia de sectores y empresas.
El calendario de intervenciones de la Reserva Federal es el principal catalizador del mercado de la semana tras la subida de tipos de septiembre.
Principales publicaciones económicas y resultados destacados
Lunes, 21 de septiembre
Resultados antes de la apertura
No hay comunicados programados
Publicaciones económicas
No hay publicaciones programadas
Resultados después del cierre
No hay comunicados programados
Martes, 22 de septiembre
Resultados antes de la apertura
AutoZone (AZO), est. $54,30 por acción
MillerKnoll (MLKN), est. $0,35 por acción
Thor Industries (THO), est. $0,89 por acción
Publicaciones económicas
12:15 GMT, Cambio semanal de empleo ADP, previo 16,3 K
14:00 GMT, Índice manufacturero de Richmond, previsión 5 (previo 4)
Resultados después del cierre
KB Home (KBH), est. $0,89 por acción
Worthington Enterprises (WOR), est. $0,75 por acción
Miércoles, 23 de septiembre
Resultados antes de la apertura
Cintas (CTAS), est. $1,35 por acción
Cracker Barrel (CBRL), est. $0,16 por acción
General Mills (GIS), est. $0,72 por acción
Paychex (PAYX), est. $1,32 por acción
Publicaciones económicas
13:45 GMT, PMI manufacturero flash, previsión 53,4 (previo 53,9)
13:45 GMT, PMI de servicios flash, previsión 56,0 (previo 56,5)
14:30 GMT, Inventarios de crudo, previo -0,6 M
Resultados después del cierre
H.B. Fuller (FUL), est. $1,47 por acción
Stitch Fix (SFIX), est. -$0,06 por acción
Jueves, 24 de septiembre
Resultados antes de la apertura
Darden Restaurants (DRI), est. $2,05 por acción
TD Synnex (SNX), est. $4,68 por acción
Darden, la matriz de Olive Garden, se espera que informe beneficios del primer trimestre fiscal 2027 de $2,05 por acción, un 4,1% más que un año antes, sobre unos ingresos de $3.200 millones, un 6,7% más. El analista de UBS Dennis Geiger espera tendencias sólidas en las ventas comparables y una perspectiva de beneficios intacta a pesar de presiones macro seleccionadas. El sentimiento de los inversores es negativo por la debilidad de las ventas comparables de Olive Garden, mientras que LongHorn mantiene un tono positivo.
Publicaciones económicas
12:30 GMT, Solicitudes de subsidio por desempleo, previsión 201 K (previo 196 K)
12:30 GMT, Cuenta corriente, previsión -259.000 M (previo -227.000 M)
14:00 GMT, Ventas de viviendas nuevas, previsión 619 K (previo 607 K)
14:30 GMT, Almacenamiento de gas natural, previo 44 B
Resultados después del cierre
Costco Wholesale (COST), est. $6,53 por acción
BlackBerry (BB), est. $0,04 por acción
FedEx Freight (FDXF), est. $1,39 por acción
Costco se espera que informe beneficios del cuarto trimestre fiscal de $6,53 por acción, un 11,2% más que un año antes, sobre unos ingresos de $94.900 millones, un 10,1% más. El analista de Oppenheimer, Rupesh Parikh, afirmó que los beneficios subyacentes podrían volver a quedarse por debajo de las previsiones de la calle si se excluyen las ventajas por reembolsos de aranceles. Mantuvo una calificación Outperform y dijo que la debilidad en las acciones representa una oportunidad de compra.
Viernes, 25 de septiembre
Resultados antes de la apertura
No hay comunicados programados
Publicaciones económicas
12:30 GMT, Pedidos de bienes duraderos subyacentes m/m, previsión 0,5% (previo 0,4%)
12:30 GMT, Pedidos de bienes duraderos m/m, previsión -0,3% (previo 1,1%)
14:00 GMT, Sentimiento del consumidor UoM revisado, previsión 47,5 (previo 47,8)
14:00 GMT, Expectativas de inflación UoM revisadas, previo 4,6%
Resultados después del cierre
No hay comunicados programados
Actividad de los bancos centrales
Lunes, 21 de septiembre
- Austan Goolsbee (miembro del FOMC), 10:30 GMT
Martes, 22 de septiembre
- John Williams (miembro del FOMC), 14:05 GMT
- Philip Jefferson (miembro del FOMC), 14:20 GMT
- Thomas Barkin (miembro del FOMC), 17:00 GMT
Miércoles, 23 de septiembre
- Michael Barr (miembro del FOMC), 14:05 GMT
Jueves, 24 de septiembre
- John Williams (miembro del FOMC), 08:10 GMT
- Beth Hammack (miembro del FOMC), 12:50 GMT
- Anna Paulson (miembro del FOMC), 14:10 GMT
Viernes, 25 de septiembre
- John Williams (miembro del FOMC), 09:15 GMT
- Beth Hammack (miembro del FOMC), 18:00 GMT
Wall Street seguirá las 10 intervenciones en busca de pistas sobre la trayectoria de los tipos tras la subida de septiembre. Las proyecciones de la Fed incluyeron otra subida prevista antes de final de año, mientras que los responsables permanecieron divididos respecto a la necesidad de un ajuste adicional en 2027.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
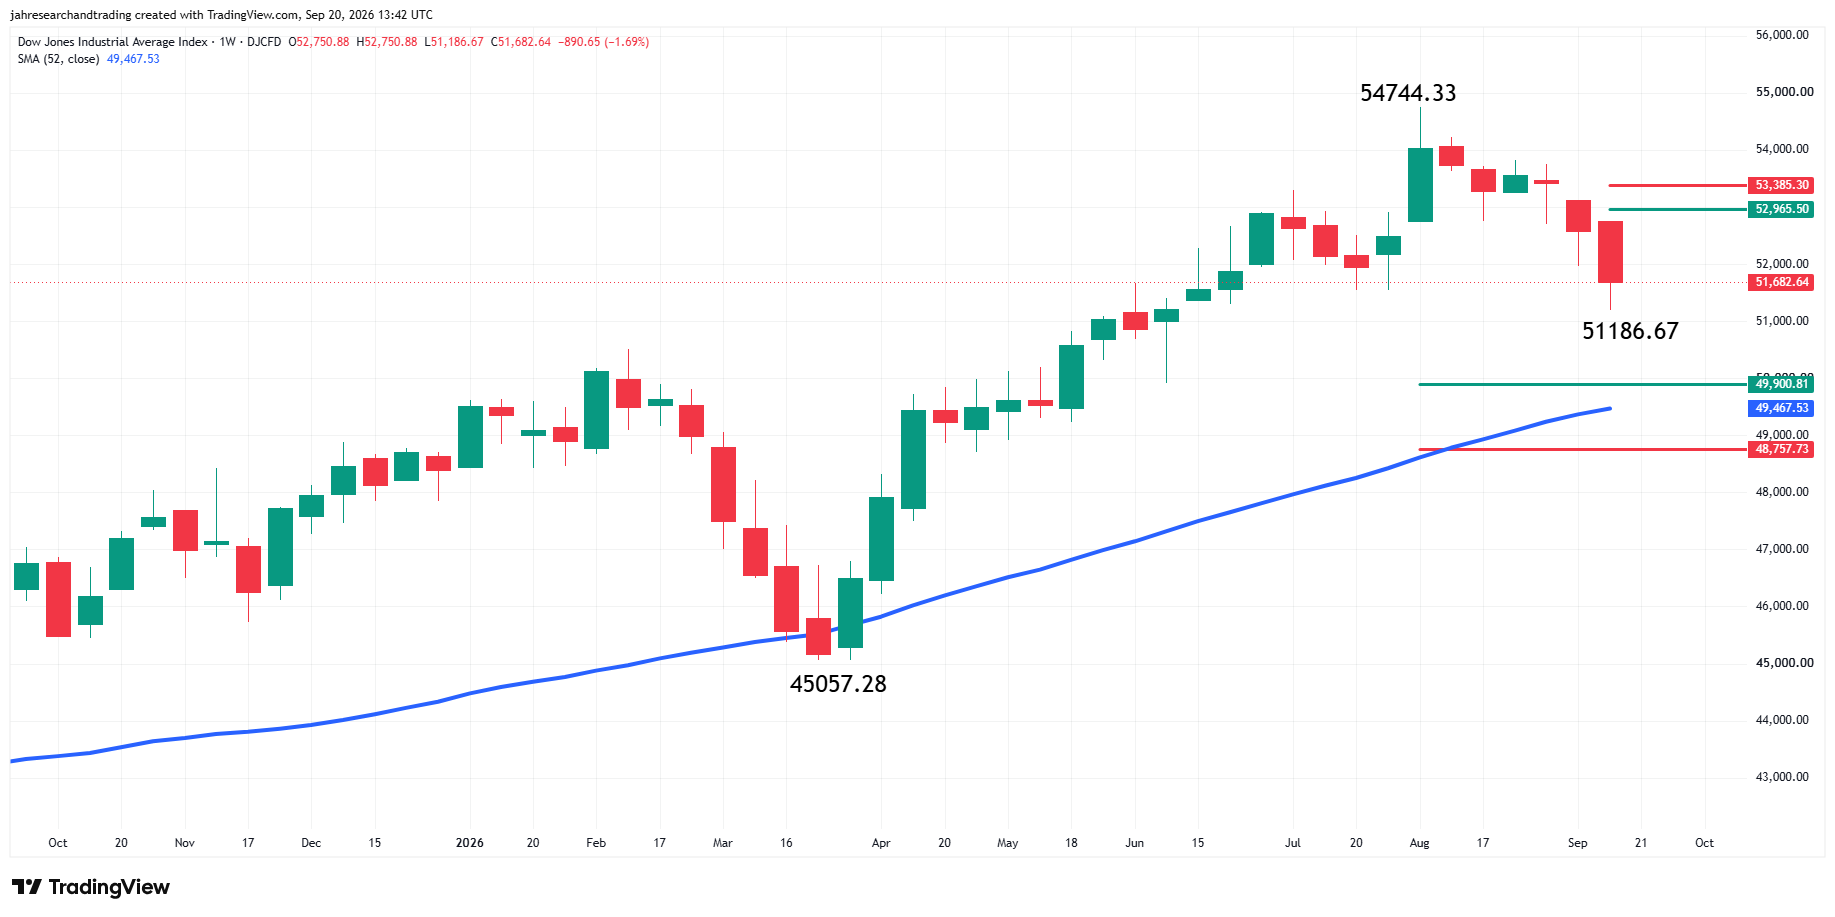
Dow Jones: 51.682,64 (-1,69%), soporte en 49.900,81, la media móvil simple de 52 semanas en 49.467,53, 48.757,73 y 45.057,28, resistencia en 52.965,50, 53.385,30 y 54.744,33.
Índice semanal Nasdaq Composite
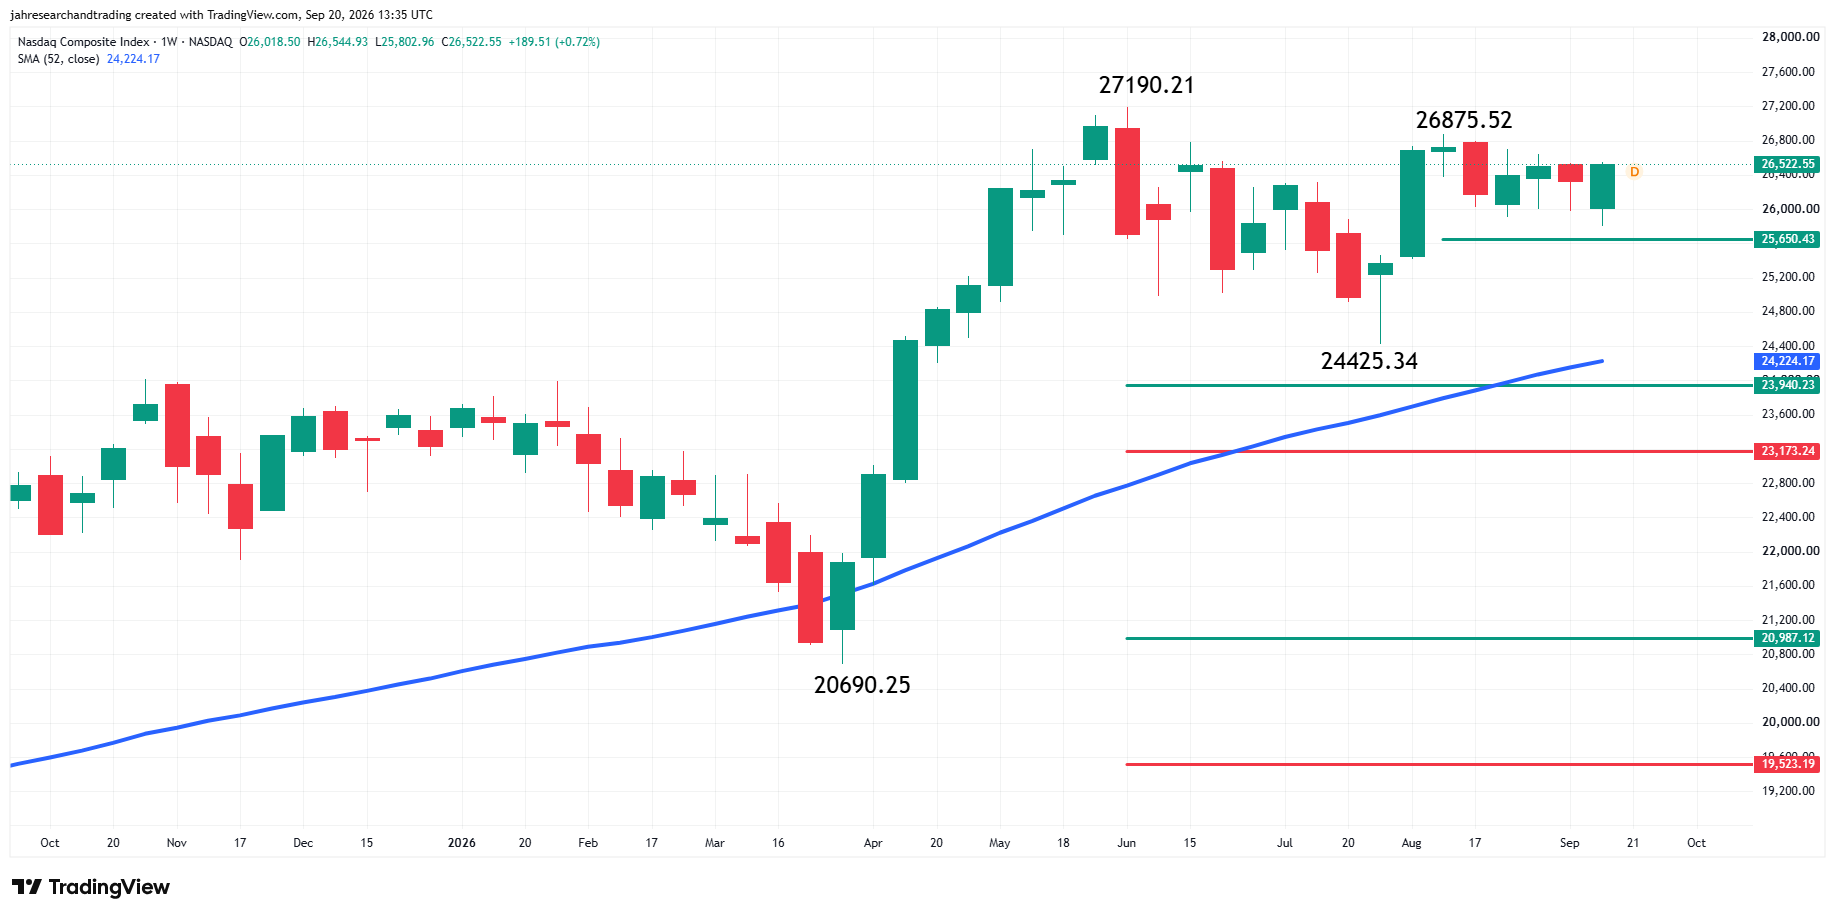
Nasdaq: 26.522,55 (+0,72%), soporte en 25.650,43, 24.425,34, la media móvil simple de 52 semanas en 24.224,17, 23.940,23, 23.173,24, 20.987,12 y 19.523,19, resistencia en 26.875,52 y 27.190,21.
Índice semanal S&P 500
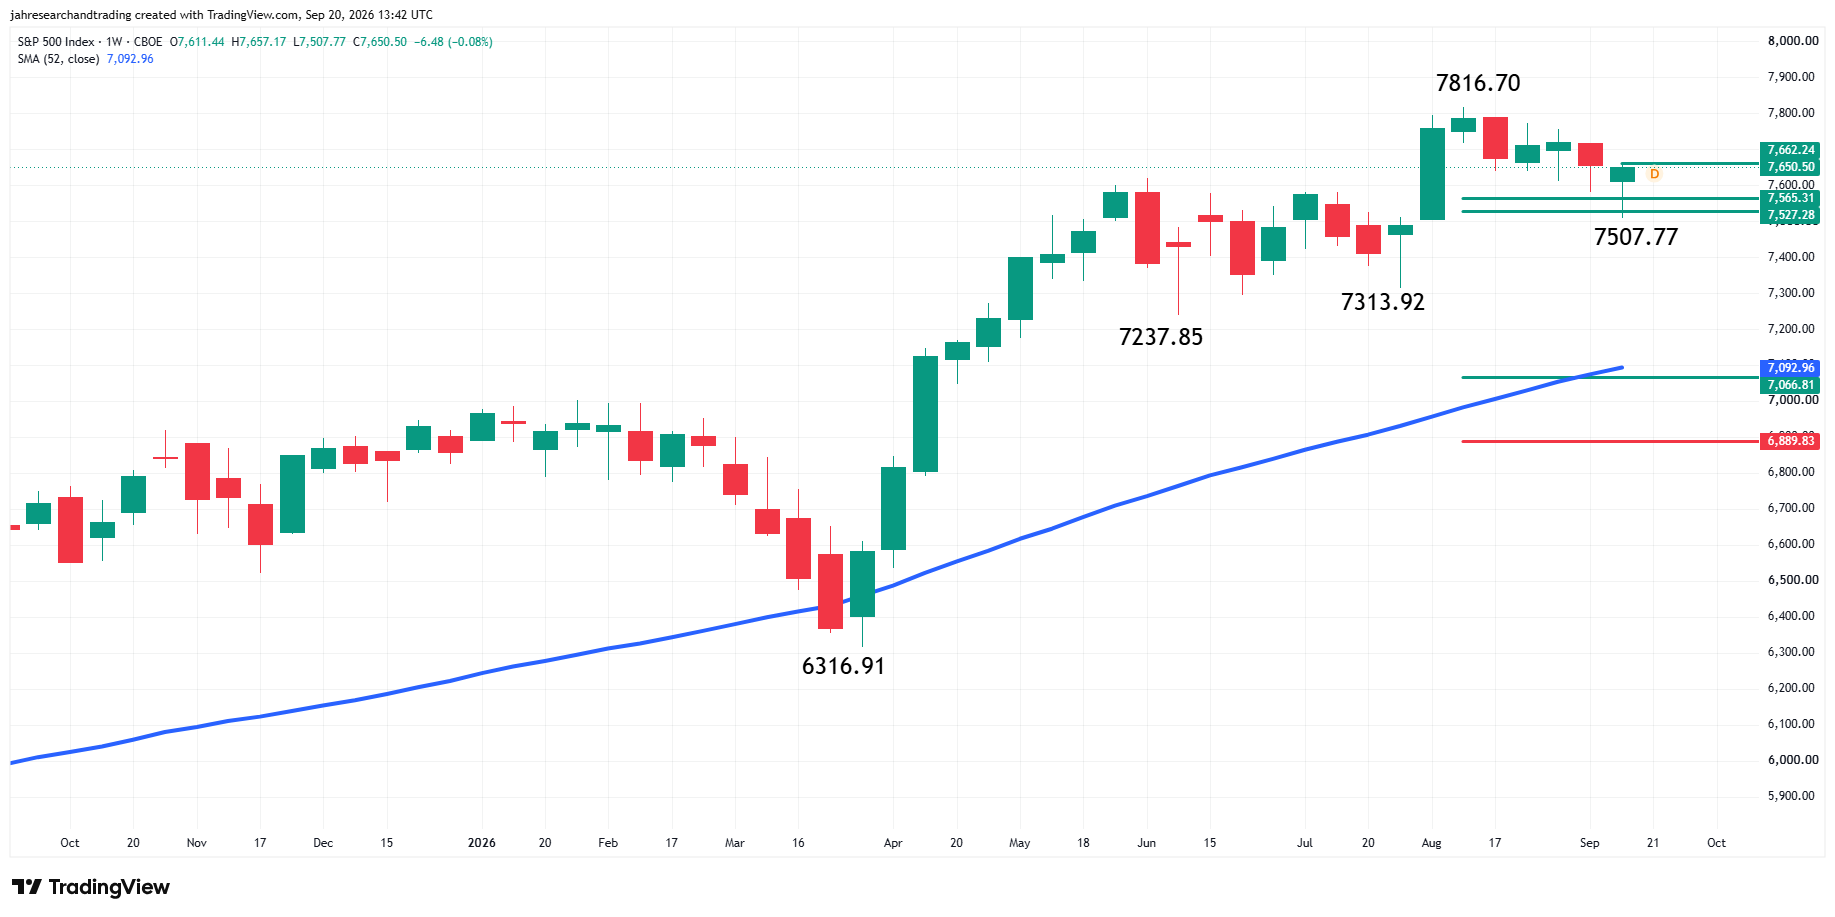
S&P 500: 7.650,50 (-0,08%), soporte en 7.565,31, 7.527,28, 7.507,77, 7.313,92, 7.237,85, la media móvil simple de 52 semanas en 7.092,96, 7.066,81, 6.889,83 y 6.316,91, resistencia en 7.662,24 y 7.816,70.
Todos los principales índices se mantienen por encima de sus medias móviles simples de 52 semanas al alza, lo que confirma una tendencia alcista a largo plazo intacta.
Perspectiva
Los datos revisados del sentimiento del consumidor y de las expectativas de inflación del viernes son el principal evento económico de la semana. Los PMI flash, los pedidos de bienes duraderos, las solicitudes de subsidio por desempleo, los datos de vivienda, Darden y Costco serán los otros catalizadores programados.
Los traders vigilarán las intervenciones de la Fed para calibrar la senda de la política tras la subida de septiembre y los datos de sentimiento del consumidor del viernes por posibles preocupaciones sobre la inflación. Mantener los niveles de soporte semanales listados preservaría la tendencia alcista a largo plazo, mientras que una rotura por debajo de ellos pondría a los índices bajo presión.
Más información en nuestro Calendario Económico.