El dato de almacenamiento superó la estimación, pero el tiempo ganó
La EIA dio a los alcistas del gas natural el número que querían el jueves y el tiempo se lo quitó el viernes por la mañana. La inyección de 44 bcf quedó por debajo de la estimación de 48 bcf y muy por debajo del promedio de cinco años de 74 bcf. El contrato cerró en positivo. Para el viernes la demanda compradora había desaparecido. Commodity Weather Group ajustó el pronóstico hacia temperaturas más frías en el Sur y el Sudeste entre el 22 de septiembre y el 1 de octubre, y eso valió más para los vendedores que un solo dato magro de almacenamiento valía para los compradores.
A las 10:45 GMT, los futuros de gas natural de octubre cotizan a $2,848, con una caída de $0,053 o 1,83%.
Análisis técnico diario de los futuros del gas natural de octubre

Los futuros de gas natural de octubre retroceden levemente el viernes, borrando la pequeña ganancia de $0,010 del jueves y perforando el mínimo del jueves en $2,859.
La tendencia principal es bajista según el gráfico de swing diario. Se ha formado un nuevo máximo principal más bajo en $2,978. Una rotura por encima de ese nivel cambiará la tendencia principal a alcista. Un cierre por debajo de $2,753 señalará la reanudación de la tendencia bajista.
El gas natural cotiza justo por debajo de la media móvil a 50 días en $2,849. Mantenerse por el lado débil de este indicador reafirmará la fuerza de la tendencia bajista del gráfico de swing.
Al alza, una zona menor de retroceso entre $2,890 y $2,922 actúa como resistencia. A la baja, el siguiente objetivo de la zona de retroceso es $2,847 a $2,805.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasEl pronóstico mató el repunte del jueves antes de la apertura del viernes
La perspectiva más fría hizo exactamente lo que la producción por sí sola no pudo lograr en toda la semana. Dio a los vendedores un motivo para presionar el mercado a la baja incluso después de un dato de almacenamiento alcista. El consumo eléctrico por centrales a gas era la historia de demanda que mantenía a este mercado lejos de sus mínimos durante dos semanas. Una huella térmica más reducida de cara a octubre quita ese argumento justo cuando los alcistas necesitaban otra semana de apoyo.
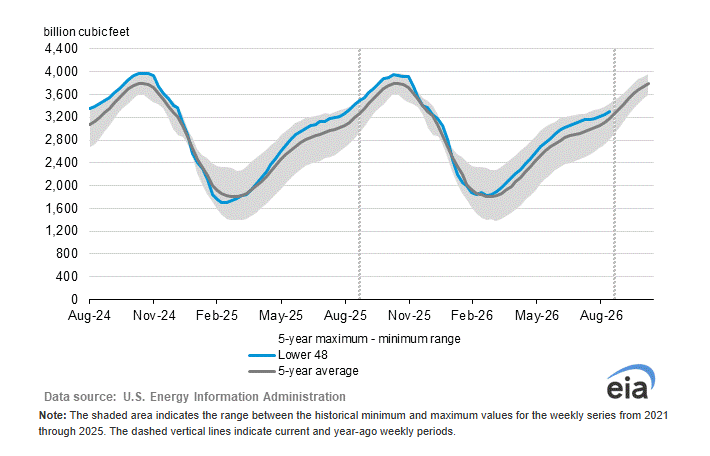
Los inventarios están un 3,9% por debajo de hace un año pero todavía un 3,7% por encima del promedio estacional a cinco años. Eso no es un déficit con el que los alcistas puedan operar. Es un excedente que se iba reduciendo siempre que el Sur se mantuviera caliente. El pronóstico del viernes dice que la reducción puede haber terminado antes de que importara lo suficiente como para cambiar la conversación.
La producción no proporciona argumentos a favor de los alcistas
La producción de gas seco en los 48 estados contiguos alcanzó 113,2 bcf por día el jueves, un 5,0% más que hace un año, según BNEF. Baker Hughes añadió dos plataformas la semana pasada, elevando el recuento a 132, justo por debajo del máximo de tres años de febrero de 134. La EIA proyecta que los inventarios alcancen 3.985 bcf para finales de octubre, el nivel más alto en una década. La agencia también elevó su previsión de producción para 2027 a 116,0 bcf por día.
Con el gas a $2,85, los productores no están reduciendo el ritmo. Están añadiendo plataformas. Un único dato de acumulación de almacenamiento por debajo de lo normal no cambia esa ecuación, y la proyección de inventarios récord en octubre pesa sobre cada intento de rally. Los alcistas necesitaban una serie de acumulaciones magras para cambiar el argumento. Obtuvieron una y el tiempo les quitó la alfombra antes de que pudiera llegar la siguiente.
El tirón del GNL se suavizó la misma semana en que el calor se disipó
Los flujos netos estimados hacia los terminales de exportación de GNL de EE. UU. fueron de 18,7 bcf por día el jueves, un 4,1% menos que la semana anterior. Ese momento hizo que el pronóstico más frío pegara con más fuerza. La historia de demanda doméstica ya estaba perdiendo su apoyo más sólido y ahora el tirón de las exportaciones también se debilita al mismo tiempo.
La generación eléctrica en los 48 estados contiguos seguía un 16,1% por encima de hace un año, con 94.427 GWh en la semana terminada el 12 de septiembre. La demanda eléctrica fue el pilar que se mantuvo consistente durante todo el mes. Pero no puede sostener sola la balanza con las exportaciones perdiendo fuerza y el pronóstico enfriándose. El rally necesitaba que ambos pilares se mantuvieran y uno de ellos se agrietó la mañana del viernes.
Europa reculó, pero el problema invernal no está resuelto
El gas europeo subió a un máximo de 3,75 años el lunes y retrocedió el viernes después de que terminara una huelga en el terminal de GNL de Dunkerque, en Francia. El TTF holandés y el NBP británico están a punto de romper rachas ganadoras de cinco semanas. La presión inmediata se alivió.
Los almacenamientos europeos estaban aproximadamente al 69% de su capacidad al 15 de septiembre frente a un promedio del 85%. El estrecho de Ormuz sigue restringiendo el tráfico de buques de GNL. Un titular desde el estrecho o la interrupción de otro terminal y la demanda europea volverá con fuerza. Ese suelo bajo el gas estadounidense no ha sido eliminado. Tuvo una semana de alivio por Dunkerque y el mercado lo trató como motivo para vender la prima extranjera. Si esa venta dura depende de cuánto se mantenga la mejora actual del suministro con el invierno acercándose y los almacenamientos aún 16 puntos por debajo de lo normal.
Qué vigilar
Los modelos meteorológicos de la próxima semana determinarán si los vendedores pueden extender la caída del viernes o si los compradores obtienen una última oportunidad en el nivel de $2,978 antes de que el vencimiento de octubre comprima el marco temporal. Flujos de GNL por encima de 19 bcf por día reincorporarían la demanda de exportación al balance justo cuando el frente doméstico está perdiendo apoyo. Europa al 69% de almacenamiento con Ormuz aún afectado es la variable que puede anular todo lo demás con un solo titular.
El sesgo es bajista, con la tendencia principal a la baja en el gráfico de swing diario y un nuevo máximo principal más bajo en $2,978 que refuerza la resistencia. La media móvil a 50 días en $2,849 ha sido el pivote toda la semana y el gas de octubre se deslizó por debajo de ella el viernes. Ahí es donde la tesis bajista se vuelve más sólida. La zona de retroceso entre $2,847 y $2,805 es el último soporte antes de $2,753. Si esa zona se rompe, la tendencia bajista se reanuda y el dato de almacenamiento habrá sido un evento de un solo día.
Al alza, recuperar la media móvil a 50 días y superar $2,922 debilita la tesis bajista y deja de nuevo en juego $2,978. Ese nivel ha detenido todos los rallyes este mes. La tendencia no cambia a alcista hasta que lo rompa.
Más información en nuestro Calendario Económico.