


El calor y el GNL dan argumentos a los compradores de gas
El gas natural de octubre abrió al alza el lunes y, por una vez, la demanda tiene fundamentos. El calor en el sur no cede. El suministro de gas para GNL acaba de registrar su jornada más fuerte desde abril. Europa y Asia compiten por cargamentos que el Golfo no puede entregar porque el estrecho de Ormuz opera casi sin capacidad. Tres de las cuatro fuerzas que mueven este mercado apuntan en la misma dirección esta semana. La cuarta, la producción estadounidense, es la razón por la que nadie está dispuesto a hablar de un cambio de tendencia todavía. El informe de inventarios del jueves es donde el rally o demuestra su valía o muere como en los tres intentos anteriores.
A las 09:00 GMT, el gas natural de octubre cotiza a $2,902, sube $0,071 o 2,51 %. El máximo de la sesión es $2,911 y el mínimo $2,849.
El calor sureño está dañando de verdad la acumulación de inventarios
La dorsal sobre el sur-central de EE. UU. y el valle inferior del Misisipi no se mueve. Temperaturas máximas en torno a los altos 90 °F y los bajos 100 °F durante la primera mitad de la semana, con Houston y amplias zonas de Texas y el Mid‑South bajo avisos de calor. Las noches cálidas son lo que más importa. Los acondicionadores de aire no apagan nunca. Las centrales eléctricas siguen consumiendo gas en una época del año en la que la demanda de refrigeración debería empezar a disminuir. En lugar de eso, se acelera.
El GFS está más cálido que el modelo europeo, especialmente en el Sur. Si esa solución más cálida se mantiene, el consumo para generación eléctrica seguirá elevado la próxima semana y el descenso temprano en los grados-día de refrigeración que esperan los bajistas no aparecerá a tiempo. Unos pocos Bcf por día adicionales en este punto de septiembre pueden reducir una acumulación de inventarios más rápido de lo que la mayoría de los traders espera.
El tirón del GNL es demasiado fuerte para ignorarlo
El suministro para GNL alcanzó 19,6 Bcf/día en las nueve principales plantas exportadoras de EE. UU. Es la cifra diaria más alta desde finales de abril. La media de siete días ronda 19,1 Bcf/día con Freeport de vuelta, Corpus Christi en etapa 3 en línea y Golden Pass acelerando. Las terminales están en o por encima de las tasas contratadas y no hay nada programado esta semana que las frene.
La demanda exterior es la razón. El TTF se acercó a 84 €/MWh la mañana del lunes, con los inventarios europeos por detrás de la tasa de llenado normal de mediados de septiembre. La compra de invierno ya ha comenzado allí. El GNL spot asiático cerca de $26 significa que la competencia por los cargamentos estadounidenses viene desde ambas direcciones. A esos niveles, las terminales de la Costa del Golfo siguen funcionando a pleno rendimiento y cada Bcf que sale es un Bcf que no aparece en el número de inventarios del jueves.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasEl estrecho mantiene escasos los cargamentos de reemplazo
El GNL catarí que pasa por Ormuz ha sido reducido desde febrero. Algunos petroleros logran pasar. Los volúmenes no están cerca de lo normal. Europa necesita llenar los inventarios. Asia necesita asegurar suministro para el invierno. Los compradores del sur de Asia ya están pagando primas para adelantarse a la escasez. Todos ellos miran a la Costa del Golfo porque Catar y los Emiratos no pueden entregar suficiente para cubrir la brecha.
Las terminales ya están cerca de su capacidad. Eso limita cuánto más puede responder el gas estadounidense. Pero un aviso de fuerza mayor desde Ras Laffan o otro ataque cerca del estrecho ampliaría de nuevo la prima en el mercado exterior. El seguimiento de buques desde Doha y cualquier titular sobre Ormuz son los disparadores. Un diferencial más amplio mantiene a las plantas estadounidenses a máxima capacidad y ese tirón recae directamente en el balance doméstico antes del dato del jueves.
El jueves es donde este rally debe pasar la prueba de los datos
La inyección de 40 Bcf de la semana pasada dejó el gas almacenado en 3.254 Bcf. Unos 5 % por encima del promedio quinquenal. Ese excedente es la razón por la que nadie confía aún en el rally. La producción ha sido alta todo el año y los bajistas han tenido razón cada vez que un rebote ha aparecido y luego se ha desvanecido.
La diferencia esta semana es que el lado de la demanda sí tiene números que lo respaldan. Una acumulación por debajo de 30 Bcf cambia la conversación. Un retroceso sorpresa en las cavernas salinas del centro-sur lo cambiaría aún más rápido, porque significaría que la demanda de energía de finales de verano y los flujos de exportación están físicamente superando a la producción. Eso no ha ocurrido hasta ahora este año. Hasta el jueves, la demanda existe y la prueba está pendiente.
Análisis técnico semanal del gas natural de octubre
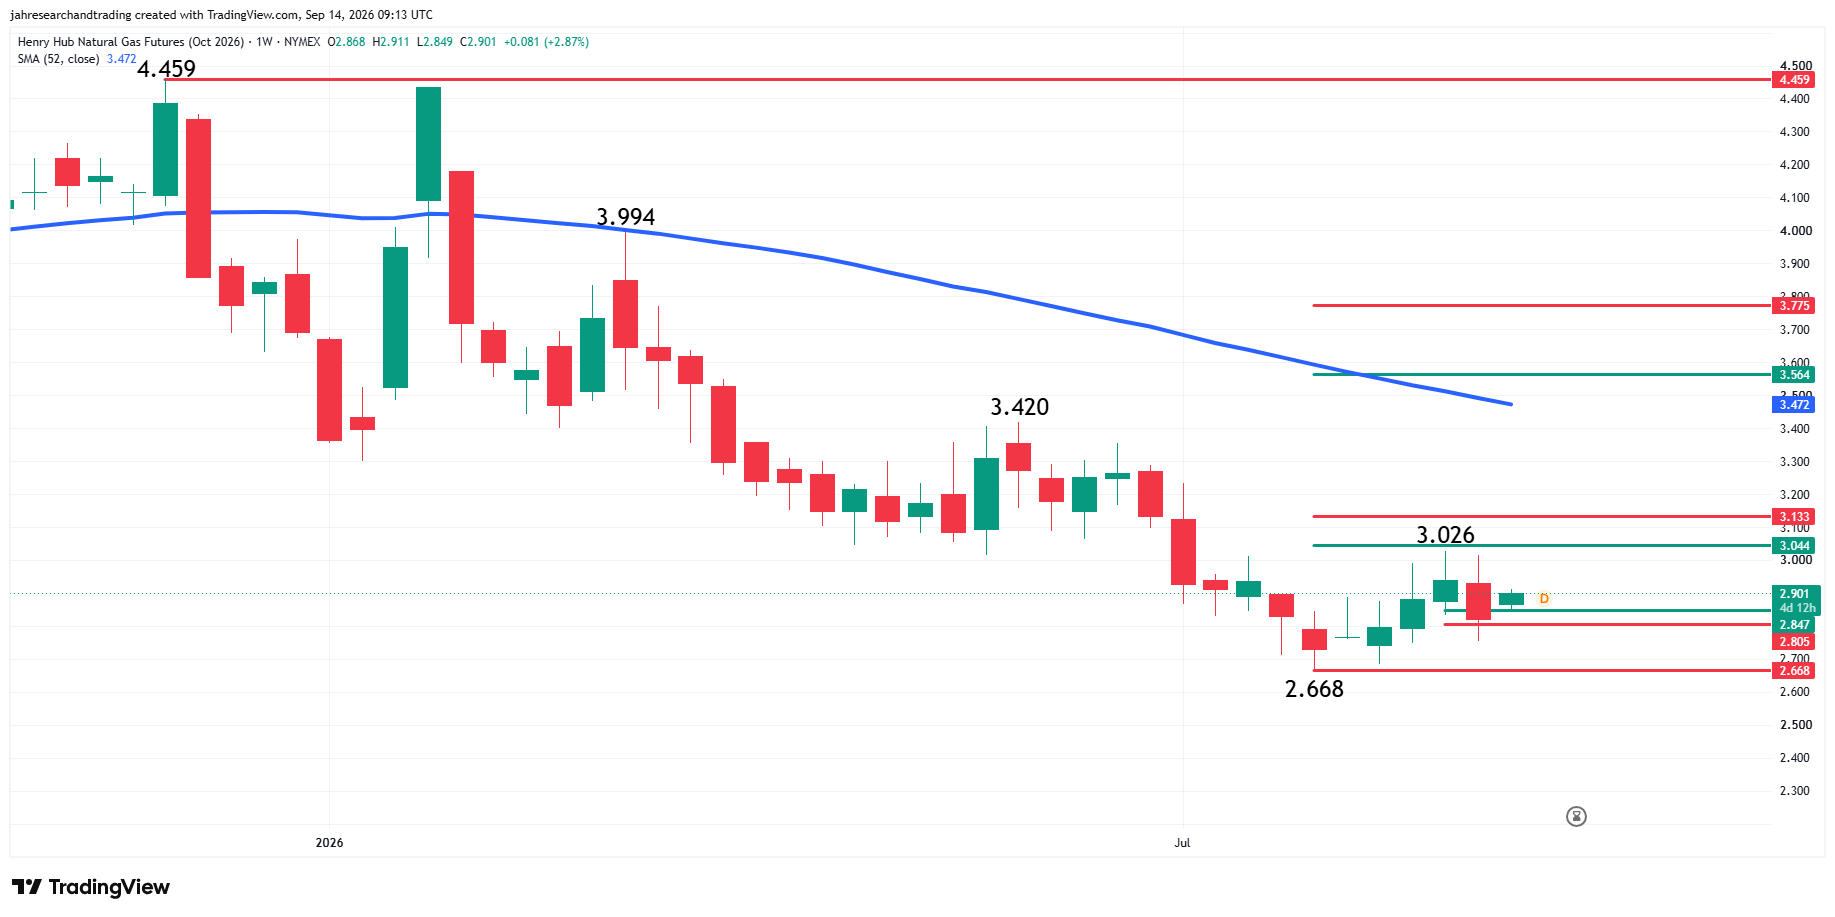
El gas natural abrió la semana con una subida pronunciada el lunes. La tendencia principal es bajista según el gráfico de swing semanal. Las ganancias de principios de semana sitúan al mercado en el lado fuerte de una zona de retroceso menor. Una cotización por encima de $3,026 cambiará la tendencia principal a alcista. Un movimiento por debajo de $2,668 reafirmará la tendencia bajista.
El rango a corto plazo es $3,420 a $2,668. Su zona de retroceso en $3,044 a $3,133 actúa como resistencia. El rango menor es $2,668 a $3,026. Su zona de retroceso en $2,847 a $2,805 está actuando como soporte a principios de la semana.
Qué vigilar
Tres fuerzas se alinean para los alcistas esta semana y solo la producción hace contrapeso. Los modelos meteorológicos del martes y miércoles dirán a los traders si el calor sureño se extiende o empieza a ceder. Las nominaciones de GNL por encima de 19 Bcf/día mantienen vivo el tirón de las exportaciones. El TTF y los precios spot asiáticos son la señal exterior. Si siguen subiendo, la Costa del Golfo permanece ocupada y los argumentos de los bajistas sobre los inventarios se debilitan.
El informe del jueves es el punto decisivo. El mercado no necesita un descenso; necesita una acumulación lo bastante pequeña como para mostrar que el excedente se está reduciendo. Mi lectura es que el gas de octubre ha encontrado una razón legítima para revalorizarse por primera vez en semanas. El calor y las exportaciones son reales. Si se reflejan en los datos del jueves, este impulso tiene recorrido. Si la acumulación supera los 35 Bcf, la historia de la producción gana otra vez y los mínimos vuelven a entrar en juego.
El sesgo tiende a bajista con la tendencia principal a la baja en el gráfico de swing semanal. La zona de retroceso en $2,847 a $2,805 actúa como soporte a principios de semana. Una cotización por encima de $3,026 cambia la tendencia a alcista y pondrá en juego la resistencia en $3,044 a $3,133, con la media móvil de 52 semanas en $3,472 por encima de ella. Un movimiento por debajo de $2,668 reafirma la tendencia bajista.
Más información en nuestro Calendario Económico.