El IPC caliente devuelve el control al extremo largo
El mercado de acciones tuvo un problema sencillo el miércoles. La inflación resultó caliente y el extremo largo volvió a ponerse manos a la obra. El S&P 500 cae, el Nasdaq sufre el golpe más fuerte y el Dow se mantiene solo porque los compradores en salud evitan que se una a la corrección liderada por tecnología.
Esto no fue un mal día para Bank of America ni otra corrección habitual en semiconductores. Los vendedores de bonos ya tenían la ventaja antes de que salieran los datos. El IPC les dio un motivo adicional para presionar y así lo hicieron. La venta comenzó en bonos y se extendió a las acciones antes de que los traders tuvieran tiempo de ordenar lo que significaba para el resto de la sesión.
A las 16:39 GMT, el S&P 500 cae 1,01%, el Nasdaq Compuesto cae 1,53% y el Dow Jones Industrial Average baja 43,46 puntos, o un 0,26%.
Análisis técnico diario del S&P 500 (SPX)
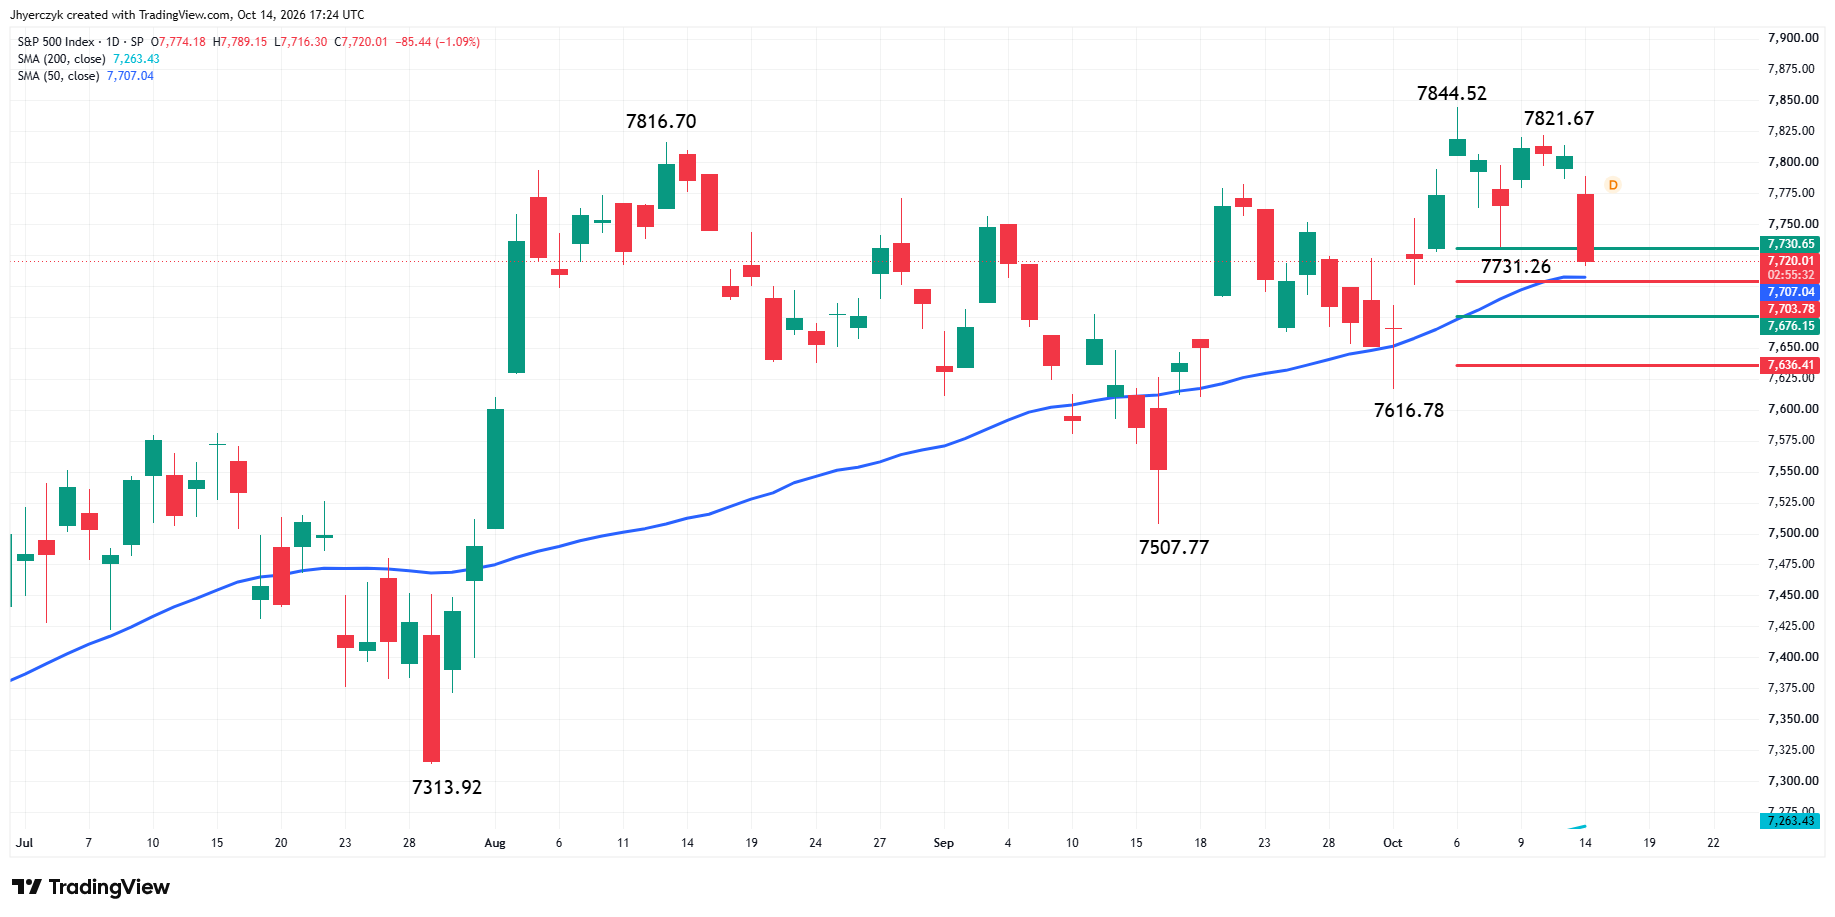
El S&P 500 cotiza claramente a la baja poco antes de la mitad de la sesión. La tendencia principal es alcista, pero el segundo máximo menor en 7.821,67 sugiere que puede estar debilitándose. Una rotura por debajo de 7.731,26 cambiará la tendencia principal a bajista. Una rotura por encima de 7.821,67 eliminará ese segundo máximo menor. Un movimiento por encima de 7.844,52 señalará la reanudación de la tendencia alcista.
El rango a corto plazo es 7.616,78 a 7.844,52. Su zona de retroceso en 7.730,65 a 7.703,78 es la primera área objetivo importante a la baja. El rango intermedio es 7.507,77 a 7.844,52. Su zona de retroceso en 7.676,15 a 7.636,41 es una segunda área de retroceso a vigilar.
La venta actual también ha llevado al S&P 500 a la distancia de la media móvil de 50 días en 7.707,55. Esta media móvil de 50 días actúa como soporte y como un indicador clave de tendencia. Si la tendencia principal girara a bajista en la gráfica diaria de swings, entonces una rotura de la media móvil de 50 días podría desencadenar una caída pronunciada hacia la zona de retroceso intermedia.
La perspectiva a corto plazo la determinará la reacción de los traders al soporte principal en 7.731,26 y a la media móvil de 50 días en 7.707,55.
El IPC le dio al extremo largo su motivo
El IPC general mensual de 0,6% coincidió con la estimación y el mercado lo miró de lado. La tasa interanual subió al 3,7% desde 3,4%, una décima por encima del pronóstico. Ese no fue el dato que movió el mercado.
Fue el IPC subyacente. El IPC subyacente mensual imprimió 0,3% frente al 0,2% que esperaba la calle. El IPC subyacente interanual alcanzó 2,6%. Ambos superaron en la dirección equivocada y el mercado de bonos se movió antes que cualquier otra cosa en la pantalla. Los futuros de Treasury se vendieron de inmediato. Los futuros de renta variable siguieron.
La rentabilidad del bono a 10 años saltó más de 7 puntos básicos hasta el 5,293%. La de 30 años subió más de 4 puntos básicos hasta el 5,609%. Ambos alcanzaron máximos de 24 años la semana pasada. El extremo corto ha estado calmado. El extremo largo ya estaba subiendo antes de que saliera el IPC y ahora tiene más cobertura para continuar. El movimiento en las rentabilidades fue inmediato. Los traders de bonos no esperaron a que las acciones alcanzaran su nivel.
Nada en estos datos asegura otra subida de tipos. Diciembre es más difícil de descartar. El mercado había intentado quitarlo de la mesa durante semanas. El IPC lo volvió a poner.
El Nasdaq carga con el daño por tipos
El Nasdaq venía marcando nuevos máximos mientras el Dow quedaba rezagado y el extremo largo se negaba a calmarse. Eso siempre fue una operación estrecha. Las acciones de crecimiento seguían siendo compradas. El resto del mercado no confirmaba el movimiento.
El informe del miércoles sobre el IPC acabó con eso. Las acciones de chips cotizan a la baja. AMD cae un 3%. Intel y Sandisk retroceden cerca de un 2% cada una. Micron también cae tras una sesión previa débil. El SOX cae más de un 2% y ya estaba rezagado respecto al Nasdaq antes de hoy. El IPC quitó de la mesa lo único que necesitaba la operación en semiconductores.
El Dow se mantiene. UnitedHealth y Amgen hacen el trabajo. Si se excluyen esas dos, el Dow estaría en rojo. Eso no es fortaleza amplia. Es dinero defensivo.
El S&P 500 está en el medio. El peso de crecimiento lo arrastra hacia el Nasdaq. Los nombres defensivos sostienen el otro lado. Ninguno de los dos grupos está ganando. Salud es el único sector en verde y no es suficiente para sostener el índice. Todo lo ligado a la expectativa de tipos se vende. Todo lo que se esconde de ello recibe pequeñas compras.
Los resultados no tienen trato preferente
La barra de resultados es ahora más alta que hace una semana. Los resultados bancarios han sido sólidos y las acciones no reaccionan como tal.
Bank of America cae tras publicar resultados del tercer trimestre que incluyeron el impacto de una multa federal de 1.200 millones de dólares. La compañía ganó 0,91 dólares por acción. Sin el cargo, esa cifra subiría a 1,08 dólares. El mercado pasó por alto el ajuste y vendió la acción por el titular. Un trimestre limpio habría movido la acción. Este no fue un trimestre limpio.
Morgan Stanley superó en beneficios e ingresos. Los ingresos de banca de inversión fallaron. La acción se quedó plana. Si una sorpresa positiva de Morgan Stanley no mueve el valor, nada más en el calendario de resultados va a contrarrestar al mercado de bonos.
BlackRock es la excepción. Sus acciones subieron tras resultados mejores de lo esperado, con los activos bajo gestión subiendo a 15,49 billones de dólares desde 13,46 billones un año antes. Albemarle se apreció tras una mejora de recomendación. GameStop subió después de que Ryan Cohen revelara una compra de acciones. Historias individuales. No son suficientes para mover el índice con la rentabilidad a 10 años presionando al alza.
El petróleo vuelve al argumento inflacionario
El crudo WTI cotiza cerca de 95 dólares por barril el miércoles. El diésel ruso no empujó los precios a la baja y el riesgo en los petroleros alrededor de Hormuz mantiene una prima energética en el barril.
La gasolina ya es cara a 4,34 dólares por galón. Que el crudo siga soportado es lo último que necesitaban los compradores de acciones tras un IPC caliente. El lado de productos está ajustado. La prima geopolítica no se está disipando. Si la energía no cede, la próxima lectura de inflación no será más favorable.
Toda la semana se suponía que iba a girar hacia los resultados en lugar de la historia de tipos. El IPC no cooperó. El petróleo tampoco coopera. El miércoles no mató el caso alcista, pero lo hizo más difícil de negociar.
Qué vigilar
El IPC reinició la conversación. El extremo largo corre, el petróleo no cede y los resultados no son lo bastante grandes para contrarrestar ambos. El mercado entró el miércoles buscando una razón para comprar en la caída de tecnología. Obtuvo lo contrario. Hasta que las rentabilidades se calmen, cada repunte en acciones trabaja en contra del mercado de bonos.
La venta de hoy debilitó mi sesgo alcista. La zona de 7.731,26 es la línea, con la media móvil de 50 días justo por debajo en 7.707,55. Si los compradores pierden esa zona, la operación de tipos llevará al mercado a la baja. Nada en el calendario de resultados es lo bastante grande como para reconducir la conversación.
Más información en nuestro Calendario económico.