La plata
La plata ha experimentado una combinación de renovada presión inflacionista y un alivio en los rendimientos reales del Tesoro durante la última semana. Esas influencias pueden respaldar su atractivo como inversión, pero el aspecto industrial requiere un juicio separado. Que las empresas paguen precios más altos no significa necesariamente que las fábricas estén produciendo más bienes o consumiendo más plata.
La evaluación es que las publicaciones oficiales de esta semana refuerzan el argumento de monitorizar conjuntamente los costes de financiación y la actividad industrial, en lugar de tratar un entorno inflacionista como una señal incondicional. La advertencia industrial más clara procedió del informe de precios al productor de septiembre. Los precios de los bienes de demanda final aumentaron 2,6% respecto al mes anterior, ajustados estacionalmente, incluido un incremento del 10,8% en energía. Los bienes excluyendo alimentos y energía subieron un 0,3%, mientras que los servicios de demanda final aumentaron un 0,8%.
La distinción importa. Un fabricante que afronta facturas de combustible más altas puede sufrir presión sobre los márgenes, incluso si sus propios volúmenes de ventas son planos. Esas cifras miden precios en categorías amplias, no el consumo de plata ni la rentabilidad de una mina o fábrica concreta.

Persisten las presiones inflacionistas
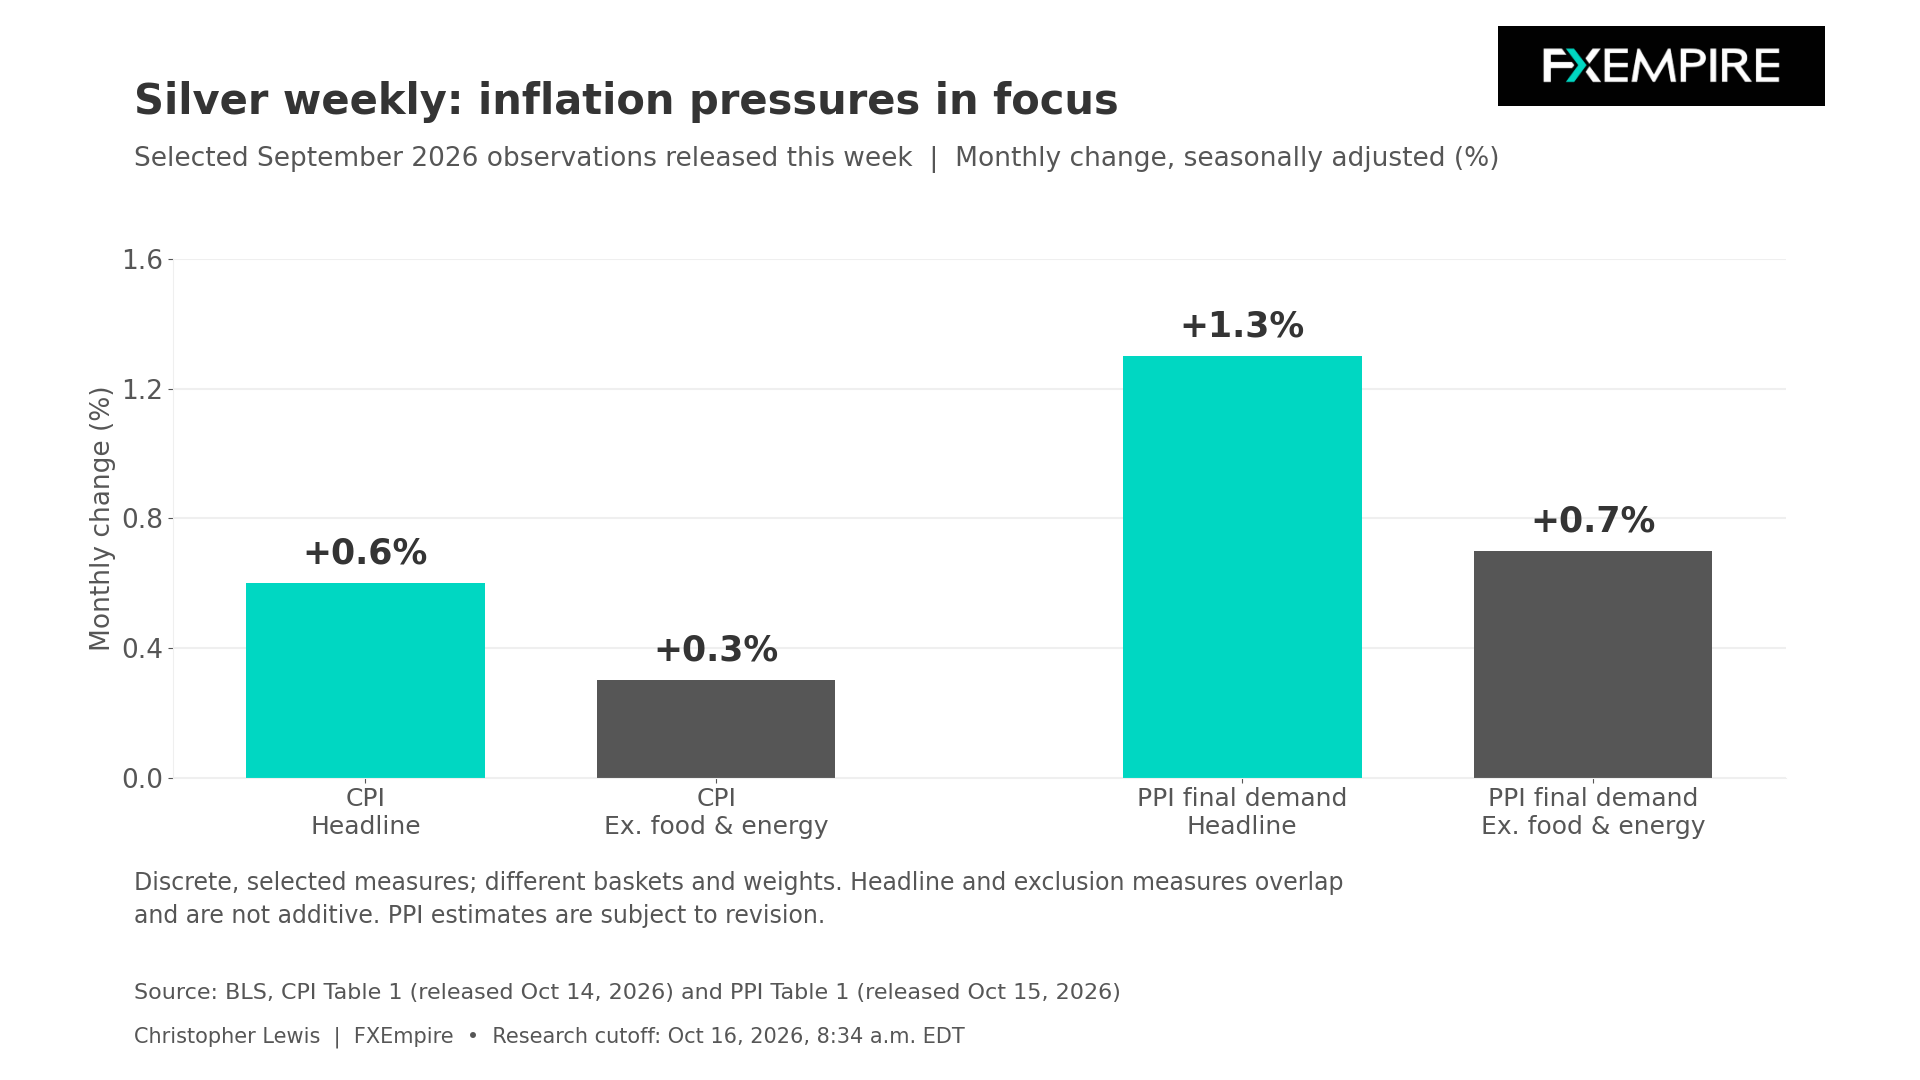
A nivel agregado, en septiembre el IPP general subió 1,3% mensual, mientras que la medida excluyendo alimentos y energía aumentó 0,7%. El informe del CPI del miércoles mostró aumentos mensuales correspondientes de 0,6% y 0,3%. La información complementaria sugiere que ambos índices señalan presión sobre los precios, pero las cestas y ponderaciones de estos índices difieren. Por tanto, es importante tomarlos como parte de una visión más amplia en lugar de sumarlos.
Suben los precios de importación
La importante publicación de precios del viernes añadió otro indicador de costes. La BLS informó subidas en septiembre del 1,1% para las importaciones totales y del 0,7% para las importaciones excluyendo combustible. Los suministros y materiales industriales no relacionados con el combustible aumentaron 1,4%. Estos son cambios mensuales de precios en un informe publicado el viernes. Sugieren que los fabricantes también afrontan presiones de costes externas, pero no proporcionan una medida directa de los pedidos de plata.
El contexto financiero fue más acomodaticio el jueves, con estimaciones del rendimiento real par a 10 años del Tesoro cayendo de 2,9% a 2,78% a primera hora del viernes. Los rendimientos ajustados por inflación más bajos pueden reducir el coste de oportunidad de mantener plata como activo de inversión. Sin embargo, son estimaciones diarias de la curva, no cotizaciones en vivo, por lo que vigilar la relación entre inflación y rendimiento será crucial para quienes quieran operar con plata.
La plata y la industria manufacturera
El USGS identifica usos consolidados en circuitos eléctricos, baterías y células solares. Estos usos pueden explicar por qué la actividad y el gasto de capital importan al mercado, pero no demuestran necesariamente un aumento inmediato en las instalaciones o en la demanda de plata. Una mejora sostenida en los pedidos manufactureros podría reforzar la demanda de inversión, mientras que una producción más débil podría compensar parte del beneficio derivado de rendimientos más bajos. Ningún resultado debe presumirse simplemente por mirar el metal y suponer que comparte algunas características monetarias con el oro.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de SilverEl último informe de producción industrial disponible cubrió agosto. Publicado el 18 de septiembre, mostró que la producción manufacturera bajó 0,3% en el mes. Sin embargo, está desfasado y no constituye un nuevo retroceso durante la semana actual. También se vigilará la producción industrial de septiembre.
Un descenso de inventarios también tendrá que contextualizarse antes de poder confirmar un ajuste en la oferta de plata. La ubicación, la fecha de informe y la categoría de existencias importan, y las transferencias entre categorías de almacenamiento no establecerían por sí solas un mayor consumo industrial.
Próxima reunión de la Fed
La reunión de la Reserva Federal del 27 al 28 de octubre ayudará a configurar el entorno de financiación. El escenario favorable para la plata combinaría un alivio sostenido en los rendimientos reales con pruebas de que la actividad industrial puede soportar costes más altos. El escenario más débil emparejaría una renovada presión sobre los rendimientos con una producción fabril débil o una reducción del gasto de inversión. Los cambios verificados en inventarios y la información sobre demanda física ayudarán a matizar ese equilibrio.
El panorama técnico
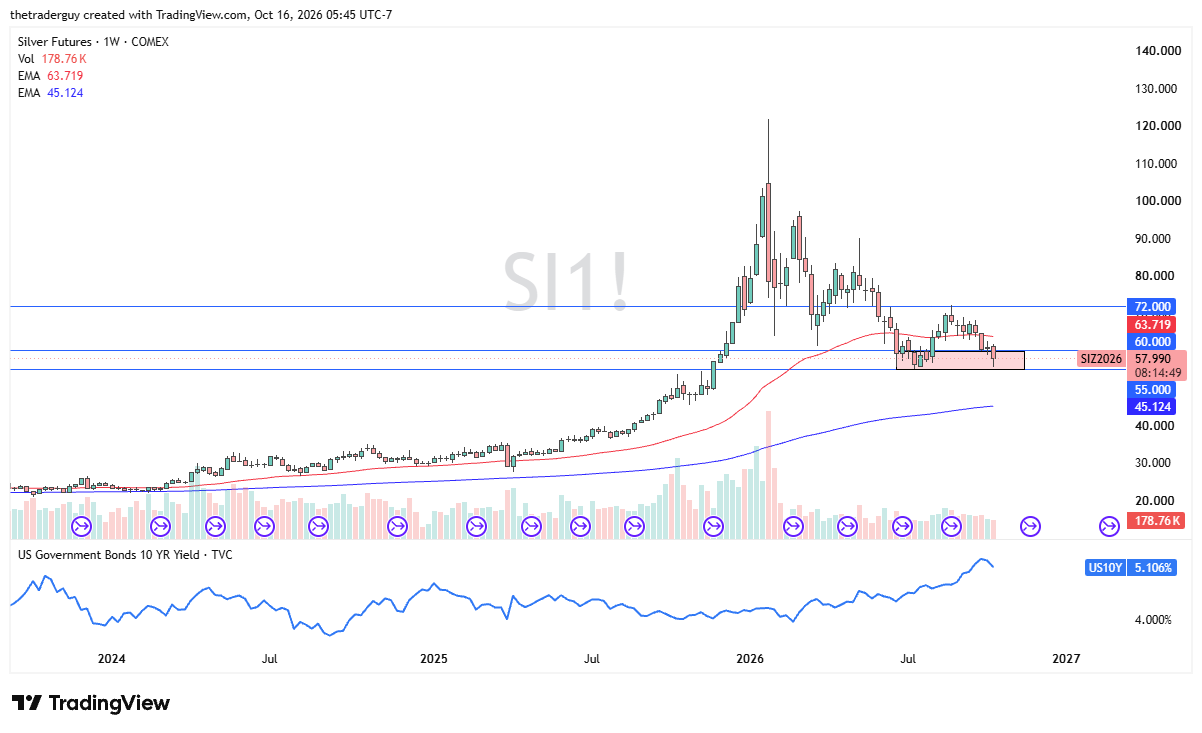
Los gráficos han mostrado una caída significativa durante la semana, pero desde la perspectiva del análisis técnico parece que el nivel de $55 sigue siendo un área donde vuelven los compradores. Si se produjera una rotura bajista de ese nivel sería una mala señal para la plata, especialmente si viniera acompañada de tasas de interés más altas. En la situación actual, parece que los inversores en busca de valor están interesados. Una rotura alcista por encima de $60 podría provocar compras sostenidas.