


Los precios al productor suben en enero, señalando riesgos persistentes de inflación
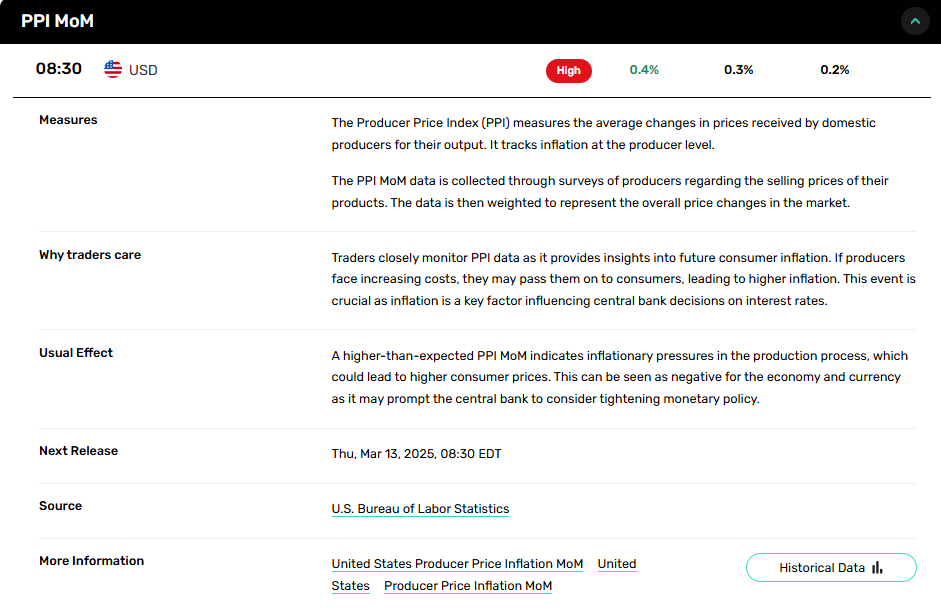
El Índice de Precios al Productor (IPP) de EE.UU. aumentó un 0,4% en enero, tras un incremento del 0,5% en diciembre, según los últimos datos de la Oficina de Estadísticas Laborales. En términos interanuales, los precios al productor avanzaron un 3,5%, reflejando presiones inflacionarias continuas tanto en bienes como en servicios. El aumento en los costos de insumos podría influir en los márgenes corporativos y potencialmente impactar las decisiones de política de la Reserva Federal en los próximos meses.
Los precios de los bienes lideran el aumento, impulsados por la energía y los alimentos
Los precios de los bienes de demanda final subieron un 0,6% en enero, con los costos de energía aumentando un 1,7% y los precios de los alimentos subiendo un 1,1%. Los precios del diésel se dispararon un 10,4%, contribuyendo significativamente a la presión inflacionaria sobre los bienes. La carne de res, ternera y los huevos de gallina también registraron fuertes aumentos. Sin embargo, los precios de las verduras frescas y secas cayeron un 22,3%, proporcionando algo de alivio en el sector alimentario.
Los bienes básicos, que excluyen los precios volátiles de alimentos y energía, subieron un 0,1%, indicando que las tendencias inflacionarias más amplias permanecen contenidas fuera de las materias primas clave. Sin embargo, el aumento constante de los precios de la energía genera preocupaciones sobre posibles efectos de traspaso en los costos de transporte y logística.
La inflación en el sector servicios persiste, liderada por el alojamiento y el comercio minorista
El componente de servicios del IPP avanzó un 0,3%, marcando el sexto aumento mensual consecutivo. Un aumento sustancial del 5,7% en los servicios de alojamiento para viajeros contribuyó significativamente al alza, junto con mayores márgenes minoristas para automóviles, alimentos y ropa. Los servicios de transporte y almacenamiento vieron un aumento del 0,6%, mientras que los servicios comerciales registraron una modesta ganancia del 0,1%.
Por el lado negativo, los márgenes para la venta minorista de combustibles y lubricantes cayeron un 9,8%, y los precios para la intermediación de valores y el cuidado médico disminuyeron, señalando ajustes de precios específicos del sector a pesar de la tendencia general al alza en la inflación de servicios.
La demanda intermedia sugiere presiones de costos continuas
Los precios de los bienes procesados para demanda intermedia aumentaron un 1,0%, el mayor incremento mensual en casi un año, impulsado por un aumento del 3,5% en los bienes energéticos procesados. Los bienes no procesados vieron un salto aún mayor del 5,5%, impulsado por un aumento del 14,8% en los precios del petróleo crudo. Estos aumentos de costos a nivel de producción podrían traducirse en más aumentos de precios en los bienes de consumo en los próximos meses.
Mientras tanto, los costos de servicios intermedios cayeron un 0,2%, ya que las tasas de préstamos comerciales y los servicios relacionados con inversiones disminuyeron, compensando ligeramente las presiones inflacionarias en materias primas y costos de procesamiento.
Perspectiva del mercado: los riesgos de inflación podrían retrasar los recortes de tasas de la Fed
El aumento persistente en los precios al productor subraya los desafíos para lograr una moderación sostenida de la inflación. El aumento en los precios de la energía y los alimentos, junto con la inflación continua en el sector servicios, sugiere que las presiones de costos permanecen incrustadas en la economía. Si los precios al productor continúan en tendencia ascendente, las expectativas de recortes de tasas de la Reserva Federal podrían retrasarse, manteniendo potencialmente elevados los costos de endeudamiento para empresas y consumidores. Los operadores deben monitorear de cerca los próximos datos de inflación y los comentarios de la Fed para obtener más señales sobre la dirección de la política.
Más información en nuestro Calendario Económico.


